가상자산 입출금 중단은 거래소가 마음대로 할 수 있는 조치가 아닙니다. 가상자산 이용자 보호법은 시행령에 정한 정당한 사유가 있을 때만 입금·출금 차단을 허용합니다.
차단할 때는 그 사유를 이용자에게 미리 알리고 금융위원회에 바로 보고해야 합니다. 정당한 사유 없이 막아 손해가 생기면 배상 책임도 생깁니다.
가상자산 입출금 중단 통지를 받았다면 먼저 받은 통지나 공지에 적힌 사유가 시행령 제17조의 어느 항목에 해당하는지 대조해 보는 것이 출발점입니다.
핵심 요약
- 원칙: 정당한 사유 없이 이용자의 가상자산 입금·출금 차단 금지(법 제11조①)
- 허용 사유: 전산장애·점검, 해킹 등 사고, 행정기관 요청·명령, 특금법 준수, 보이스피싱 예방, 자금세탁 의심(시행령 제17조제1호~제6호)
- 입금만 막을 수 있는 경우: 거래지원 종료 절차, 영업 종료 절차(제17조제1호 마목·사목)
- 기간 한계: 보이스피싱 예방은 입금된 때부터 72시간 범위, 자금세탁 의심은 2개월 범위에서 두 차례 연장(제5호·제6호)
- 의무: 사유를 미리 이용자에게 통지, 금융위원회에 즉시 보고(법 제11조②)
- 제재: 보고 누락·거짓 보고는 1억원 이하 과태료(법 제22조①5호), 법 위반 시 시정명령·경고·영업 정지 등(제15조)
- 배상: 정당한 사유 없는 차단의 손해배상청구권은 안 때부터 2년, 행위 때부터 5년(법 제11조③④)
가상자산 입출금 중단, 법은 원칙적으로 금지합니다
가상자산 이용자 보호 등에 관한 법률 제11조: “① 가상자산사업자는 이용자의 가상자산에 관한 입금 또는 출금을 대통령령으로 정하는 정당한 사유 없이 차단하여서는 아니 된다.”
같은 조 ②항은 차단하는 경우 “그에 관한 사유를 미리 이용자에게 통지하고, 그 사실을 금융위원회에 즉시 보고”하도록 정합니다. 사유가 정당해도 통지와 보고는 따로 지켜야 하는 의무입니다.
여기서 이용자는 가상자산사업자를 통해 가상자산을 매매·교환·이전·보관하는 사람입니다(법 제2조3호). 가상자산의 매매·교환·이전·보관·관리, 매매·교환의 중개 등을 영업으로 하는 자가 가상자산사업자입니다(같은 조2호).
조문 문언은 ‘가상자산에 관한’ 입금·출금입니다. 원화 예치금 입출금 제한이 이 조문에 해당하는지는 문언만으로 정해지지 않아, 원화 쪽 제한은 약관과 거래소 안내 확인이 필요합니다.
가상자산 입출금 중단이 허용되는 사유: 시행령 제17조
아래 표는 시행령 제17조 각 호·목의 원문 표현을 옮기고 막을 수 있는 방향을 덧붙였습니다(괄호 속 정의 일부 생략, 제2호 각 목은 한 줄로). 법이 말하는 정당한 사유는 이 목록입니다.
| 조문 | 원문 표현 | 막을 수 있는 것 |
|---|---|---|
| 제1호 가목 | 가상자산 정보시스템(가상자산거래를 위한 정보시스템 및 가상자산을 발행ㆍ관리하는 네트워크)에 전산장애가 발생하거나 가상자산 정보시스템을 보수ㆍ점검하는 등 그 이용이 불가능한 경우 | 입금·출금 |
| 제1호 나목 | 가상자산 거래를 위한 정보통신망에 전산장애가 발생하거나 정보통신망을 보수ㆍ점검하는 등 정보통신망의 이용이 불가능한 경우 | 입금·출금 |
| 제1호 다목 | 관리기관 또는 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제7조제3항제2호에 따라 실명확인이 가능한 입출금 계정을 개설한 금융회사등의 정보통신망에 전산장애가 발생하거나 정보통신망을 보수ㆍ점검하는 등 정보통신망의 이용이 불가능한 경우 | 입금·출금 |
| 제1호 라목 | 이용자의 가상자산거래의 상대방이 이용하는 가상자산 정보시스템에 전산장애가 발생하는 등의 사유로 상대방이 가상자산에 관한 입금 또는 출금을 정상적으로 수행할 수 없는 경우 | 입금·출금 |
| 제1호 마목 | 가상자산거래소가 해당 가상자산의 거래지원 종료 절차를 진행하는 경우(해당 가상자산에 관한 입금을 차단하는 경우만 해당한다) | 입금만 |
| 제1호 바목 | 가상자산사업자가 자신이 실제 보관하는 가상자산과 이용자가 위탁한 가상자산의 현황을 대조하는 실사업무(實査業務)를 수행하는 경우 | 입금·출금 |
| 제1호 사목 | 가상자산사업자가 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제7조제4항에 따른 직권말소, 같은 조 제5항에 따른 영업정지명령의 이행 또는 폐업 등의 사유로 법 제2조제2호에 따른 영업을 종료하는 절차를 진행하는 경우(가상자산에 관한 입금을 차단하는 경우만 해당한다) | 입금만 |
| 제2호 | 가상자산사업자 또는 가상자산을 발행하는 자에 대하여 제12조에 따른 사고가 발생했거나 발생할 것이 명백히 예상되는 경우로서 이용자 보호 및 보안을 위하여 가상자산에 관한 입금 또는 출금을 차단할 긴급한 필요가 있는 경우 | 입금·출금 |
| 제3호 | 법, 「국세징수법」, 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 등 관계 법령에 따른 행정기관의 요청ㆍ명령 등에 따라 가상자산에 관한 입금 또는 출금을 차단하는 경우 | 입금·출금 |
| 제4호 | 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제5조, 제5조의2, 제5조의3 및 제8조 등 관계 법령을 준수하기 위해 가상자산에 관한 입금 또는 출금을 차단할 필요가 있는 경우 | 입금·출금 |
| 제5호 | 「전기통신금융사기 피해 방지 및 피해자산 환급에 관한 특별법」 제2조제2호에 따른 전기통신금융사기를 예방하고 전기통신금융사기로 인한 피해자의 피해자산을 환급하기 위해 가상자산이 입금된 때부터 72시간의 범위에서 가상자산에 관한 출금을 차단하도록 정하고 있는 가상자산사업자의 가상자산거래에 관한 약관에 따라 가상자산에 관한 출금을 차단하는 경우 | 출금만 |
| 제6호 | 자금세탁행위 등 범죄행위를 예방하기 위해 가상자산거래가 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제2조제4호부터 제6호까지의 규정에 따른 불법재산, 자금세탁행위 및 공중협박자금조달행위와 관련이 있다고 의심할 만한 합리적 사유가 있는 경우에는 가상자산에 관한 입금 또는 출금을 차단하도록 정하고 있는 가상자산거래약관에 따라 가상자산에 관한 입금 또는 출금을 차단하는 경우(차단기간은 아래 설명) | 입금·출금 |
제1호 각 목에는 원문 앞부분에 “이용자의 가상자산에 관한 입금 또는 출금을 정상적으로 수행할 수 없는 경우”라는 공통 요건이 붙습니다. 점검 공지가 있어도 실제로 입출금이 불가능한 상황이어야 하는 구조입니다.
제2호의 ‘사고’는 시행령 제12조가 정합니다. 접근매체 위조·변조, 거래 정보 전송·처리 과정의 사고, 해킹·컴퓨터바이러스·서비스거부 공격 등으로 생긴 사고가 여기에 들어갑니다.
제4호의 특금법 조문에는 고객확인(제5조의2)과 전신송금 정보제공(제5조의3)이 포함됩니다. 고객이 신원확인 정보 제공을 거부하는 등 고객확인을 할 수 없으면 사업자는 거래를 거절하거나 종료해야 합니다(특금법 제5조의2④1호).
일정 금액 이상 출금 때 받는 사람 정보가 필요한 이유는 가상자산 트래블룰에 따로 정리돼 있습니다.
제5호·제6호는 거래소 약관에 차단 내용이 정해져 있어야 쓸 수 있는 사유입니다. 약관에 근거가 없다면 같은 사정이라도 이 두 호를 근거로 들기 어렵습니다.
차단 기간에 한계가 있는 경우: 72시간과 2개월
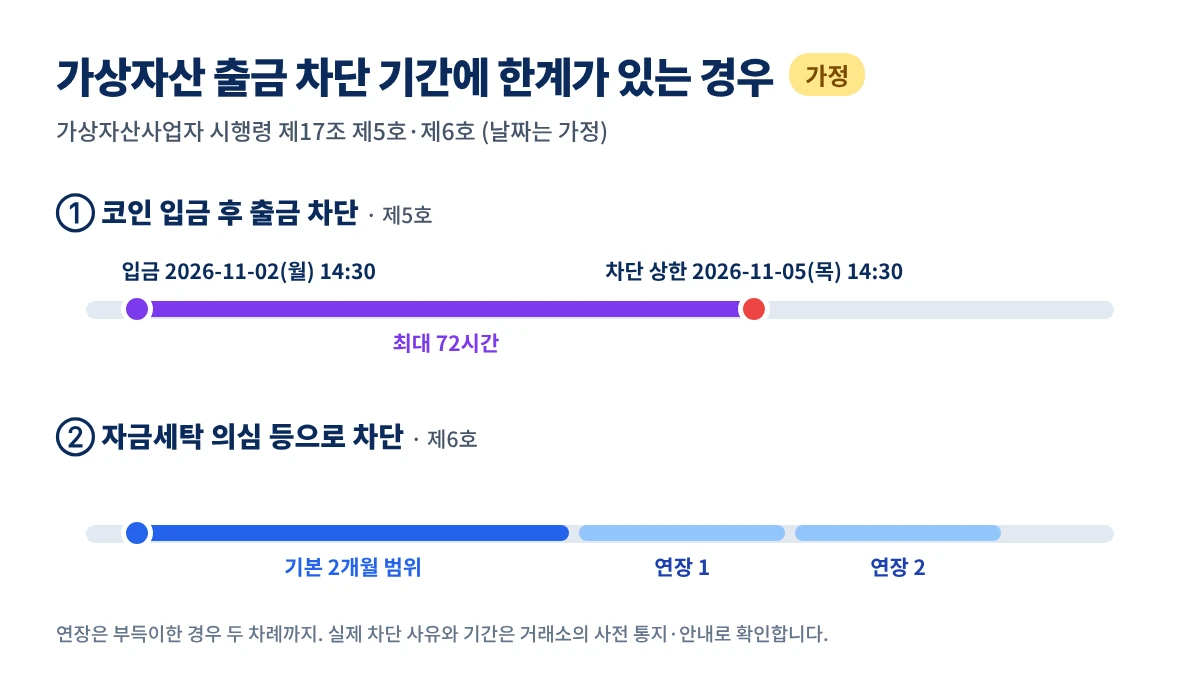
보이스피싱 예방 목적의 출금 차단(제5호)은 “가상자산이 입금된 때부터 72시간의 범위”입니다. 시간으로 정한 기간이라 입금 시각부터 바로 셉니다(민법 제156조).
| 예시(가정) | 기준 | 상한 | 근거 |
|---|---|---|---|
| 보이스피싱 예방 출금 차단 | 2026-11-02(월) 14:30 가상자산 입금 | 2026-11-05(목) 14:30 | 시행령 제17조제5호, 민법 제156조 |
| 자금세탁 의심 차단 | 차단 시작일 | 2개월 범위의 필요한 최소 기간, 부득이하면 두 차례 연장 | 시행령 제17조제6호 |
72시간은 상한이라 약관에서 더 짧게 정할 수 있습니다. 실제 적용 시간은 거래소 약관과 안내로 확인할 수 있습니다.
자금세탁 의심 차단(제6호)은 “2개월의 범위에서 필요한 최소한의 기간”이 원칙이고, 부득이한 사유가 있으면 두 차례에 한정해 연장할 수 있습니다. 연장 한 번의 길이는 조문에 따로 적혀 있지 않습니다.
금융위원회는 시행령 제정 당시 보도자료(2024년 6월 25일)에서 이 차단을 “2개월(최대 6개월)” 범위로 설명했습니다. 세 번째 연장은 조문상 허용되지 않습니다.
전산장애·점검, 사고, 행정기관 요청 같은 다른 사유에는 시행령이 기간 상한을 따로 두지 않았습니다. 이런 가상자산 입출금 중단은 재개 시점을 거래소 공지로 확인하는 구조입니다.
거래소의 통지·보고 의무와 위반 시 제재
| 의무·위반 | 내용 | 제재·효과 | 근거 |
|---|---|---|---|
| 이용자 통지 | 차단 사유를 미리 이용자에게 통지 | 위반 시 시정명령·경고·주의·영업 정지·수사기관 통보 등 조치 대상 | 법 제11조②, 제15조① |
| 금융위원회 보고 | 차단 사실을 즉시 보고(접수는 금융감독원장 위탁) | 보고하지 않거나 거짓 보고하면 1억원 이하 과태료 | 법 제11조②·제22조①5호, 시행령 제23조①1호 |
| 기록 보존 | 차단 사실과 사유에 관한 기록 | 거래기록으로 거래관계 종료 때부터 15년 보존 | 시행령 제13조제5호, 법 제9조① |
| 정당한 사유 없는 차단 | 제11조① 위반 | 손해배상 책임, 법 위반 조치 대상 | 법 제11조③, 제15조① |
과태료는 금융위원회가 부과·징수하고(법 제22조②), 구체적 부과기준은 시행령 별표 2에 있습니다. 위반 임직원에게는 해임권고·직무정지·문책요구 같은 조치도 가능합니다(제15조②).
통지를 며칠 전에, 어떤 수단으로 해야 하는지는 법·시행령·가상자산업감독규정에 따로 정한 조문이 없습니다. 감독규정은 예치금·보관·보험·검사에 관한 내용이라, 통지 방식은 약관과 거래소 안내 확인이 필요합니다.
정당한 사유 없이 막혔다면: 손해배상과 시효
법 제11조③은 제1항을 위반한 자가 “그 위반행위로 인하여 형성된 가격에 의하여” 거래하거나 위탁한 사람이 입은 손해를 배상하도록 정합니다. 손해가 이 범위에 들어가는지는 개별 사정에 따라 법원이 판단합니다.
이 손해배상청구권은 위반 사실을 안 때부터 2년, 또는 위반행위가 있었던 때부터 5년 동안 행사하지 않으면 시효로 소멸합니다(법 제11조④). 둘 중 먼저 끝나는 날이 기준입니다.
| 예시(가정) | 차단 행위일 | 안 날 | 안 때부터 2년 | 행위 때부터 5년 | 먼저 끝나는 날 |
|---|---|---|---|---|---|
| A | 2026-11-04(수) | 2027-03-15(월) | 2029-03-15(목) | 2031-11-04(화) | 2029-03-15 |
| B | 2026-11-04(수) | 2030-06-10(월) | 2032-06-10(목) | 2031-11-04(화) | 2031-11-04 |
계산은 첫날을 빼고 다음 날부터 세며, 마지막 해의 시작일에 해당하는 날의 전날에 끝나는 민법 방식입니다(제157조·제160조②). 예시 말일은 토요일·공휴일이 아닌 날로 골랐습니다(제161조).
B처럼 차단 사실을 늦게 알았다면 2년이 남아 있어도 5년 기한이 먼저 끝날 수 있습니다. 실제 소송 여부와 기산점 판단은 법률 상담으로 확인하는 편이 안전합니다.
가상자산 입출금 중단 때 이용자가 확인할 순서
- 거래소 공지와 받은 통지(앱 알림·문자·이메일 등)에서 차단 대상이 입금인지 출금인지, 어떤 가상자산인지 확인합니다.
- 통지에 적힌 사유를 위 시행령 제17조 표와 대조합니다. 사유가 적혀 있지 않다면 법 제11조②의 사전 통지 의무를 근거로 사유 안내를 요청할 수 있습니다.
- 보이스피싱 예방(제5호)이나 자금세탁 의심(제6호)이 사유라면 약관의 해당 조항과 차단 기간을 확인합니다. 72시간·2개월 범위를 넘는지 함께 봅니다.
- 고객확인 정보 요청이 있었다면 요청 자료를 제출해야 차단 사유가 해소되는 경우가 있습니다(특금법 제5조의2).
- 통지 화면, 공지, 고객센터 답변, 차단 시각을 캡처·기록해 둡니다. 거래소도 차단 사실과 사유 기록을 15년 보존해야 합니다.
- 사유가 납득되지 않으면 거래소 민원 창구에 이의를 남기고, 감독기관인 금융감독원 민원도 검토할 수 있습니다. 접수 방법은 금융감독원 안내 확인이 필요합니다.
영업 종료·서비스 중단 공지와 함께 입금이 막혔다면 제1호 사목 상황일 수 있습니다.
이때 예치금과 코인이 어떻게 보호되는지는 거래소 파산 때 예치금과 코인에서 볼 수 있습니다.
출금 자체는 되지만 비용이 문제라면 비트코인 출금 수수료에서 거래소 수수료와 네트워크 수수료 구조를 확인할 수 있습니다.
자주 하는 실수와 예외
- 점검 공지가 있으면 무엇이든 정당하다고 보는 경우: 제1호는 실제로 입출금을 정상 수행할 수 없는 상황이어야 합니다.
- 거래지원 종료·영업 종료 공지만 보고 출금도 막힐 것이라 판단하는 경우: 두 사유는 원문상 입금 차단만 허용합니다.
- 72시간을 영업일로 세는 경우: 입금된 때부터 시간으로 세는 상한입니다.
- 사유가 정당하면 통지도 필요 없다고 보는 경우: 통지·보고는 사유와 별개의 의무입니다.
- 원화 출금 제한과 혼동하는 경우: 제11조 문언은 가상자산 입출금이라, 원화 제한은 약관·거래소 안내로 따로 확인합니다.
자주 묻는 질문
Q1. 가상자산 입출금 중단은 거래소가 마음대로 할 수 있나요?
A. 아닙니다. 가상자산 입출금 중단은 시행령 제17조에 정한 정당한 사유가 있을 때만 차단할 수 있고(법 제11조①), 막을 때는 사유를 미리 알리고 금융위원회에 보고해야 합니다(같은 조②).
Q2. 코인을 입금했더니 3일 동안 출금이 안 된다고 합니다. 법에 근거가 있나요?
A. 보이스피싱 예방·피해 환급을 위해 약관에 정한 경우, 가상자산이 입금된 때부터 72시간 범위에서 출금을 막을 수 있습니다(시행령 제17조제5호). 원화 입금 뒤 출금 지연은 별도 기준이라 거래소 안내 확인이 필요합니다.
Q3. 자금세탁 의심으로 막히면 언제까지 기다려야 하나요?
A. 약관에 근거가 있을 때 2개월 범위의 필요한 최소 기간이 원칙이고, 부득이하면 두 차례 연장할 수 있습니다(제17조제6호). 금융위원회는 시행령 제정 당시 보도자료(2024년 6월 25일)에서 최대 6개월로 설명했습니다.
Q4. 통지 없이 갑자기 막혔다면 어떻게 되나요?
A. 사전 통지는 법 제11조②의 의무라, 누락되면 금융위원회의 시정명령·경고 같은 조치 대상이 될 수 있습니다(제15조). 개인이 받을 수 있는 구제는 차단 자체의 정당성과 손해 여부에 따라 달라집니다.
Q5. 정당한 사유 없이 막혀 손해를 봤다면 배상받을 수 있나요?
A. 법 제11조③은 위반행위로 형성된 가격으로 거래·위탁해 입은 손해의 배상 책임을 정합니다. 청구권은 안 때부터 2년, 행위 때부터 5년 중 먼저 끝나는 날까지입니다(같은 조④).
Q6. 특정 코인만 입금이 안 되는 것도 차단인가요?
A. 해당 코인의 거래지원 종료 절차 중이면 입금만 막을 수 있습니다(제1호 마목). 네트워크 장애·점검이나 상대방 시스템 장애일 수도 있으니 공지에 적힌 사유를 함께 볼 필요가 있습니다.
결론
가상자산 입출금 중단은 “시행령에 정한 사유가 있을 때만, 사유를 미리 알리고”가 법의 기본 구조입니다. 사유마다 입금만 막을 수 있는지, 기간 상한이 있는지가 다릅니다.
출금이 막혔다면 통지 사유를 제17조 표와 대조하고, 기록을 남긴 뒤 거래소와 금융감독원 민원 경로를 차례로 검토하는 순서가 안전합니다.
공식 근거: 국가법령정보센터 가상자산 이용자 보호 등에 관한 법률 제2조·제9조·제11조·제15조·제22조, 같은 법 시행령 제12조·제13조·제17조·제23조·제28조, 가상자산업감독규정, 특정 금융거래정보의 보고 및 이용 등에 관한 법률 제5조의2·제5조의3, 전기통신금융사기 피해 방지 및 피해자산 환급에 관한 특별법 제2조, 민법 제156조·제157조·제160조·제161조(확인 기준일 2026년 10월 30일), 금융위원회 보도자료 「가상자산이용자보호법 시행령 제정안 국무회의 통과」(2024년 6월 25일)