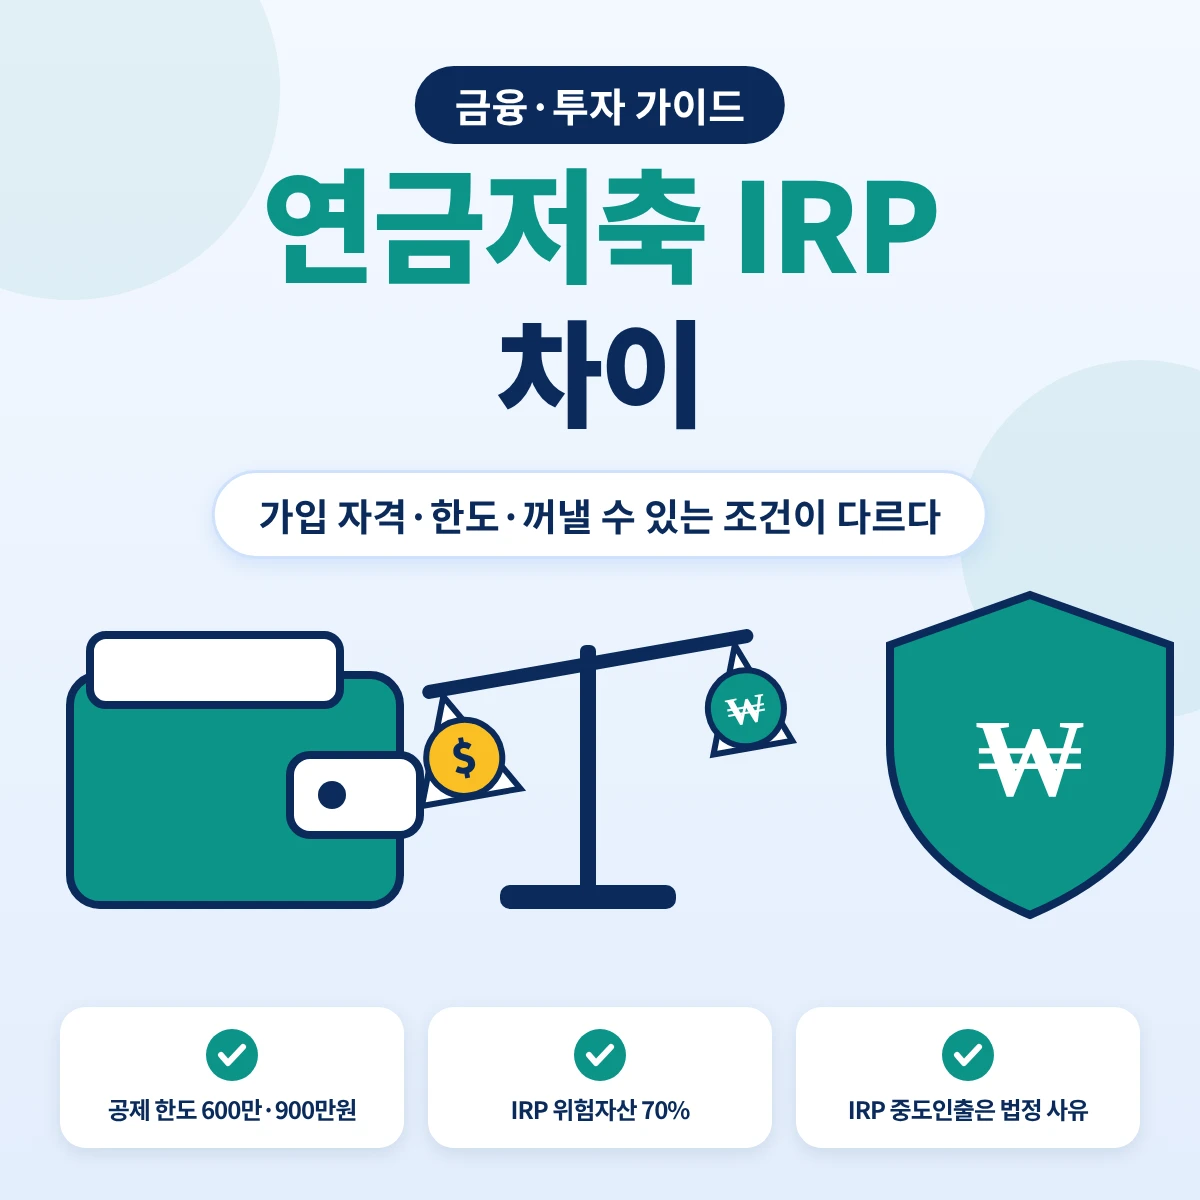
2026년 세액공제를 위해 연금저축이나 IRP에 추가 납입한다면 계좌별 한도와 금융회사의 연말 납입 처리마감 시각을 따로 확인해야 합니다. 입금 지시를 12월 31일에 했다고 해서 반드시 2026년 귀속 납입으로 잡히는 것은 아닙니다.
세액공제 한도와 공제율
| 항목 | 기준 |
|---|---|
| 연금저축 단독 한도 | 연 600만원 |
| IRP 포함 합산 한도 | 연 900만원 |
| 총급여 5,500만원 이하 또는 종합소득금액 4,500만원 이하 | 소득세 기준 15% |
| 위 금액 초과 | 소득세 기준 12% |
지방소득세까지 포함해 표현할 때는 각각 16.5%·13.2%라는 수치를 쓰지만, 국세청 기본 안내의 15%·12%는 소득세 기준입니다.
추가 납입액 계산 예시
연금저축에 이미 400만원을 납입했다면 연금저축에서 추가로 세액공제 대상이 될 수 있는 금액은 200만원입니다. IRP 등 퇴직연금계좌까지 합산한 세액공제 납입한도는 900만원이므로 이미 낸 금액을 합쳐 남은 한도를 계산해야 합니다. 900만원 전부를 넣어도 다른 세액공제나 결정세액에 따라 실제 환급액은 달라질 수 있습니다.
연말 이체 전 확인사항
- 연금저축·IRP 납입내역과 올해 공제대상 잔여 한도를 확인합니다.
- 은행·증권사별 12월 마지막 영업일 입금 및 반영 마감시각을 확인합니다.
- ISA 만기자금 이전 등 별도 요건을 적용받는 경우 일반 납입과 구분합니다.
- 중도해지·연금 외 수령 시 세금과 인출 제한을 확인합니다.
자주 묻는 질문
세액공제율이 16.5%인가요, 15%인가요?
15%는 소득세 기준이고, 16.5%는 지방소득세를 포함한 표기입니다. 총급여 요건에 따라 공제율이 달라집니다.
12월 31일 밤에 이체해도 되나요?
금융회사별 처리시간이 다르므로 입금 시각과 2026년 납입으로 집계되는지 확인해야 합니다.
함께 보면 좋은 글
카드 결제수단을 바꾸기 전에는 2026년 신용카드·체크카드 소득공제도 확인하세요.