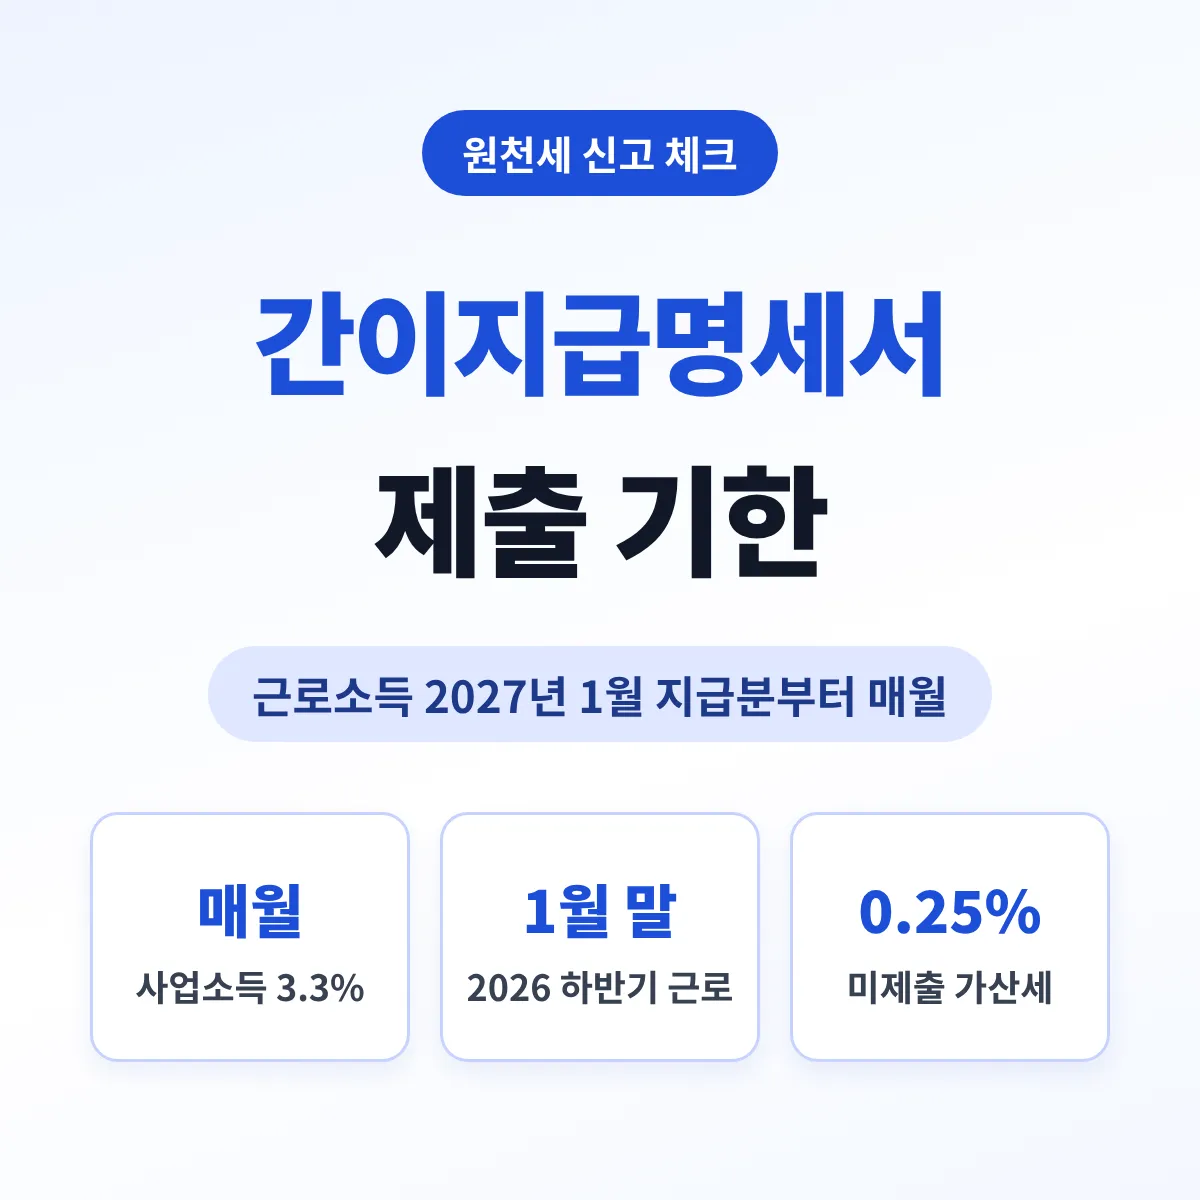
간이지급명세서는 직원 급여나 프리랜서 3.3% 사업소득을 준 사업주가 지급 내역을 국세청에 내는 자료입니다. 사업소득과 인적용역 기타소득은 지금도 매월, 지급한 달의 다음 달 말일까지 내야 합니다.
일용직이 아닌 직원의 근로소득은 2026년 지급분까지 반기에 한 번 냅니다. 2027년 1월 지급분부터는 법상 매월 제출로 바뀌지만, 2027년 지급분은 반기에 맞춰 내도 가산세가 면제됩니다. 소득별 기한과 가산세, 2027년에 달라지는 점을 정리했습니다.
간이지급명세서 제출 기한 핵심
- 사업소득(3.3%)·인적용역 기타소득: 매월, 지급한 달의 다음 달 말일
- 근로소득(일용직 제외) 2026년 지급분: 반기 제출, 하반기분은 2027년 1월 말일까지
- 근로소득 2027년 지급분: 법상 매월 제출, 반기 말 다음 달 말일까지 내면 가산세 면제(반기납부 사업자는 2028년 지급분까지)
- 미제출 가산세: 지급금액의 0.25%, 기한 후 1개월 안에 내면 0.125%
- 일용근로소득은 간이지급명세서가 아니라 지급명세서를 매월 제출
간이지급명세서 제출 대상과 소득별 기한
소득세법은 개인에게 아래 소득을 지급한 사업주에게 간이지급명세서 제출 의무를 둡니다(제164조의3제1항). 직원이나 프리랜서가 한 명이어도 대상입니다.
| 소득 | 2026년 지급분 | 2027년 지급분 |
|---|---|---|
| 근로소득(일용직 제외) | 반기 제출(1~6월분 7월 말, 7~12월분 다음 해 1월 말) | 매월 제출이 원칙, 반기 제출 시 가산세 면제 |
| 원천징수 사업소득(3.3%) | 매월, 다음 달 말일 | 매월, 다음 달 말일 |
| 인적용역 기타소득 | 매월, 다음 달 말일 | 매월, 다음 달 말일 |
| 일용근로소득(지급명세서) | 매월, 다음 달 말일 | 매월, 다음 달 말일 |
휴업·폐업한 경우에는 휴업일·폐업일이 속한 달의 다음 달 말일까지 내야 합니다(같은 조 제1항). 반기 기한(1월·7월)과 매월 제출 대상은 국세청 안내와 같습니다(대한민국 정책브리핑, 국세청 2025년 12월 11일).
근로소득 간이지급명세서, 2027년부터 매월 제출
근로소득 간이지급명세서 매월 제출은 원래 2026년 1월 지급분부터 시작될 예정이었습니다. 2025년 12월 23일 소득세법 개정(법률 제21221호)으로 시작 시점이 2027년 1월 1일로 1년 늦춰졌습니다.
그래서 2026년에 준 근로소득은 종전 규정대로 반기에 냅니다. 2026년 7~12월 지급분의 기한은 2027년 1월 말일입니다(법률 제19196호 부칙 제6조).
2027년 1월 지급분부터는 지급한 달의 다음 달 말일까지 내는 것이 원칙입니다. 다만 2027년에 지급하는 근로소득은 반기 마지막 달의 다음 달 말일까지 내면 미제출 가산세를 물리지 않습니다(제81조의11제3항제1호).
원천세를 반기별로 납부하도록 승인받은 사업자는 이 면제가 2028년 지급분까지 이어집니다. 가산세만 면제하는 규정이므로 제출 의무 자체가 없어지는 것은 아닙니다.
간이지급명세서 가산세 계산
간이지급명세서를 기한까지 내지 않으면 내지 않은 지급금액의 0.25%가 가산세입니다. 기한이 지난 뒤 1개월 안에 내면 0.125%로 줄어듭니다(제81조의11제1항제1호나목).
예를 들어 프리랜서에게 3.3%를 떼고 월 200만 원을 지급한 뒤 간이지급명세서를 내지 않았다면 가산세는 5,000원입니다. 1개월 안에 늦게라도 내면 2,500원입니다. 금액은 지급액 200만 원만 놓고 계산한 예시입니다.
제출한 내용이 불분명하거나 지급금액이 사실과 다르면 그 부분 지급금액의 0.25%가 붙습니다(같은 항 제2호나목). 종합소득산출세액이 없어도 가산세는 적용됩니다(같은 조 제6항).
사업소득 간이지급명세서를 매월 내면 연간 지급명세서는
원천징수 사업소득과 인적용역 기타소득은 간이지급명세서를 매월 냈다면 그 부분의 연간 지급명세서를 낸 것으로 봅니다(소득세법 제164조제7항). 같은 내용을 다음 해에 다시 낼 필요가 없습니다.
예외도 있습니다. 연말정산하는 사업소득(보험모집인, 방문판매원, 음료품 계약배달원)과 근로소득은 연간 지급명세서를 따로 내야 합니다(시행령 제137조, 국세청 Q&A, 2025년 6월 24일). 근로소득 지급명세서 기한은 다음 해 3월 10일입니다(제164조제1항).
일용직 지급명세서와 근로내용 확인신고
일용직 근로소득은 간이지급명세서가 아니라 지급명세서를 매월, 지급한 달의 다음 달 말일까지 냅니다(제164조제1항 단서). 원천징수할 세액이 0원이어도 내야 합니다(국세청 Q&A).
고용보험 근로내용 확인신고서를 고용노동부에 냈다면 일용근로소득 지급명세서를 낸 것으로 봅니다(시행령 제213조제4항). 신고서에 사업자등록번호와 국세청 일용근로소득 신고란을 적어야 인정됩니다. 신고 방법은 직원 채용 신고 총정리에 정리했습니다.
간이지급명세서 제출 방법
간이지급명세서는 홈택스 등 정보통신망이나 전자적 저장매체로 내는 것이 원칙입니다(제164조의3제2항). 소규모 사업자는 문서로 낼 수도 있습니다.
문서 제출이 가능한 경우는 직전 과세연도에 낸 지급명세서가 20매 미만이거나 상시근로자가 5명 이하인 사업자입니다. 다만 법인, 복식부기의무자, 금융보험업자, 국가·지방자치단체는 제외됩니다(시행령 제214조제4항).
간이지급명세서 실수 줄이는 법
- 근로소득 반기 제출과 사업소득 매월 제출을 같은 일정으로 관리해 사업소득 기한을 놓치는 경우
- 2027년부터 근로소득도 매월 제출로 바뀌는데 가산세 면제 기간(2027년 지급분)이 끝난 뒤에도 반기로만 내는 경우
- 사업소득 업종코드를 잘못 적는 경우(국세청은 고용보험 누락 위험을 안내)
- 인적용역 기타소득을 원천세 신고 때 다른 코드로 적는 경우(국세청 안내 코드 A59)
- 직원 퇴사나 폐업 때 기한이 앞당겨진다는 점을 놓치는 경우
직원 퇴사 시 함께 챙길 신고는 직원 퇴사 처리 절차, 2027년 인건비 변화는 2027년 달라지는 소상공인 인건비·4대보험·세금을 참고하세요.
간이지급명세서 자주 묻는 질문
2026년 하반기 직원 급여 간이지급명세서는 언제까지 내나요?
2026년 7~12월에 지급한 근로소득은 종전 규정에 따라 2027년 1월 말일까지 냅니다(법률 제19196호 부칙 제6조제5항).
2027년 1월 급여부터 매달 내야 하나요?
법상 원칙은 매월 제출이고 1월 지급분은 2월 말일이 기한입니다. 다만 2027년 지급분은 반기 마지막 달의 다음 달 말일까지 내면 가산세가 면제되므로, 반기 제출을 이어가도 가산세는 붙지 않습니다.
프리랜서에게 3.3% 떼고 준 돈은 언제 내나요?
원천징수 사업소득 간이지급명세서는 지급한 달의 다음 달 말일까지 매월 냅니다. 매월 냈다면 다음 해 연간 지급명세서는 따로 내지 않아도 됩니다(제164조제7항).
가족에게 급여를 줘도 간이지급명세서를 내나요?
가족 직원도 근로소득을 지급했다면 같은 기준이 적용됩니다. 가족 인건비를 경비로 인정받는 조건은 가족 인건비 경비처리에 정리했습니다.
폐업하면 간이지급명세서는 언제 내나요?
폐업일이 속한 달의 다음 달 말일까지 냅니다(제164조의3제1항). 그 전에 지급명세서를 이미 냈다면 간이지급명세서 제출 의무에서 빠집니다.
관련 글
참고한 공식 자료: 소득세법 제81조의11·제164조·제164조의3과 부칙(법률 제19196호, 제21221호), 소득세법 시행령 제137조·제213조·제214조(국가법령정보센터).
국세청 「실시간 소득파악으로 복지세정을 빠르게!」(2025년 12월 11일), 「Q&A로 알아보는 실시간 소득파악 제도」(2025년 6월 24일, 대한민국 정책브리핑). 2026년 11월 9일 확인.