신용대출 이자 계산은 원금에 연금리를 곱한 뒤 이용 기간만큼 나누면 됩니다. 연 7% 가정으로 3천만원을 빌리면 1년 이자는 210만원, 한 달 이자는 약 17만 5천원입니다.
같은 금액·금리라도 원금을 언제 갚느냐에 따라 총이자는 크게 달라집니다. 3년 동안 원금을 그대로 두면 630만원, 매달 나눠 갚으면 320만~330만원대로 줄어듭니다.
아래에서 계산 공식과 일할 이자, 1천만·3천만·5천만원 금액별 월이자표, 3년 분할상환 총이자표를 차례로 정리했습니다.
핵심 요약
- 기본 공식(가정): 월이자 ≈ 원금 × 연금리 ÷ 12, 일할 이자 = 원금 × 연금리 × 이용일수 ÷ 365
- 만기일시 1년(가정 연 7%): 1천만원 월 58,333원 · 3천만원 월 175,000원 · 5천만원 월 291,667원
- 3년 원리금균등(가정 연 7%): 3천만원 월 926,313원, 총이자 3,347,265원
- 3년 원금균등(가정 연 7%): 3천만원 첫 달 1,008,333원, 총이자 3,237,500원
- 같은 3년이면 총이자는 만기일시 > 원리금균등 > 원금균등 순
- 여신금융기관 대출 이자는 연 20%를 넘을 수 없고, 이 상한을 월·일로 나눠 적용할 때도 단리로 환산합니다(대부업법 제15조①, 시행령 제9조①②)
신용대출 이자 계산 공식: 단리와 일할 기준
이 글의 계산은 이자에 다시 이자를 붙이지 않는 단리를 전제로 합니다. 연금리를 한 달이나 하루에 적용할 때는 연금리를 12나 365로 나눠 씁니다.
법정 상한도 같은 방식으로 환산합니다. 여신금융기관의 최고이자율 연 20%를 월이나 일 기준으로 적용할 때는 단리로 환산하도록 정해져 있습니다.
대부업 등의 등록 및 금융이용자 보호에 관한 법률 시행령 제9조제2항: “제1항의 율을 월 또는 일 기준으로 적용하는 경우에는 연 100분의 20을 단리로 환산한다.”
- 연 이자 = 원금 × 연금리
- 월이자(근사) = 연 이자 ÷ 12
- 일할 이자 = 원금 × 연금리 × 이용일수 ÷ 365
일할로 신용대출 이자 계산을 하면 매달 이자는 그 달의 날짜 수에 따라 조금씩 다릅니다. 아래는 3천만원·연 7% 가정에서 원 미만을 버린 값입니다.
| 이자 기간(가정) | 계산 | 이자 |
|---|---|---|
| 28일 | 30,000,000 × 7% × 28 ÷ 365 | 161,095원 |
| 30일 | 30,000,000 × 7% × 30 ÷ 365 | 172,602원 |
| 31일 | 30,000,000 × 7% × 31 ÷ 365 | 178,356원 |
| 월 단위 근사 | 2,100,000 ÷ 12 | 175,000원 |
31일인 달은 30일인 달보다 5,754원 많고, 월 단위 근사보다 3,356원 많습니다. 1년 365일을 모두 더하면 210만원으로 연 이자와 같아집니다.
연간 일수를 365일로 볼지, 윤년을 366일로 볼지, 원 미만을 어떻게 처리할지는 약정서·상품설명서 확인이 필요합니다. 첫 회차는 대출 실행일부터 첫 납입일까지 일수로 계산돼 다른 달과 다를 수 있습니다.
만기일시상환 금액별·금리별 월이자표 (1년, 가정)
만기일시상환은 매달 이자만 내고 원금은 만기에 한 번에 갚는 방식입니다. 원금이 줄지 않아 신용대출 이자 계산이 가장 단순하고, 1년 이자는 원금 × 연금리로 바로 나옵니다.
| 대출금액 | 연 5%(가정) 월이자 | 연 7%(가정) 월이자 | 연 9%(가정) 월이자 |
|---|---|---|---|
| 1천만원 | 41,667원 | 58,333원 | 75,000원 |
| 3천만원 | 125,000원 | 175,000원 | 225,000원 |
| 5천만원 | 208,333원 | 291,667원 | 375,000원 |
| 대출금액 | 연 5%(가정) 1년 이자 | 연 7%(가정) 1년 이자 | 연 9%(가정) 1년 이자 |
|---|---|---|---|
| 1천만원 | 500,000원 | 700,000원 | 900,000원 |
| 3천만원 | 1,500,000원 | 2,100,000원 | 2,700,000원 |
| 5천만원 | 2,500,000원 | 3,500,000원 | 4,500,000원 |
금리가 연 5%에서 7%로 2%p 오르면 1년 이자는 1천만원 20만원, 3천만원 60만원, 5천만원 100만원 늘어납니다. 금리 차이의 영향은 금액에 정확히 비례합니다.
월이자는 연 이자를 12로 나눈 근사값이라 실제 청구액과 몇천 원 차이가 날 수 있습니다. 만기가 와서 연장할 때는 금리가 다시 정해질 수 있어 2년째 이자는 이 표와 달라질 수 있습니다.
신용대출 이자 계산 3년 분할상환: 원리금균등표
원리금균등상환은 원금과 이자를 합친 금액을 매달 같게 내는 방식입니다. 매달 남은 원금에만 이자가 붙어 만기일시보다 총이자가 적습니다.
아래는 거치 없이 36개월 동안 갚는다고 가정하고, 매달 이자를 남은 원금 × 연금리 ÷ 12로 계산한 값입니다.
| 대출금액 | 연 5%(가정) 월 상환액 | 연 7%(가정) 월 상환액 | 연 9%(가정) 월 상환액 |
|---|---|---|---|
| 1천만원 | 299,709원 | 308,771원 | 317,997원 |
| 3천만원 | 899,127원 | 926,313원 | 953,992원 |
| 5천만원 | 1,498,545원 | 1,543,855원 | 1,589,987원 |
| 대출금액 | 연 5%(가정) 총이자 | 연 7%(가정) 총이자 | 연 9%(가정) 총이자 |
|---|---|---|---|
| 1천만원 | 789,523원 | 1,115,755원 | 1,447,904원 |
| 3천만원 | 2,368,569원 | 3,347,265원 | 4,343,711원 |
| 5천만원 | 3,947,615원 | 5,578,774원 | 7,239,519원 |
월 상환액에는 원금이 들어 있어 만기일시 월이자보다 훨씬 큽니다. 3천만원·연 7%면 월 926,313원으로, 매달 내는 돈 기준으로는 만기일시 175,000원의 5배가 넘습니다.
상환방식 원리 자체와 1억원·2억원 장기 대출 비교는 원리금균등 원금균등 차이에 정리돼 있습니다.
원금균등이면 첫 달 부담과 총이자 (3년, 가정)
원금균등상환은 매달 같은 원금을 갚고 남은 원금에 이자를 더해 내는 방식입니다. 첫 달 부담이 가장 크고 회차가 지날수록 줄어듭니다.
| 대출금액 | 연 7%(가정) 첫 달 | 연 7%(가정) 마지막 달 | 연 5%(가정) 총이자 | 연 7%(가정) 총이자 | 연 9%(가정) 총이자 |
|---|---|---|---|---|---|
| 1천만원 | 336,111원 | 279,398원 | 770,833원 | 1,079,167원 | 1,387,500원 |
| 3천만원 | 1,008,333원 | 838,194원 | 2,312,500원 | 3,237,500원 | 4,162,500원 |
| 5천만원 | 1,680,556원 | 1,396,991원 | 3,854,167원 | 5,395,833원 | 6,937,500원 |
총이자는 원금 × 월금리 × (회차 + 1) ÷ 2로 바로 구할 수 있습니다. 3천만원·연 7%면 30,000,000 × 7% ÷ 12 × 37 ÷ 2 = 3,237,500원입니다.
첫 달 상환액은 원리금균등보다 82,020원 많지만 총이자는 109,765원 적습니다. 3년처럼 짧은 기간에는 두 방식의 총이자 차이가 크지 않습니다.
신용대출 이자 계산 상환방식별 비교 (3천만원·연 7%·3년)
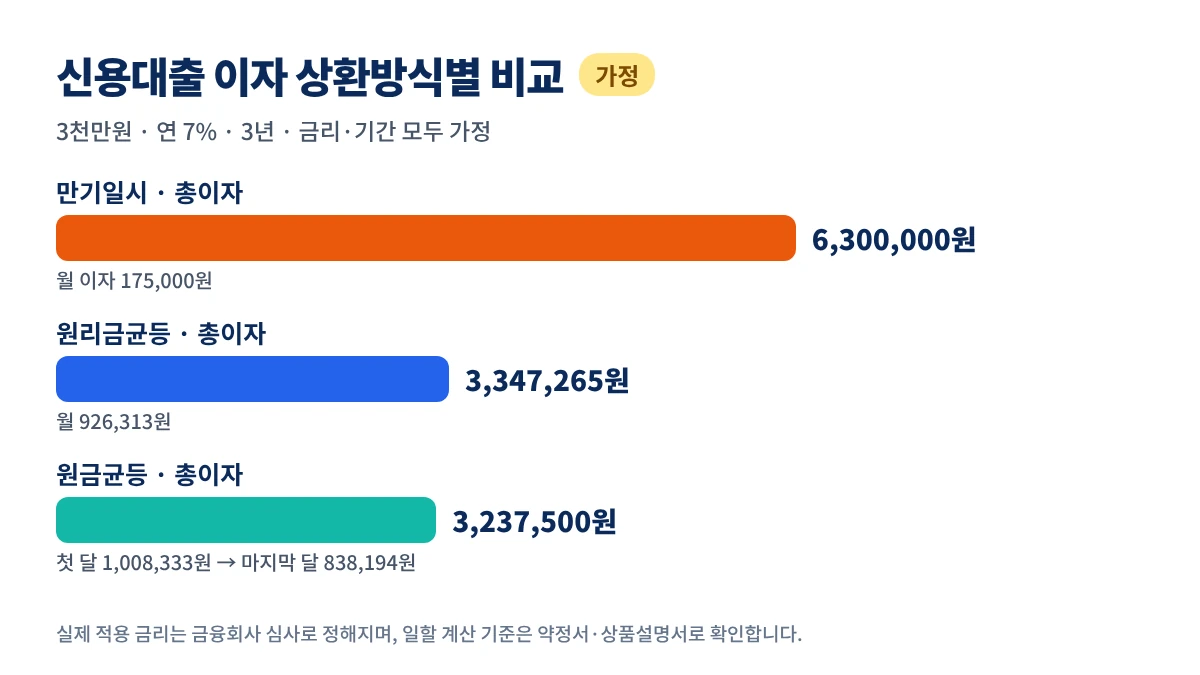
같은 3천만원을 연 7%로 3년 쓴다고 가정하고 세 방식을 나란히 놓았습니다. 만기일시는 같은 금리로 3년 동안 유지된다고 가정했습니다.
| 구분(가정) | 매달 내는 돈 | 3년 총이자 | 만기에 갚을 원금 |
|---|---|---|---|
| 만기일시상환 | 175,000원(이자만) | 6,300,000원 | 30,000,000원 |
| 원리금균등상환 | 926,313원 | 3,347,265원 | 0원 |
| 원금균등상환 | 1,008,333원 → 838,194원 | 3,237,500원 | 0원 |
만기일시는 원리금균등보다 총이자가 2,952,735원, 원금균등보다 3,062,500원 많습니다. 대신 매달 내는 돈이 가장 작아 당장의 현금 흐름 부담은 가장 가볍습니다.
어떤 방식을 고를지는 매달 감당할 수 있는 금액과 원금을 마련할 시점으로 판단합니다. 만기일시라도 약정상 원금 일부를 먼저 갚을 수 있다면 줄어든 원금만큼 이후 이자가 줄어듭니다.
실제 적용금리와 이자가 이 표와 달라지는 이유
위 신용대출 이자 계산은 모두 가정 금리로 한 것입니다. 실제 신용대출 금리는 금융회사가 개인의 신용 상태, 소득, 거래 실적, 우대 조건 등을 반영해 산정합니다.
- 변동금리: 기준이 되는 금리가 바뀌는 주기마다 이자가 달라집니다.
- 우대금리: 조건을 지키지 못하면 우대분이 빠져 금리가 올라갈 수 있습니다.
- 첫 달 일수: 대출 실행일과 납입일에 따라 첫 회차 이자가 다릅니다.
- 만기 연장: 연장 시점에 금리가 다시 정해질 수 있습니다.
금융회사는 일반금융소비자에게 대출을 권유하거나 설명 요청을 받으면 금리와 변동 여부, 상환방법별 상환금액·이자율·시기, 부담할 총액을 설명해야 합니다(금융소비자보호법 제19조①1라).
상담 때 상환방법별 상환 계획표를 받아 이 표와 비교하면 차이를 찾기 쉽습니다.
여러 곳의 견적을 같은 기준으로 맞춰 보는 순서는 대출 금리 비교 방법에 정리돼 있습니다. 대출 뒤 신용 상태가 나아졌다면 금리인하요구권 조건도 함께 볼 만합니다.
내 금액과 기간으로 바로 계산하려면 사이트의 대출이자 계산기에 대출금액·연금리·기간·상환방식을 넣어 월 상환액과 총이자를 볼 수 있습니다. 기간은 연 단위로 고르게 돼 있어 일할 이자는 위 공식으로 따로 계산합니다.
금리 상한: 연 20%를 넘는 이자는 받을 수 없음
은행·저축은행·카드사·보험회사 등 여신금융기관은 연 20%를 넘는 이자를 받을 수 없습니다(대부업법 제15조①, 시행령 제2조의2·제9조①).
등록 대부업자는 같은 법 제8조①·시행령 제5조②로, 금융업·대부업이 아닌 개인 사이 금전 대차는 이자제한법 제2조①로 각각 연 20%가 상한입니다.
대부업 등의 등록 및 금융이용자 보호에 관한 법률 제15조제1항: “여신금융기관은 연 100분의 27.9 이하의 범위에서 대통령령으로 정하는 율을 초과하여 대부금에 대한 이자를 받을 수 없다.”
상한을 넘는 부분의 이자계약은 무효이고, 이미 낸 초과 이자는 원금에 충당되며 남으면 돌려받을 수 있습니다(제15조⑤, 제8조④⑤ 준용).
이자율을 따질 때는 수수료 등 명칭과 관계없이 대출과 관련해 받는 돈도 이자로 봅니다(제15조②, 제8조② 준용). 담보권 설정비용 등 시행령이 정한 부대비용은 빠집니다(시행령 제9조③).
자주 하는 실수와 예외
- 월이자를 연 이자 ÷ 12로만 보는 실수: 실제 청구는 일수에 따라 달라질 수 있고 첫 달은 특히 다릅니다.
- 원리금균등 월 상환액을 이자로 착각하는 실수: 월 상환액에는 원금이 들어 있어 이자만 비교하려면 총이자를 봐야 합니다.
- 만기일시 3년 이자를 1년 이자 × 3으로 확정하는 실수: 연장 때 금리가 바뀌면 2년째부터 이자가 달라집니다.
- 가정 금리표를 내 금리로 여기는 실수: 실제 금리는 금융회사 심사로 정해지므로 상품설명서의 금리로 다시 계산합니다.
- 우대금리 조건을 빼고 계산하는 실수: 조건을 못 지키면 금리가 올라가 표보다 이자가 늘어납니다.
자주 묻는 질문
Q1. 신용대출 3천만원 이자는 한 달에 얼마인가요?
A. 만기일시상환이고 연 7%라고 가정하면 한 달 약 175,000원입니다. 연 5%면 125,000원, 연 9%면 225,000원이며 실제 청구액은 그 달 일수에 따라 조금 다를 수 있습니다.
Q2. 신용대출 이자 계산은 월 단위인가요, 일 단위인가요?
A. 연금리를 일수로 나눠 쓰는 일할 계산과 12로 나누는 월 단위 계산이 쓰일 수 있습니다. 어떤 방식인지와 연간 일수 기준은 약정서·상품설명서 확인이 필요합니다.
Q3. 원리금균등과 원금균등 중 총이자는 어느 쪽이 적나요?
A. 원금균등이 조금 적습니다. 3천만원·연 7%·3년 가정이면 원금균등 3,237,500원, 원리금균등 3,347,265원으로 109,765원 차이입니다.
Q4. 만기일시상환은 왜 총이자가 많나요?
A. 만기까지 원금이 줄지 않아 전체 원금에 계속 이자가 붙기 때문입니다. 3천만원·연 7%·3년 가정이면 6,300,000원으로 분할상환의 두 배 가까이 됩니다.
Q5. 마이너스통장도 같은 방식으로 계산하나요?
A. 사용한 금액과 사용 일수로 계산한다고 가정하면, 1천만원을 연 7%로 30일 쓸 때 일할 공식으로 57,534원입니다. 한도대출의 실제 계산 기준은 약정 확인이 필요합니다.
Q6. 신용대출 금리에 상한이 있나요?
A. 여신금융기관 대출은 연 20%를 넘을 수 없습니다(대부업법 제15조①, 시행령 제9조①). 넘는 부분의 이자계약은 무효이고, 이미 낸 초과 이자는 원금에 충당됩니다.
결론
신용대출 이자 계산은 “원금 × 연금리”로 1년 이자를 구하고, 12나 일수로 나눠 매달 이자를 보는 것에서 시작합니다. 금리 차이의 영향은 금액에 비례해, 2%p 차이면 1천만원당 1년 20만원입니다.
상환방식을 바꾸면 같은 금리에서도 3년 총이자가 630만원에서 320만원대까지 달라집니다. 가정표로 감을 잡은 뒤 상품설명서의 실제 금리와 상환 계획표로 다시 확인해 보세요.
공식 근거: 국가법령정보센터 대부업 등의 등록 및 금융이용자 보호에 관한 법률 제2조·제8조·제15조, 같은 법 시행령 제2조의2·제5조·제9조, 이자제한법 제2조·제7조, 이자제한법 제2조제1항의 최고이자율에 관한 규정, 금융소비자 보호에 관한 법률 제19조 (확인 기준일 2026년 11월 10일)