금리인하요구권 조건은 대출을 받은 뒤 취업·승진·재산 증가·개인신용평점 상승처럼 신용상태가 나아졌다고 인정되는 경우입니다.
은행뿐 아니라 보험회사·카드사 등 여신전문금융회사·저축은행·신협·새마을금고 대출에도 법으로 정해져 있습니다.
요구를 받은 금융회사는 10영업일 안에 받아들일지와 그 사유를 알려야 합니다. 다만 대출 당시 신용상태가 금리에 반영되지 않았거나 개선 폭이 작으면 받아들여지지 않을 수 있습니다.
아래에서 요건, 적용 금융회사, 통지 기한, 거절될 수 있는 경우를 법령 조문으로 정리했습니다. 이어서 요구가 수용돼 금리가 0.3%p·0.5%p 내려간다고 가정하고 월 상환액과 남은 이자 감소를 계산했습니다.
핵심 요약
- 신용공여(대출) 계약을 맺은 사람은 재산 증가, 신용등급·개인신용평점 상승 등 신용상태 개선이 인정되면 금리 인하를 요구할 수 있음(은행법 제30조의2① 등)
- 개인은 취업·승진·재산 증가·개인신용평점 상승, 개인사업자를 포함한 사업자는 재무상태 개선·신용등급 상승 등이 예시 요건(은행법 시행령 제18조의4①)
- 금융회사는 요구를 받은 날부터 10영업일 안에 수용 여부와 사유를 전화·서면·문자·전자우편 등으로 알려야 함. 자료 보완 기간은 빼고 셈(시행령 제18조의4③)
- 대출 계약 때 신용상태가 금리 산정에 영향을 주지 않았거나 개선이 경미하면 거절 사유로 고려될 수 있음(은행업감독규정 제25조의4①)
- 대출을 받으려는 사람에게 이 권리를 알리지 않은 금융회사는 2천만원 이하 과태료 대상(은행법 제69조④ 등)
- 가정 예시(요구가 수용돼 0.5%p 인하된 경우): 잔액 1억원·남은 20년·연 5.0%이면 월 27,307원, 남은 총이자 6,553,680원 감소. 수용 여부와 인하 폭은 금융회사 심사로 정해짐
금리인하요구권 조건, 법령에 정해진 요건은?
기본 요건은 “대출 계약 뒤 신용상태가 개선됐다고 인정되는 경우”입니다. 은행법 제30조의2①은 재산 증가, 신용등급 또는 개인신용평점 상승을 대표 예로 듭니다.
구체적인 예시는 시행령에 나옵니다. 계약자가 개인인지 사업자인지에 따라 아래처럼 나뉩니다.
| 계약자 | 시행령에 적힌 신용상태 개선 예시 | 근거 |
|---|---|---|
| 개인 | 취업, 승진, 재산 증가, 개인신용평점 상승 등 | 은행법 시행령 제18조의4①1 |
| 개인이 아닌 자(개인사업자 포함) | 재무상태 개선, 신용등급 또는 개인신용평점 상승 등 | 은행법 시행령 제18조의4①2 |
조문 끝에 “등”이 붙어 있어 위 항목만으로 한정되지는 않습니다. 소득 증가나 부채 감소가 어떻게 반영되는지는 조문만으로 정해지지 않아 금융회사가 안내하는 인정요건을 함께 확인해야 합니다.
조문은 대출 계약을 맺은 사람에게 그 뒤 신용상태 개선이 나타난 경우를 전제로 합니다. 어느 시점과 비교해 개선을 판단하는지는 금융회사 안내로 확인할 수 있습니다.
금리인하요구권 조건은 시장금리 변화가 아니라 차주 본인의 신용상태 변화를 근거로 합니다. 기준금리와 대출 금리의 관계는 기준금리 정리 글에 있습니다.
어느 금융회사 대출에 적용될까
금리인하요구권 조건을 정한 조문은 은행에만 있는 것이 아닙니다. 업권별 법률과 시행령에 거의 같은 문장으로 들어 있습니다.
| 금융회사 | 법률 조문 | 시행령 조문(요건·10영업일 통지) |
|---|---|---|
| 은행 | 은행법 제30조의2 | 은행법 시행령 제18조의4 |
| 보험회사(대출) | 보험업법 제110조의3 | 보험업법 시행령 제56조의3 |
| 여신전문금융회사(카드사·캐피탈 등) | 여신전문금융업법 제50조의13 | 같은 법 시행령 제19조의18 |
| 상호저축은행 | 상호저축은행법 제14조의2 | 같은 법 시행령 제10조의3 |
| 신용협동조합·중앙회 | 신용협동조합법 제45조의3·제79조의2 | 같은 법 시행령 제18조의3 |
| 지역농협·지역축협·지구별 수협·산림조합(신용사업) | 신용협동조합법 제95조①④로 제45조의3 적용 | 신용협동조합법 시행령 제18조의3 |
| 새마을금고·중앙회 | 새마을금고법 제31조의2·제67조⑧ | 같은 법 시행령 제16조의5 |
카드론처럼 여신전문금융회사의 신용공여도 같은 구조로 요구할 수 있습니다. 대부업법에는 같은 조문이 없어, 대부업체 대출은 계약서와 업체 안내를 따로 확인해야 합니다.
신청부터 결과 통지까지, 10영업일 기한
신청 뒤 진행은 시행령과 감독규정에 따라 아래 순서입니다.
- 대출받은 금융회사에 금리 인하를 요구합니다. 인정요건과 절차는 금융회사가 홈페이지 등으로 안내해야 합니다(은행업감독규정 제25조의4③).
- 금융회사는 신용상태 개선을 확인할 자료 제출을 요구할 수 있습니다(같은 조②). 재직·소득·재산 관련 서류가 여기에 해당할 수 있습니다.
- 금융회사는 요구를 받은 날부터 10영업일 이내에 수용 여부와 그 사유를 알립니다(은행법 시행령 제18조의4③).
- 통지는 전화, 서면, 문자메시지, 전자우편, 팩스 또는 이와 비슷한 방법으로 합니다.
은행법 시행령 제18조의4③은 “금리인하 요구를 받은 날부터 10영업일 이내(금리인하 요구자에게 자료의 보완을 요구하는 날부터 자료가 제출되는 날까지의 기간은 포함하지 않는다)에 해당 요구의 수용 여부 및 그 사유를” 알려야 한다고 정합니다.
보완 서류를 늦게 내면 그 기간만큼 통지가 뒤로 밀릴 수 있습니다.
거절될 때도 사유를 함께 알려야 합니다. 받은 사유는 재신청이나 다른 대출과 비교할 때 판단 근거로 쓸 수 있습니다.
신청 횟수 제한, 재신청 간격, 인하 금리가 언제부터 적용되는지는 법령·감독규정 조문에 정해져 있지 않습니다. 이 부분은 해당 금융회사의 안내와 약관으로 확인이 필요합니다.
금리인하요구권 조건을 갖춰도 거절될 수 있는 경우
금리인하요구권 조건에 맞아도 금융회사는 “신용상태의 개선이 금리 산정에 영향을 미치는지 여부” 등을 고려할 수 있습니다(은행법 시행령 제18조의4②). 구체적인 사유는 업권별 감독규정에 있습니다.
| 고려 사유 | 의미 |
|---|---|
| 계약 체결 때 신용상태가 금리 산정에 영향을 미치지 않은 경우 | 처음부터 차주 신용과 무관하게 금리가 정해진 대출 |
| 신용상태 개선이 경미해 금리 재산정에 영향이 없는 경우 | 개선은 있지만 금리를 다시 매길 정도가 아닌 경우 |
이 두 가지는 은행업감독규정 제25조의4①, 상호저축은행업감독규정 제23조의6①, 보험업감독규정 제5-15조의3①, 여신전문금융업감독규정 제26조의6①, 상호금융업감독규정 제10조의2①에 같은 취지로 들어 있습니다.
보험업감독규정은 첫째 사유에 “보험계약 대출의 경우를 포함한다”고 적어 두었습니다. 보험계약대출이 이 사유에 해당할 수 있다는 점을 조문에 직접 적어 둔 것입니다.
어떤 대출이 첫째 사유에 해당하는지는 상품마다 다릅니다. 내 대출 금리가 신용평가를 반영해 정해졌는지 대출 약정서나 상품설명서로 확인해 보는 것이 좋습니다.
새마을금고는 고려사항을 행정안전부장관 고시로 정합니다(새마을금고법 시행령 제16조의5②).
금리가 0.3%p·0.5%p 내려가면 이자는 얼마나 줄까
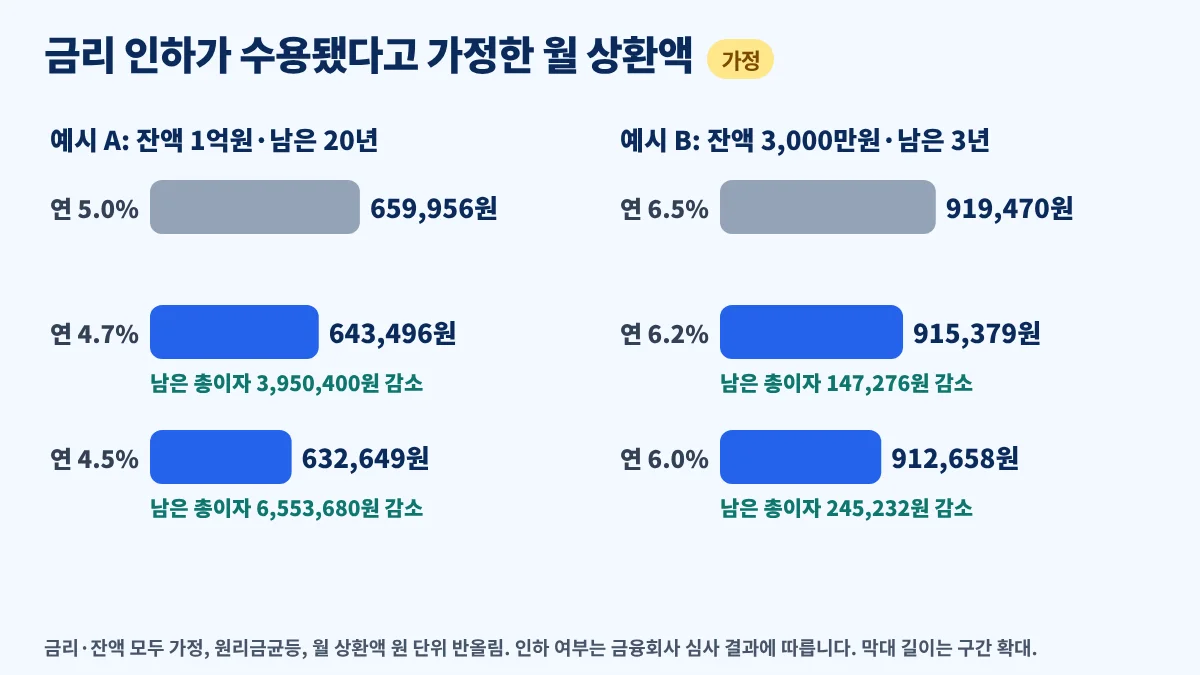
아래는 금리인하 요구가 받아들여져 남은 기간 동안 낮아진 금리가 그대로 적용된다고 가정한 계산입니다. 원리금균등상환, 남은 잔액·만기는 그대로, 월 상환액은 원 단위 반올림입니다.
남은 총이자는 “월 상환액 × 남은 회차 − 잔액”으로 구했습니다. 마지막 회차 끝수 조정은 반영하지 않아 실제와 100원 미만 차이가 날 수 있습니다.
| 예시 A(가정): 잔액 1억원·남은 20년(240회) | 연 5.0%(현재) | 연 4.7%(0.3%p 인하) | 연 4.5%(0.5%p 인하) |
|---|---|---|---|
| 월 상환액 | 659,956원 | 643,496원 | 632,649원 |
| 월 상환액 감소 | — | 16,460원 | 27,307원 |
| 남은 총이자 | 58,389,440원 | 54,439,040원 | 51,835,760원 |
| 남은 총이자 감소 | — | 3,950,400원 | 6,553,680원 |
| 예시 B(가정): 잔액 3,000만원·남은 3년(36회) | 연 6.5%(현재) | 연 6.2%(0.3%p 인하) | 연 6.0%(0.5%p 인하) |
|---|---|---|---|
| 월 상환액 | 919,470원 | 915,379원 | 912,658원 |
| 월 상환액 감소 | — | 4,091원 | 6,812원 |
| 남은 총이자 | 3,100,920원 | 2,953,644원 | 2,855,688원 |
| 남은 총이자 감소 | — | 147,276원 | 245,232원 |
같은 0.5%p 인하라도 예시 A는 남은 이자가 655만원가량, 예시 B는 25만원가량 줄었습니다. 잔액이 크고 남은 기간이 길수록 절감액이 커집니다.
첫 달 이자로 빠르게 가늠하는 법
첫 달 이자 감소는 “잔액 × 인하 폭 ÷ 12″로 어림할 수 있습니다. 잔액 1억원이면 0.3%p는 약 25,000원, 0.5%p는 약 41,667원입니다.
원리금균등에서는 원금이 줄수록 이자 차이도 작아지므로 월 상환액 감소는 이보다 작게 나옵니다. 예시 A의 0.5%p 인하 때 월 상환액 감소가 27,307원인 이유입니다.
내 대출로 계산하려면 대출이자 계산기에서 남은 잔액과 기간, 현재 금리와 인하 후 금리를 각각 넣고 상환방식을 원리금균등으로 고르면 됩니다.
거치기간이 있는 대출의 총이자 차이는 거치기간 총이자 비교에서 볼 수 있습니다.
금리인하요구권 조건 확인 후 신청 전 점검할 것
- 금리인하요구권 조건에 해당하는 변화(취업·승진·소득·재산·신용평점·사업자 재무상태)를 증빙할 서류가 있는지 정리합니다.
- 내 대출이 신용상태를 반영해 금리를 정한 상품인지 약정서나 상품설명서로 확인합니다.
- 결과 통지는 10영업일 이내지만 자료 보완 기간은 빠지므로, 요청받은 서류를 늦게 내면 통지도 그만큼 늦어질 수 있습니다.
- 인하가 받아들여지면 적용 시작일과 바뀐 금리를 통지 내용이나 대출 거래내역에서 확인합니다.
- 거절됐다면 통지된 사유를 확인하고, 다른 금융회사 대출과 비교할 때는 중도상환수수료까지 넣어 봅니다.
- 갈아타기와 비교할 때는 대출 갈아타기 비교에 현재 금리·새 금리·남은 기간·중도상환수수료를 넣어 볼 수 있습니다.
자주 묻는 질문
Q1. 금리인하요구권 조건은 무엇인가요?
A. 대출 계약 뒤 재산 증가, 신용등급·개인신용평점 상승 등 신용상태 개선이 인정되는 경우입니다(은행법 제30조의2①). 개인은 취업·승진도 시행령에 예시로 들어 있습니다.
Q2. 은행 말고 카드론이나 저축은행 대출도 신청할 수 있나요?
A. 여신전문금융업법 제50조의13, 상호저축은행법 제14조의2에 같은 권리가 있습니다. 보험회사, 신협, 새마을금고, 지역농협·수협·산림조합 신용사업 대출에도 같은 취지의 조문이 있습니다.
Q3. 신청하면 결과는 언제 알 수 있나요?
A. 요구를 받은 날부터 10영업일 이내에 수용 여부와 사유를 알려야 합니다(은행법 시행령 제18조의4③). 자료 보완을 요구받은 날부터 제출한 날까지는 이 기간에서 빠집니다.
Q4. 어떤 경우에 거절될 수 있나요?
A. 대출 계약 때 신용상태가 금리 산정에 영향을 주지 않았거나, 개선이 경미해 금리를 다시 정할 정도가 아닌 경우가 감독규정상 고려 사유입니다. 거절될 때도 사유를 알려야 합니다.
Q5. 금리가 0.5%p 내려가면 이자가 얼마나 줄어드나요?
A. 요구가 수용돼 0.5%p 인하된다고 가정하면, 1억원·남은 20년·연 5.0%에서 월 27,307원, 남은 총이자 6,553,680원이 줄어듭니다. 3,000만원·남은 3년·연 6.5% 가정이면 245,232원 줄어듭니다.
실제 수용 여부와 인하 폭은 금융회사 심사 결과에 따르며, 요구가 거절될 수도 있습니다.
Q6. 여러 번 신청해도 되나요?
A. 신청 횟수나 재신청 간격은 법령·감독규정 조문에 정해져 있지 않습니다. 금융회사마다 안내하는 인정요건과 절차가 다를 수 있어 해당 금융회사의 안내를 확인하세요.
결론
금리인하요구권 조건의 핵심은 대출 계약 이후 신용상태가 나아졌다는 점을 자료로 보여 주는 것입니다. 수용 여부는 금융회사 심사로 정해지며, 금융회사는 10영업일 안에 결과와 사유를 알려야 합니다.
요구가 수용돼 0.5%p 인하된다고 가정한 예시에서는 1억원·20년 대출의 남은 이자가 약 655만원 줄었습니다. 거절될 수도 있으므로 통지된 사유를 확인하고 갈아타기 비용과 비교해 판단하면 됩니다.
공식 근거(일반 텍스트 링크): 국가법령정보센터 은행법 제30조의2·제69조, 은행법 시행령 제18조의4, 보험업법 제110조의3, 보험업법 시행령 제56조의3, 여신전문금융업법 제50조의13, 같은 법 시행령 제19조의18, 상호저축은행법 제14조의2, 같은 법 시행령 제10조의3, 신용협동조합법 제45조의3·제95조, 같은 법 시행령 제18조의3, 새마을금고법 제31조의2, 같은 법 시행령 제16조의5, 은행업감독규정 제25조의4, 보험업감독규정 제5-15조의3