대출 금리 비교 방법의 핵심은 견적을 같은 금액·만기·상환방식으로 맞춘 다음, 표시금리를 기준금리·가산금리·우대금리로 나눠 보고 총이자로 바꿔 비교하는 것입니다. 표시금리가 가장 낮은 견적이 끝까지 가장 싸다는 보장은 없습니다.
우대금리는 조건을 지켜야 유지되고, 변동금리는 기준금리가 움직이면 함께 달라집니다. 아래 1억원·5년 가정 예시에서는 표시금리 1위 견적이 우대가 1년 뒤 빠지면 3위로 내려갑니다.
견적을 받는 순서부터 금리 구성 읽기, 총이자 계산, 부대비용, 계약 뒤 확인할 권리까지 차례로 정리했습니다.
핵심 요약
- 비교 전제: 희망 금액·만기·상환방식·금리 유형(고정·변동)을 모든 금융회사에 같게 요청해야 숫자를 나란히 놓을 수 있습니다.
- 금리 분해: 대출금리는 기준금리에 가산금리를 더하고 우대금리를 빼는 구조로 안내되는 경우가 많습니다.
- 우대 조건: 급여이체·카드 실적 같은 조건을 못 지키면 우대만큼 금리가 오를 수 있어, 우대 폭이 큰 견적일수록 조건을 따로 봐야 합니다.
- 총이자 비교: 같은 금리라도 상환방식에 따라 총이자가 크게 달라집니다(가정 1억원·5년·4.40%: 원리금균등 11,585,494원, 만기일시 22,000,000원).
- 부대비용: 약정 금액 5천만원 초과 1억원 이하 대출 인지세는 7만원이고, 보증료·근저당 비용은 상품마다 다릅니다.
- 설명 의무: 금융회사는 금리와 변동 여부, 중도상환수수료, 상환방법별 상환금액, 부담 총액을 설명해야 합니다(금융소비자보호법 제19조①1라).
- 계약 뒤: 대출은 계약서류를 받은 날 등부터 14일 안에 청약철회를 할 수 있고(제46조①3), 은행 대출은 신용이 좋아지면 금리인하를 요구할 수 있습니다(은행법 제30조의2).
대출 금리 비교 방법 1단계: 견적 조건을 같게 맞추기
견적마다 금액이나 만기가 다르면 금리와 월 상환액을 나란히 놓아도 의미가 없습니다. 먼저 아래 항목을 하나의 조건표로 정해 모든 금융회사에 같은 값으로 요청합니다.
| 맞출 항목 | 같게 맞추는 이유 |
|---|---|
| 희망 대출금액 | 금액에 따라 인지세 구간과 적용 금리가 달라질 수 있음 |
| 만기(대출기간) | 만기가 길면 월 상환액은 줄고 총이자는 늘어남 |
| 상환방식 | 원리금균등·원금균등·만기일시는 같은 금리에도 총이자가 다름 |
| 금리 유형 | 고정 기간·변동 주기가 다르면 위험이 다름 |
| 거치기간 유무 | 이자만 내는 기간이 있으면 총이자가 늘어남 |
조회 결과에 한도와 금리가 함께 나오면 한도는 따로 적어 둡니다. 한도는 DSR·LTV 같은 규제와 심사로 정해지는 부분이라 이 글의 금리 비교와는 나눠서 봅니다.
금융회사가 계약을 권유하면서 다른 상품과 비교해 근거 없이 더 유리하다고 알리는 것은 법으로 막혀 있습니다. 비교대상과 기준을 밝히지 않거나 객관적 근거 없이 우수하다고 알리면 부당권유행위가 됩니다(금융소비자보호법 제21조4호).
그래서 상담에서 “더 싸다”는 설명을 들으면 어떤 조건끼리 비교한 것인지 되물어 볼 수 있습니다.
금리 구성 읽기: 기준금리 종류·가산금리·우대금리
금융위원회는 2023년 5월 보도참고에서 대출금리 구성을 기준금리·가산금리·우대금리로 나눠 공시항목을 세분화하는 방안을 소개했습니다. 대출 금리 비교 방법에서도 견적서를 이 세 칸으로 나눠 적으면 차이가 어디서 생기는지 보입니다.
| 구성 | 무엇을 볼지 | 확인할 곳 |
|---|---|---|
| 기준금리(지표금리) | 어떤 지표인지, 변동 주기, 고정 기간 | 상품설명서 금리 항목 |
| 가산금리 | 금융회사가 비용·위험 등을 반영해 더하는 부분 | 금리 산정 내역 |
| 우대금리 | 항목별 폭, 조건, 유지 기간, 빠지는 시점 | 상품설명서 우대 항목 |
| 최종 적용금리 | 기준 + 가산 − 우대 | 약정서 |
기준금리는 한국은행 기준금리와 다른 말로 쓰일 때가 많습니다. 같은 보도참고는 신용대출 기준금리로 은행채·CD 같은 단기 시장금리가 주로 쓰이고, 코픽스를 기준금리로 하는 신용대출 확대 방안도 소개했습니다.
지표가 다르면 같은 시점에도 숫자와 움직이는 속도가 다릅니다. 변동금리 견적끼리 비교할 때는 지표 이름과 변동 주기를 함께 적어 두는 편이 정확합니다.
금융소비자보호법은 대출성 상품을 권유할 때 “금리 및 변동 여부”를 설명하도록 정합니다(제19조①1라1)). 지표 이름이나 변동 주기가 상품설명서에서 보이지 않으면 설명을 요청할 수 있습니다.
우대금리 조건과 우대가 빠질 때의 금리
우대금리는 급여이체, 카드 사용 실적, 자동이체처럼 정해진 거래 조건을 채울 때 빼 주는 금리입니다. 조건을 못 채우면 그 폭만큼 적용금리가 다시 올라갈 수 있습니다.
| 우대 항목에서 확인할 것 | 예시 질문 |
|---|---|
| 항목별 폭 | 급여이체 몇 %p, 카드 실적 몇 %p인가 |
| 판단 기준 | 금액 기준인지, 몇 개월 연속인지 |
| 빠지는 시점 | 조건 미충족 다음 달인지, 다음 금리 변경일인지 |
| 다시 채웠을 때 | 다음 변경 시점부터 다시 적용되는지 |
| 우대 유지 기간 | 대출 전 기간인지, 처음 몇 년만인지 |
우대가 빠지는 시점과 재적용 방식은 법이 정한 값이 아니라 상품마다 다릅니다. 상품설명서의 우대 항목과 약정서의 금리 변경 조항으로 확인해야 합니다.
우대 조건으로 다른 금융상품 가입을 안내받을 수는 있지만, 소비자 의사에 반해 다른 상품 계약을 강요하는 것은 금지돼 있습니다(금융소비자보호법 제20조①1, 시행령 제15조④1).
우대 조건이 대출과 연계된 서비스라면 그 내용과 제공기간, 변경·종료 사전통지도 설명 대상입니다(제19조①2, 시행령 제13조⑦). 연계 서비스가 언제까지 유지되는지도 함께 물어보면 좋습니다.
대출 견적 3개 총이자 계산(가정)
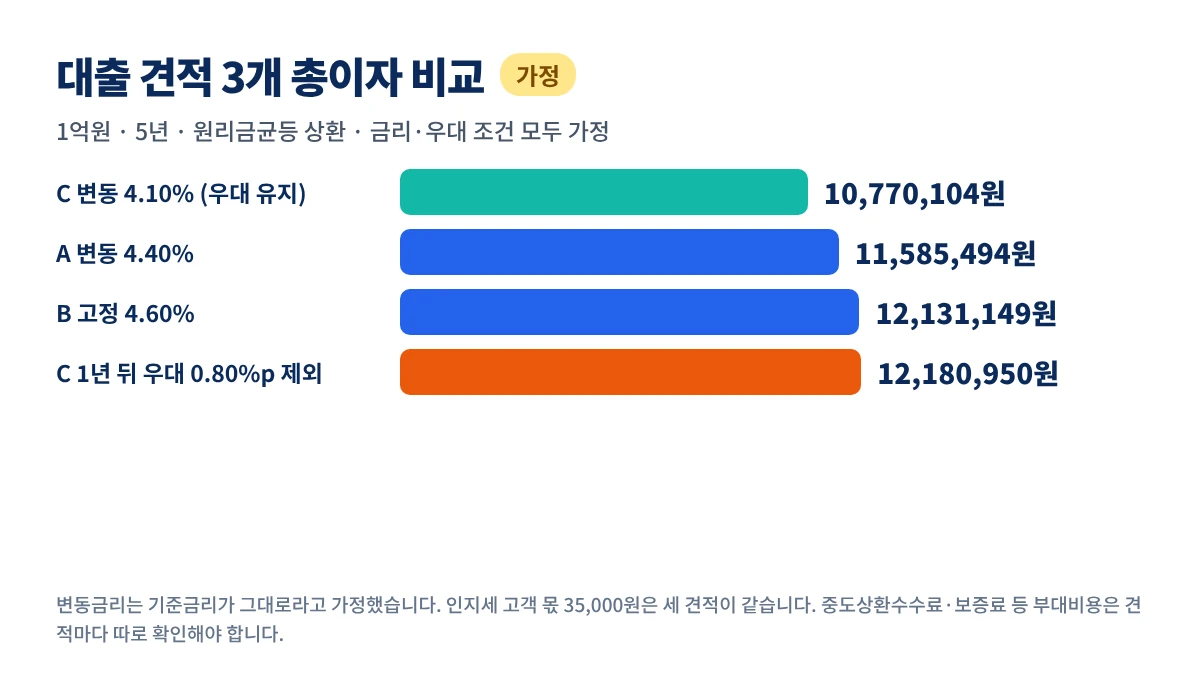
가정은 대출 1억원, 만기 5년(60개월), 원리금균등입니다. 변동금리 견적은 기준금리가 만기까지 그대로라고 놓은 계산이며, 금리 전망이 아닙니다.
| 견적(가정) | 금리 구성 | 적용금리 | 월 상환액 | 5년 총이자 |
|---|---|---|---|---|
| A 변동 | 기준 3.00% + 가산 1.80% − 우대 0.40% | 4.40% | 1,859,758원 | 11,585,494원 |
| B 5년 고정 | 우대 없음 | 4.60% | 1,868,852원 | 12,131,149원 |
| C 변동 | 기준 2.90% + 가산 2.00% − 우대 0.80% | 4.10% | 1,846,168원 | 10,770,104원 |
표시금리만 보면 C가 A보다 815,390원, B보다 1,361,045원 적습니다. 그런데 C는 가산금리가 가장 높고, 우대 0.80%p에 기대고 있습니다.
C의 우대 0.80%p가 1년 뒤 모두 빠진다고 가정하면, 12개월 뒤 잔액 81,602,820원을 남은 48개월 동안 4.90%로 다시 나눠 갚게 됩니다. 월 상환액은 1,875,561원으로 바뀝니다.
| C의 경우(가정) | 5년 총이자 | 우대 유지 대비 |
|---|---|---|
| 우대 5년 유지(4.10%) | 10,770,104원 | 기준 |
| 1년 뒤 우대 0.40%p만 빠짐(4.50%) | 11,473,802원 | +703,698원 |
| 1년 뒤 우대 0.80%p 모두 빠짐(4.90%) | 12,180,950원 | +1,410,846원 |
| 처음부터 우대 없음(4.90%) | 12,952,721원 | +2,182,617원 |
우대가 모두 빠지면 C의 총이자는 A보다 595,456원, 고정금리 B보다도 49,801원 많아집니다. 절반만 지켜도 C는 A보다 111,692원 적어, 지킬 수 있는 우대 항목 수가 선택을 가릅니다.
이 숫자는 대출이자 계산기에 대출금액 100000000, 금리 4.1·4.4·4.6, 기간 5년, 원리금균등을 넣으면 그대로 확인할 수 있습니다. 우대가 중간에 빠지는 경우는 남은 잔액과 기간으로 한 번 더 계산합니다.
상환방식에 따라 같은 금리도 총이자가 다르다
대출 금리 비교 방법에서 상환방식을 맞추지 않으면 금리가 낮은 쪽이 오히려 총이자가 많을 수 있습니다. A 견적 금리 4.40%, 1억원, 5년으로 세 방식을 비교하면 아래와 같습니다.
| 상환방식(가정 4.40%) | 처음 월 납입액 | 5년 총이자 |
|---|---|---|
| 원리금균등 | 1,859,758원(매월 같음) | 11,585,494원 |
| 원금균등 | 2,033,333원(점점 줄어듦) | 11,183,333원 |
| 만기일시 | 366,667원(이자만, 만기에 원금 1억원) | 22,000,000원 |
원금균등은 원리금균등보다 402,161원 적고, 만기일시는 원리금균등보다 10,414,506원 많습니다. 월 납입액만 보고 만기일시 견적을 고르면 총이자가 거의 두 배가 될 수 있습니다.
두 균등 방식의 월별 흐름 차이는 원리금균등 원금균등 차이에 정리돼 있습니다. 금융회사가 특정 상환방식을 자기 이익을 위해 강요하는 것은 금지돼 있습니다(금융소비자보호법 제20조①4가).
부대비용과 중도상환수수료까지 넣은 대출 금리 비교 방법
대출 금리 비교 방법의 마지막 단계는 이자 밖에서 나가는 돈을 더하는 것입니다. 금융소비자보호법도 대출원리금과 수수료 등 부담해야 하는 금액의 총액을 설명 항목으로 정합니다(제19조①1라4)).
| 부대비용 항목 | 기준 | 비교 방법 |
|---|---|---|
| 대출 인지세 | 약정 금액 5천만원 이하 0원, 1억원 이하 7만원, 10억원 이하 15만원(인지세법 제3조·제6조8호) | 같은 금액이면 견적 간 차이 없음, 분담 비율은 약정서 확인 |
| 보증료 | 보증부 상품만 해당 | 비용 내역서 금액을 총비용에 더함 |
| 근저당 설정 관련 비용 | 담보대출만 해당 | 누가 부담하는지 약정서 비용 항목 확인 |
| 중도상환수수료 | 부과 여부·기간·수수료율은 설명 대상(제19조①1라1)) | 일찍 갚을 계획이 있으면 비교표에 칸을 둠 |
앞 예시의 1억원 약정 인지세는 70,000원입니다. 고객이 절반을 낸다고 가정하면 35,000원이라, 세 견적의 총비용은 C 10,805,104원, A 11,620,494원, B 12,166,149원이 됩니다.
같은 금액을 비교하면 인지세는 순위를 바꾸지 않습니다. 순위를 바꾸는 쪽은 보증료처럼 상품마다 있고 없는 비용, 그리고 중간에 갈아타거나 일찍 갚을 때의 수수료입니다.
중도상환수수료 계산은 중도상환수수료 계산 방법에 따로 정리돼 있습니다. 비교표에는 “부과 여부·기간·요율” 세 칸만 견적별로 적어 두면 됩니다.
비교 뒤 계약 전후 확인할 권리
- 계약 전: 상품설명서를 받아 금리·변동 여부, 상환방법별 상환금액, 부담 총액이 견적과 같은지 대조합니다(제19조①②).
- 계약 직후: 마음이 바뀌면 계약서류를 받은 날(서류 제공이 생략된 경우 계약체결일)부터 14일 안에 청약철회를 할 수 있습니다. 돈을 그보다 늦게 받았다면 받은 날부터 셉니다(제46조①3).
- 청약철회 때: 철회 의사를 서면등으로 보내고 받은 원금과 그 기간 이자, 금융회사가 제3자에게 낸 인지세·등기 비용 등을 돌려줘야 효력이 생깁니다(제46조②2, 시행령 제37조⑤⑥).
- 대출 기간 중: 은행 대출이면 재산 증가나 신용평점 상승처럼 신용상태가 좋아졌을 때 금리인하를 요구할 수 있습니다(은행법 제30조의2①). 다른 금융회사 대출은 해당 업권 법령과 약정서의 금리인하 요구 조항을 확인합니다.
은행법 제30조의2제1항: “은행과 신용공여 계약을 체결한 자는 재산 증가나 신용등급 또는 개인신용평점 상승 등 신용상태 개선이 나타났다고 인정되는 경우 은행에 금리인하를 요구할 수 있다.”
금리인하 요구를 정당한 사유 없이 거절하거나 처리를 미루는 것은 불공정영업행위로 정해져 있습니다(금융소비자보호법 시행령 제15조④3나). 신청 대상과 결과 통지 기한은 금리인하요구권 조건에 있습니다.
시설대여·할부금융 일부, 온라인투자연계 대출 등은 청약철회 대상에서 빠집니다(시행령 제37조①3). 돌려줄 금액 계산과 기산점 예시는 대출 청약철회에 정리돼 있습니다.
자주 하는 실수와 예외
대출 금리 비교 방법을 알아도 실제 견적을 놓고 자주 생기는 실수는 아래와 같습니다.
- 월 상환액만 비교하는 실수: 만기가 길거나 만기일시면 월 납입액은 작아도 총이자는 커집니다.
- 우대 최대치로 비교하는 실수: 내가 실제로 채울 수 있는 우대만 빼서 적용금리를 다시 계산해야 합니다.
- 변동금리 지표를 같은 것으로 보는 실수: 지표가 다르면 같은 날 숫자도, 바뀌는 주기도 다릅니다.
- 견적 날짜를 섞는 실수: 금리는 날마다 바뀔 수 있어 비교할 견적은 가까운 날짜에 받는 편이 정확합니다.
- 비교 사이트 순위를 최종 금리로 여기는 실수: 조회 결과는 심사 전 예상치일 수 있고, 최종 금리는 약정서에 적힌 값입니다.
금융위원회는 금융상품의 주요 내용을 유형별로 비교해 공시할 수 있습니다(금융소비자보호법 제32조①). 공시 평균값은 참고용이고, 내 금리는 심사 결과로 정해집니다.
자주 묻는 질문
Q1. 대출 금리 비교 방법에서 가장 먼저 할 일은 무엇인가요?
A. 희망 금액·만기·상환방식·금리 유형을 정해 모든 금융회사에 같은 조건으로 견적을 요청하는 것입니다. 조건이 다르면 금리와 총이자를 나란히 비교할 수 없습니다.
Q2. 가산금리와 우대금리 중 무엇을 더 봐야 하나요?
A. 둘 다 보되, 우대 폭이 큰 견적은 우대가 빠졌을 때 금리를 따로 계산해 보는 편이 안전합니다. 위 예시처럼 가산금리가 높고 우대가 큰 견적은 조건을 못 지키면 순위가 바뀔 수 있습니다.
Q3. 고정금리와 변동금리 견적은 어떻게 비교하나요?
A. 지금 적용금리로 총이자를 계산하되, 변동금리는 지표 이름과 변동 주기, 고정금리는 고정 기간과 그 뒤 전환 방식을 함께 적습니다. 미래 금리는 알 수 없어 그 위험을 감당할 수 있는지가 판단 기준입니다.
Q4. 대출 인지세는 견적마다 다른가요?
A. 인지세는 약정 금액 구간으로 정해져 같은 금액이면 금융회사가 달라도 같습니다. 5천만원 초과 1억원 이하 7만원이고, 고객이 낼 몫은 약정서 비용 부담 조항을 확인합니다.
Q5. 계약하고 나서 더 싼 견적을 찾으면 어떻게 하나요?
A. 계약서류를 받은 날 등부터 14일 안이면 청약철회를 할 수 있습니다(금융소비자보호법 제46조①3). 그 뒤에 갈아타려면 중도상환수수료와 새 대출 비용을 함께 따져야 합니다.
Q6. 우대 조건을 다시 채우면 금리가 바로 내려가나요?
A. 다시 적용되는 시점은 상품마다 다릅니다. 지나간 기간까지 소급되지 않을 수 있어, 상품설명서의 우대 제외·재적용 조항을 계약 전에 확인하는 편이 좋습니다.
결론
대출 금리 비교 방법은 “조건 맞추기 → 금리 3칸 분해 → 내가 지킬 수 있는 우대만 반영 → 상환방식별 총이자 → 부대비용·수수료 칸 추가” 순서로 하면 견적 차이가 어디서 나는지 보입니다.
표시금리가 가장 낮은 견적이 우대에 크게 기대고 있다면, 우대가 빠지는 경우의 총이자를 한 번 더 계산해 보세요. 계약 뒤에도 14일 청약철회와, 은행 대출이면 금리인하요구권이 남아 있습니다.
공식 근거: 국가법령정보센터 금융소비자 보호에 관한 법률 제19조·제20조·제21조·제32조·제46조, 같은 법 시행령 제13조·제15조·제37조, 은행법 제30조의2, 인지세법 제1조·제3조·제6조, 금융위원회 보도참고(2023. 5. 4., 금리산정체계 정비방향) (확인 기준일 2026년 11월 8일)