가상자산 압류는 세금 체납이든 민사 채무든 가능하고, 거래소에 맡긴 코인은 거래소를 통해 팔려 빚에 충당될 수 있습니다.
다만 세금은 세무서가 법원 없이 진행하고, 개인 채무는 판결 같은 집행권원과 법원 압류명령이 있어야 합니다.
코인은 압류금지 재산 목록에 들어 있지 않습니다. 그래서 “거래소 코인은 안 건드린다”는 생각으로 체납을 미루면 가격이 떨어진 날에 팔려 손해가 커질 수 있습니다.
아래에서 국세 강제징수와 민사집행의 순서, 거래소 보관분과 개인지갑 보관분의 차이, 매각 후 남는 돈 계산을 차례로 정리했습니다.
핵심 요약
- 대상: 경제적 가치가 있고 전자적으로 거래·이전되는 가상자산, 게임 결과물·선불전자지급수단 등은 제외(가상자산이용자보호법 제2조1호)
- 압류금지 여부: 국세징수법 제41조, 민사집행법 제195조·제246조 목록에 가상자산 없음
- 국세 체납: 독촉 기한까지 안 내면 압류, 세무서가 거래소에 코인 이전을 문서로 요구하고 거래소는 따라야 함(국세징수법 제31조①·제55조③)
- 국세 매각: 거래소를 통해 세무서가 직접 매각 가능, 매각 전 체납자에게 통지(제66조②2·③)
- 지방세 체납: 지방세징수법도 같은 구조(제61조③·제71조②2)
- 민사 채무: 확정판결·확정 지급명령·집행승낙 공정증서 등 집행권원 → 법원 압류명령 → 양도·매각명령 확정 → 매각·배당(민사집행법 제24조·제56조, 민사집행규칙 제175조의2 이하)
- 남는 돈: 국세는 배분 후 남은 금액을 체납자에게 지급(국세징수법 제96조③)
가상자산 압류, 세금 체납과 민사 채무는 절차가 다르다
같은 가상자산 압류라도 누가 어떤 근거로 하느냐에 따라 순서가 다릅니다. 세금은 행정 절차로, 개인 간 빚은 법원 절차로 진행됩니다.
| 구분 | 국세·지방세 체납(강제징수) | 민사 채무(강제집행) |
|---|---|---|
| 진행 주체 | 관할 세무서장(지방세는 지방자치단체장) | 채권자 신청 → 집행법원·집행관 |
| 시작 조건 | 독촉장 기한까지 미납(국세징수법 제31조①1, 지방세징수법 제33조①1) | 집행권원과 집행문(민사집행법 제24조·제28조·제56조) |
| 거래소 보관 코인 | 세무서가 거래소에 지정 계정으로 이전 요구(제55조③, 시행령 제43조의2①2) | 법원이 거래소에 이전 금지, 채무자에 처분 금지(규칙 제175조의3) |
| 개인지갑 코인 | 체납자에게 지정 가상자산주소로 이전 요구(시행령 제43조의2①1) | 처분 금지 + 집행관에게 이전 명령(규칙 제175조의8) |
| 매각 | 거래소를 통한 직접 매각, 한국자산관리공사 대행 가능(제66조②2·제103조①5) | 양도명령·매각명령 확정 후 매각일 시장가격 등으로(규칙 제175조의5·제175조의6) |
| 판결·확정 전 | 일정 사유가 있으면 확정 전 보전압류(제31조②) | 가압류·처분금지 가처분(규칙 제213조의2·제216조의2) |
세금 체납 단계별 불이익 전체는 세금 체납 불이익에 정리돼 있습니다. 이 글은 그중 코인이 압류·매각되는 부분만 다룹니다.
세금 체납 시 가상자산 압류 순서
국세를 지정납부기한까지 내지 않으면 기한이 지난 뒤 10일 안에 독촉장이 발급됩니다(소액 등 예외 있음). 독촉장에 적힌 기한은 독촉일부터 20일 이내 범위에서 정해집니다(국세징수법 제10조).
- 독촉 기한까지 완납하지 않으면 세무서는 재산을 압류합니다(제31조①1).
- 거래소에 코인이 있으면 세무서가 거래소에 이전 요구 문서를 보냅니다(제55조③). 문서에는 이전할 가상자산과 규모, 이전 기한, 지정 계정이 적힙니다(시행령 제43조의2②).
- 거래소에 이전을 요구한 사실은 체납자에게 통지됩니다(제55조④).
- 압류된 코인은 체납자가 팔거나 옮길 수 없습니다(제43조①).
- 세무서는 매각 전 체납자에게 통지하고 거래소를 통해 직접 팔 수 있습니다(제66조②2·③).
- 매각대금은 압류 관련 체납액, 교부청구 체납액, 담보채권 등 법이 정한 채권에 배분하고 남는 금액을 체납자에게 지급합니다(제94조3·제96조①③).
국세징수법 제55조제3항: “관할 세무서장은 제2항에 따라 「가상자산 이용자 보호 등에 관한 법률」 제2조제1호에 따른 가상자산(이하 “가상자산”이라 한다)을 압류하려는 경우 체납자[같은 법 제2조제2호에 따른 가상자산사업자(이하 “가상자산사업자”라 한다) 등 제3자가 체납자의 가상자산을 보관하고 있을 때에는 그 제3자를 말한다]에게 대통령령으로 정하는 바에 따라 해당 가상자산의 이전을 문서로 요구할 수 있고, 요구받은 체납자 또는 그 제3자는 이에 따라야 한다.”
코인이 여러 종류라면 세무서는 팔기 쉬운 정도와 종류별 규모를 보고 특정 코인을 먼저 옮기라고 할 수 있습니다(시행령 제43조의2③). 필요한 범위를 넘는 압류는 원칙적으로 금지됩니다(제32조).
개인지갑에 보관했다면 체납자 본인에게 세무서가 지정한 주소로 옮기라는 요구가 갑니다. 압류에 필요하면 주거 등을 수색할 수 있는 규정(제35조)도 있지만, 실제로 코인을 확보할 수 있는지는 사안별로 다릅니다.
빚이 있을 때 가상자산 압류: 민사집행 순서
개인 채권자는 바로 코인을 압류할 수 없습니다. 먼저 확정판결, 확정된 지급명령, 강제집행을 승낙한 공정증서 같은 집행권원이 있어야 합니다(민사집행법 제24조·제56조).
- 채권자가 집행력 있는 정본으로 법원에 가상자산이전청구권 압류명령을 신청합니다(규칙 제175조의2).
- 법원은 거래소에 채무자에게 코인을 넘기지 말라고, 채무자에게는 처분하지 말라고 명합니다(규칙 제175조의3).
- 압류명령이 거래소(제3채무자)에 송달되면 효력이 생깁니다(규칙 제175조의13①, 민사집행법 제227조③).
- 채권자가 신청하면 거래소는 송달일부터 1주 안에 코인 보유 여부·종류·수량, 다른 압류 여부를 서면으로 진술합니다(규칙 제175조의4).
- 채권자가 양도명령이나 매각명령을 신청하고, 이 재판은 확정되어야 효력이 있습니다(규칙 제175조의5).
- 집행관이 거래소 위탁 등의 방법으로 매각일 시장가격 등에 팔고, 법원 배당 절차를 거칩니다(규칙 제175조의6·제175조의13①).
민사집행규칙 제175조의6제7항: “제1항제1호에 따른 매각위탁을 받은 제3채무자는 위탁의 취지에 따라 그 가상자산이전청구권을 매각한 뒤, 매각대금에서 조세, 그 밖의 공과금과 위탁수수료를 뺀 나머지를 집행관에게 교부하여야 한다.”
이 가상자산 집행 규정은 2026년 11월 1일부터 시행됐습니다. 시행 당시 법원에 계속 중인 사건에도 적용되고, 그 사건에서 이미 나온 압류명령·현금화명령·보전처분도 이 규칙에 따른 명령으로 봅니다(부칙 제1조·제2조).
판결 전이라도 채권자는 법원에 가압류(금전 채권)나 처분금지 가처분(다툼의 대상)을 신청해, 받아들여지면 코인 처분을 막을 수 있습니다(민사집행법 제276조, 규칙 제213조의2·제216조의2). 이때는 매각까지 가지 않습니다.
개인지갑 코인은 법원이 채무자에게 처분을 금지하고 집행관에게 옮기라고 명합니다(규칙 제175조의8①②). 이전집행은 압류명령 송달 전에도 할 수 있습니다(같은 조③).
가상자산 압류 후 매각 계산(가정)
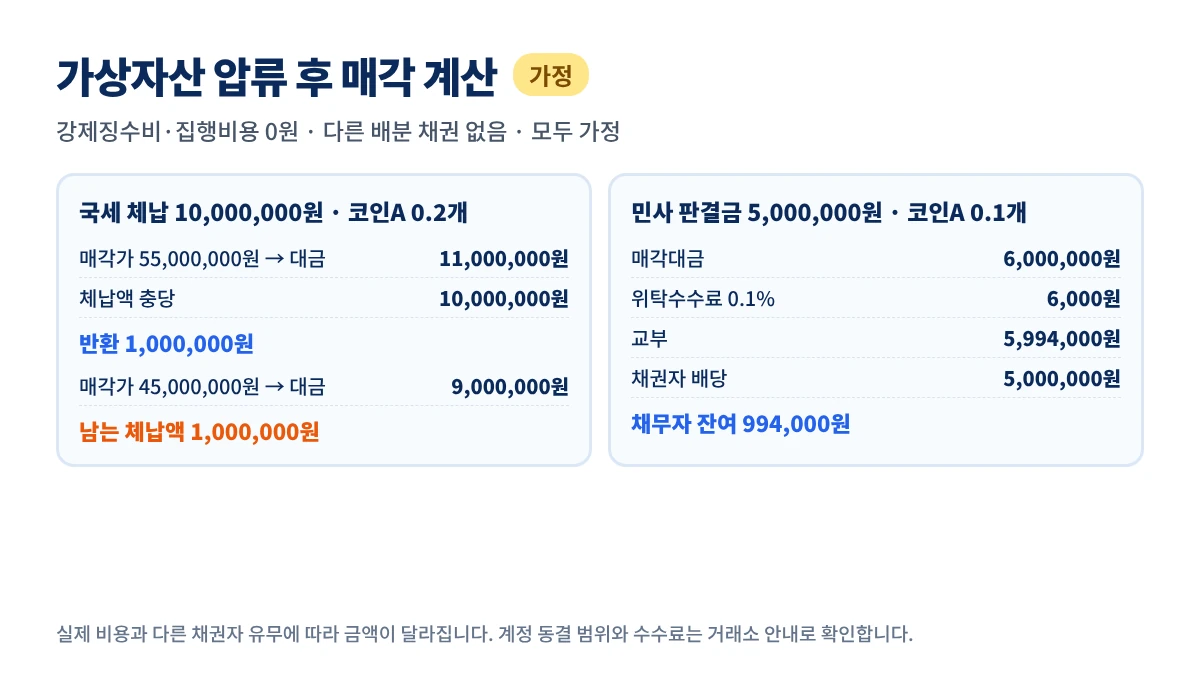
가상자산 압류 뒤 코인은 압류된 날이 아니라 팔린 날 가격으로 현금이 됩니다. 아래는 가격 변동에 따라 결과가 어떻게 갈리는지 보여 주는 가정 예시입니다.
| 항목(가정) | 값 |
|---|---|
| 체납액(가산세 포함 확정액으로 가정) | 10,000,000원 |
| 보유 코인A | 0.3개 × 60,000,000원 = 18,000,000원 |
| 보유 코인B | 2,000개 × 1,500원 = 3,000,000원 |
| 체납액만큼 필요한 코인A | 10,000,000 ÷ 60,000,000 ≈ 0.1667개 |
| 세무서 이전 요구(가정) | 코인A 0.2개(요구 시점 12,000,000원) |
| 매각일 코인A 가격(가정) | 매각대금 | 체납액 충당 | 체납자에게 돌아오는 돈 | 남는 체납액 |
|---|---|---|---|---|
| 55,000,000원 | 11,000,000원 | 10,000,000원 | 1,000,000원 | 0원 |
| 45,000,000원 | 9,000,000원 | 9,000,000원 | 0원 | 1,000,000원 |
가격이 떨어지면 체납액 100만원이 남아 남은 코인A 0.1개나 코인B가 다시 압류 대상이 될 수 있습니다. 예시는 강제징수비·매각 수수료 0원, 다른 배분 채권 없음을 가정해 실제로는 더 적게 남을 수 있습니다.
민사집행도 같은 원리입니다. 판결금 500만원 채권자가 거래소 보관 코인A 0.1개를 매각위탁으로 팔았다고 가정합니다.
| 항목(가정) | 값 |
|---|---|
| 매각대금(0.1개 × 60,000,000원) | 6,000,000원 |
| 위탁수수료(0.1% 가정) | 6,000원 |
| 집행관에게 교부 | 5,994,000원 |
| 채권자 배당(다른 채권자·집행비용 없음 가정) | 5,000,000원 |
| 채무자에게 남는 금액 | 994,000원 |
다른 채권자가 함께 배당을 요구하면 배당 순서와 금액이 달라집니다. 실제 수수료와 비용은 거래소 안내와 법원 절차에서 정해집니다.
압류 해제·유예와 거래소 계정 안내
체납액을 모두 내거나 부과가 전부 취소되면 세무서는 가상자산 압류를 즉시 해제해야 합니다(국세징수법 제57조①). 해제된 코인은 체납자의 계정이나 가상자산주소로 되돌려집니다(시행령 제46조의2).
일부를 냈거나 가격이 올라 체납액 전액을 현저히 넘으면 세무서는 압류를 전부나 일부 해제할 수 있습니다(제57조②). 성실납세자이거나 유예로 사업을 정상 운영해 낼 수 있다고 인정되면 압류·매각이 유예될 수 있습니다(제105조①).
심판청구 등 불복이 계속 중인 세금 때문에 압류한 코인은 원칙적으로 결정이나 판결이 확정되기 전에는 매각할 수 없습니다(제66조⑤).
민사에서는 채권자가 신청을 취하하거나 집행 절차가 취소되면 집행관이 코인을 채무자 계정 등으로 돌려놓는 절차가 있습니다(민사집행규칙 제175조의12).
조문이 직접 정한 것은 압류된 코인의 처분·이전 금지와 이전·매각 절차입니다. 거래소가 계정 전체를 막는지, 압류 대상 코인만 묶는지, 원화 출금은 어떻게 되는지는 조문만으로 정해지지 않아 거래소 안내 확인이 필요합니다.
거래소가 이용자 보호법상 사유로 입출금을 멈추는 경우는 압류와 다른 문제입니다. 그 기준은 가상자산 입출금 중단 사유에 따로 정리돼 있습니다.
자주 하는 실수와 예외
- 거래소 코인은 압류할 수 없다는 오해: 국세는 2022년부터 이전 요구·직접 매각 조문이 있고, 민사도 2026년 11월부터 전용 규정이 시행됐습니다.
- 개인지갑으로 옮기면 끝이라는 생각: 국세는 체납자에게 이전 요구가, 민사는 집행관 이전 명령이 있습니다. 실제 확보 가능성은 사안별로 다릅니다.
- 압류 당시 가격으로 빚이 줄었다고 여기는 실수: 충당은 실제 매각대금 기준이라 가격 하락분만큼 빚이 남을 수 있습니다.
- 계정이 묶인 범위를 법으로 단정하는 실수: 동결 범위와 안내 방식은 거래소마다 다를 수 있어 거래소 안내 확인이 필요합니다.
- 통장 생계비 보호가 코인에도 적용된다는 오해: 생계비계좌 예금 보호는 예금에 대한 규정이고 코인은 목록에 없습니다.
예금 압류 때 생계비로 보호되는 범위는 통장 압류 생계비에서 확인할 수 있습니다.
자주 묻는 질문
Q1. 세금 체납으로 가상자산 압류가 되려면 법원 판결이 필요한가요?
A. 필요하지 않습니다. 독촉 기한까지 내지 않으면 세무서가 국세징수법에 따라 직접 압류하고 거래소에 이전을 요구합니다(제31조①·제55조③).
Q2. 친구에게 빌린 돈 때문에 코인이 바로 압류될 수 있나요?
A. 민사 가상자산 압류는 판결, 확정된 지급명령, 집행승낙 공정증서 같은 집행권원이 먼저 있어야 합니다(민사집행법 제24조·제56조). 그 전에는 채권자가 법원에 가압류를 신청하는 방법이 있습니다.
Q3. 압류된 코인은 언제, 어떤 가격으로 팔리나요?
A. 국세는 세무서가 매각 전 통지 후 거래소를 통해 직접 팔 수 있습니다(제66조②2·③). 민사는 매각명령이 확정된 뒤 매각일 시장가격 등으로 팔도록 정해져 있습니다(규칙 제175조의6①).
Q4. 팔고 남은 돈은 돌려받나요?
A. 국세는 체납액 등에 배분하고 남은 금액을 체납자에게 지급합니다(국세징수법 제96조③). 민사는 배당 절차를 거쳐 남은 금액이 채무자에게 돌아갑니다.
Q5. 거래소 원화 예치금도 같은 방식으로 압류되나요?
A. 관리기관에 맡긴 원화 예치금은 누구든지 상계·압류하지 못한다는 조문이 있습니다(가상자산이용자보호법 제6조③). 본인 채무에 따른 압류까지 막는지는 조문만으로 정해지지 않아 집행기관 안내 확인이 필요합니다.
Q6. 해외 거래소에 있는 코인도 압류되나요?
A. 국내 조문은 국내 가상자산사업자를 전제로 이전 요구·매각 방법을 정하고 있습니다. 해외 사업자에게 같은 효과가 미치는지는 조문만으로 정해지지 않아 관할 기관 안내 확인이 필요합니다.
결론
가상자산 압류는 세금이면 “독촉 → 세무서 이전 요구 → 거래소 통한 매각 → 충당·잔액 지급” 순서입니다. 민사 채무면 “집행권원 → 법원 압류명령 → 매각명령 확정 → 매각·배당” 순서입니다.
두 절차는 시작 조건이 다르다는 점이 가장 큰 차이입니다.
빚은 매각일 가격으로 정리되므로 가격이 떨어지면 체납이 남을 수 있습니다. 압류 통지를 받았다면 체납액 납부나 유예 신청을 먼저 검토하고, 계정 처리 범위는 거래소 안내로 확인해야 합니다.
거래소 자체가 파산했을 때 예치금과 코인이 어떻게 되는지는 가상자산 거래소 파산에서 따로 볼 수 있습니다.
공식 근거: 국가법령정보센터 국세징수법 제9조·제10조·제24조·제31조·제32조·제35조·제41조·제43조·제55조·제57조·제66조·제94조·제96조·제103조·제105조, 국세징수법 시행령 제43조의2·제46조의2·제53조의2, 지방세징수법 제33조·제61조·제71조, 민사집행법 제24조·제28조·제56조·제195조·제227조·제246조·제276조, 민사집행규칙 제175조의2~제175조의13·제213조의2·제216조의2 및 부칙(대법원규칙 제3280호), 가상자산 이용자 보호 등에 관한 법률 제2조·제6조·제7조 (확인 기준일 2026년 11월 10일)