법인차 연두색 번호판은 법인이 쓰는 취득가액 8,000만 원 이상 승용차에 붙는 번호판으로, 고시에서는 「법인업무용 자동차번호판」, 색상은 「연녹색」이라고 부릅니다.
법인 명의로 산 차뿐 아니라 법인이 계약한 리스 차와 1년 이상 빌린 장기렌트 차도 대상이 될 수 있어 계약 방식별 요건을 정확히 알아야 합니다.
번호판을 달지 않으면 법인세 계산에서 그 차의 업무사용금액이 0원이 되므로, 비용처리와도 직접 연결됩니다.
핵심 요약
- 대상은 취득가액 8,000만 원 이상 승용차입니다.
- 법인 소유 차, 계약자가 법인인 리스 차, 렌트사가 법인에 1년 이상 대여한 차가 포함됩니다.
- 번호판은 연녹색 바탕에 검은색 문자입니다.
- 2024년 1월 1일 이후 등록하거나 대여한 자동차부터 적용됩니다.
- 법인이 이 번호판을 달지 않은 업무용승용차는 업무사용금액이 0원으로 계산됩니다.
법인차 연두색 번호판 대상 기준
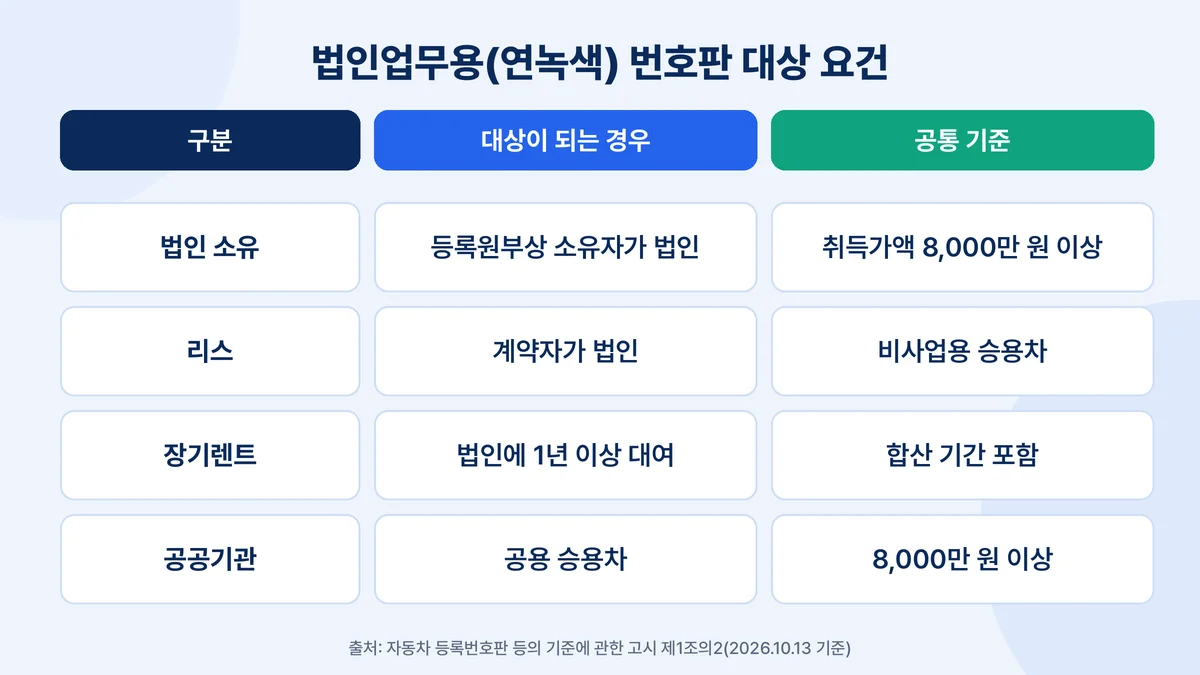
고시 제1조의2 제5호는 법인업무용 자동차를 다음 승용차로 정합니다(자동차 등록번호판 등의 기준에 관한 고시).
| 구분 | 대상 요건 | 공통 기준 |
|---|---|---|
| 법인 소유 | 비사업용 승용차로 자동차등록원부상 소유자가 법인 | 취득가액 8,000만 원 이상 |
| 리스(시설대여) | 시설대여업자가 대여한 승용차는 계약자가 법인인 경우로 한정 | 취득가액 8,000만 원 이상 |
| 장기렌트(자동차대여) | 등록한 자동차대여사업자가 법인에 대여, 대여기간 1년 이상 또는 같은 법인·같은 차의 대여계약 기간 합산 1년 이상 | 취득가액 8,000만 원 이상 |
| 공공기관 | 중앙행정기관·법원·국회·지방자치단체 등이 관리·운행하는 공용 승용차 | 취득가액 8,000만 원 이상 |
리스 차는 자동차등록원부상 소유자가 리스사(법인)이더라도 계약자가 법인일 때만 대상이 된다는 점이 핵심입니다.
개인이나 개인사업자가 계약한 리스 차는 이 기준에 해당하지 않습니다.
장기렌트는 1년 이상이라는 기간 요건이 붙습니다.
같은 법인이 같은 차를 짧게 여러 번 빌려도 대여계약 기간을 합쳐 1년 이상이면 대상에 포함되므로 계약을 쪼개는 방식으로는 피할 수 없습니다.
적용 시기와 기존 차량
이 기준은 2024년 1월 1일부터 시행됐고, 부칙은 시행일 이후 등록하거나 대여한 자동차부터 적용한다고 정합니다.
그 전부터 쓰던 대상 차량은 법인업무용 번호판으로 교체할 수 있다고 되어 있어 의무가 아닌 선택입니다.
| 상황 | 적용 |
|---|---|
| 2024년 1월 1일 이후 등록한 법인 소유 차 | 요건 충족 시 적용 |
| 2024년 1월 1일 이후 법인이 계약한 리스 차 | 요건 충족 시 적용 |
| 2024년 1월 1일 이후 법인에 대여한 장기렌트 차 | 1년 이상 대여 등 요건 충족 시 적용 |
| 2023년 이전에 등록·대여된 차 | 법인업무용 번호판으로 교체 가능(선택) |
법인차 연두색 번호판 색상과 기호
고시 제4조는 법인업무용 자동차 번호판을 연녹색 바탕에 검은색 문자로 정합니다.
흔히 연두색 번호판이라고 부르지만 공식 표현은 연녹색입니다.
색상만 바뀌고 가운데 한글 용도 기호는 그대로입니다.
그래서 법인 장기렌트 차는 연녹색 바탕에 대여사업용 기호(허·하·호)가, 법인 소유나 리스 차는 연녹색 바탕에 자가용 기호가 들어갑니다.
용도 기호 구분은 렌터카 번호판 허·하·호 뜻에서 확인할 수 있습니다.
번호판을 안 달면 비용처리는?
법인세법 시행령은 업무용승용차의 업무사용금액을 계산할 때 재정경제부령으로 정하는 자동차등록번호판을 부착하지 않은 경우 영(0)원으로 한다고 정합니다(법인세법 시행령 제50조의2 제4항).
시행규칙은 이 번호판을 국토교통부 장관이 고시하는 기준에 해당하는 법인 업무용승용차에 부착하는 번호판으로 정하고 있습니다(법인세법 시행규칙 제27조의2 제2항).
즉 대상 차량인데 연녹색 번호판을 달지 않으면 감가상각비나 임차료, 유류비 같은 관련비용이 업무사용금액으로 인정되지 않습니다.
번호판 요건과 별도로 업무전용자동차보험 가입과 운행기록 작성 요건도 함께 갖춰야 합니다.
| 법인 업무용승용차 요건 | 충족하지 못하면 |
|---|---|
| 법인업무용 번호판(대상 차량) | 업무사용금액 0원 |
| 업무전용자동차보험 가입 | 업무사용금액 0원(일부 기간만 가입 시 일수 비율) |
| 운행기록 작성·비치 | 관련비용 1,500만 원까지만 업무사용으로 인정, 초과분은 비율로 축소 |
| 감가상각비(상당액) 한도 | 연 800만 원 초과분은 다음 연도로 이월 |
리스·장기렌트 임차료 중 감가상각비 상당액은 리스면 임차료에서 보험료·자동차세·수선유지비를 뺀 금액, 렌트면 임차료의 70%로 계산합니다(법인세법 시행규칙 제27조의2 제6항). 개인사업자 기준 계산 예시는 개인사업자 리스 장기렌트 비용처리에 있습니다.
임차한 승용차로 계약기간이 30일 이내인 경우 운전자를 임직원 등으로 한정하는 임대차 특약을 맺으면 업무전용자동차보험에 가입한 것으로 봅니다.
계약 전 체크리스트
- 차량 취득가액이 8,000만 원 이상인지(리스·렌트 견적서의 차량가 확인)
- 계약자가 법인인지, 대표자 개인인지
- 장기렌트라면 대여기간이 1년 이상인지, 같은 차를 반복 대여하는지
- 출고·등록 때 연녹색 번호판으로 발급되는지 리스사·렌트사에 확인
- 업무전용자동차보험(또는 렌트 임대차 특약) 가입 여부
- 운행기록 작성 방법과 담당자
번호판·보험·자동차세·총비용까지 리스와 장기렌트 차이를 한 번에 비교하려면 중심 글을 함께 보세요.
법인차 연두색 번호판 자주 묻는 질문
Q1. 개인사업자가 리스한 고가 차도 연두색 번호판인가요?
A. 고시는 리스 차의 경우 계약자가 법인인 경우로 한정하고 있어 개인사업자가 계약한 리스 차는 법인업무용 자동차에 해당하지 않습니다.
Q2. 장기렌트를 11개월씩 끊어서 계약하면 대상이 아닌가요?
A. 고시는 같은 법인이 같은 대여사업용 승용차에 대해 대여계약을 한 기간을 합쳐 1년 이상이면 대상에 포함하므로 계약을 나눠도 합산 기간이 1년 이상이면 해당합니다.
Q3. 8,000만 원은 무엇을 기준으로 보나요?
A. 고시는 「취득가액 8,000만 원 이상」이라고 정하고 있습니다.
옵션·부가세 포함 여부 같은 세부 산정 방식은 이 글에서 공식 기준을 확인하지 못했으므로 등록을 진행하는 리스사·렌트사나 관할 등록관청에 확인하세요.
Q4. 2023년에 등록한 법인 차도 바꿔야 하나요?
A. 부칙은 2024년 1월 1일 이후 등록하거나 대여한 자동차부터 적용하고, 그 전 대상 차량은 법인업무용 번호판으로 교체할 수 있다고 정해 선택 사항입니다.
정리
법인차 연두색 번호판은 취득가액 8,000만 원 이상 법인 승용차가 대상이며, 리스는 계약자가 법인일 때, 장기렌트는 법인에 1년 이상 대여할 때 해당합니다.
대상 차량에 번호판을 달지 않으면 업무사용금액이 0원이 되므로 계약 단계에서 번호판 발급과 보험·운행기록 요건을 함께 확인하세요.
공식 확인처
자동차 등록번호판 등의 기준에 관한 고시 · 법인세법 시행령 제50조의2 · 법인세법 시행규칙 제27조의2
※ 이 글은 고시와 법인세법 조문을 바탕으로 한 일반 안내입니다. 개별 법인의 손금 인정 여부는 세무 대리인이나 관할 세무서에 확인하세요.