연금소득세율 나이별 기준은 연금을 받는 날 현재 나이로 정해지며, 70세 미만 5%, 70세 이상 80세 미만 4%, 80세 이상 3%입니다. 지방소득세 10%를 더하면 5.5%·4.4%·3.3%가 떼입니다.
이 세율은 연금저축·IRP에서 세액공제받은 납입금과 운용수익을 연금으로 받을 때 적용됩니다. 종신형은 2026년 지급분부터 3%(3.3%)이고, 나이 세율과 겹치면 낮은 세율을 씁니다.
퇴직금을 옮겨 둔 돈은 같은 연금이라도 나이별 세율을 쓰지 않습니다. 원래 퇴직소득세율에서 출발해 수령 연차에 따라 30~50%를 덜 떼는 구조입니다.
핵심 요약
- 나이별 세율: 연금수령일 현재 70세 미만 5%, 70세 이상 80세 미만 4%, 80세 이상 3%(소득세법 제129조①5의2가목)
- 지방소득세: 원천징수 소득세의 10%를 함께 특별징수 → 5.5%·4.4%·3.3%(지방세법 제103조의13①)
- 종신형: 사망일까지 받고 중도 해지할 수 없는 계약은 3%, 나이 세율과 동시에 해당하면 낮은 세율(같은 호 다목·각 목 외 부분 후단)
- 2026년 변화: 종신형 4%→3%, 퇴직금 재원 20년 초과 수령분 60%→50%, 2026년 1월 1일 이후 지급분부터(법률 제21221호 부칙 제15조①)
- 퇴직금 재원: 나이 세율 대신 ‘한꺼번에 꺼냈다면 낼 퇴직소득세율’의 70%·60%·50%(제129조①5의3)
- 공적연금(국민연금 등): 이 표가 아니라 연금소득 간이세액표로 원천징수(제129조①5·③)
연금소득세율 나이별 표: 70세·80세가 기준선
소득세법 제129조①5의2: “제20조의3제1항제2호나목 및 다목에 따른 연금계좌 납입액이나 운용실적에 따라 증가된 금액을 연금수령한 연금소득에 대해서는 다음 각 목의 구분에 따른 세율. 이 경우 각 목의 요건을 동시에 충족하는 때에는 낮은 세율을 적용한다.”
여기서 나목은 세액공제를 받은 납입금, 다목은 계좌 안에서 늘어난 운용수익입니다(제20조의3①2호). 세액공제를 받지 않은 납입금은 꺼낼 때 과세되지 않습니다(시행령 제40조의3①).
| 나이(연금수령일 현재) | 소득세 | 지방소득세 | 합계 | 근거 |
|---|---|---|---|---|
| 70세 미만 | 5% | 0.5% | 5.5% | 제129조①5의2가목 |
| 70세 이상 80세 미만 | 4% | 0.4% | 4.4% | 같은 목 |
| 80세 이상 | 3% | 0.3% | 3.3% | 같은 목 |
| 종신계약(나이 무관) | 3% | 0.3% | 3.3% | 같은 호 다목 |
조문 표의 제목은 “나이(연금수령일 현재)”입니다. 1년 단위가 아니라 연금을 받는 날마다 그날의 나이로 세율을 정한다는 뜻입니다.
55세는 세율 구간이 아니라 연금수령 요건입니다. 55세 이후 개시를 신청하고 가입 5년이 지난 뒤(퇴직금이 든 계좌는 5년 요건 제외) 한도 안에서 꺼내야 연금수령으로 봅니다(시행령 제40조의2③).
그래서 ’55~69세 5.5%’라는 표현은 연금을 받을 수 있는 나이부터 70세 미만까지를 가리킵니다. 연금소득세율 나이별 기준선은 70세와 80세 두 개뿐입니다.
국민연금 같은 공적연금은 이 세율표를 쓰지 않습니다. 기본세율과 연금소득 간이세액표를 적용하며(제129조①5·③), 자세한 내용은 국민연금 세금에 정리돼 있습니다.
종신형 3%와 ‘낮은 세율’ 규칙
종신계약은 “사망일까지 연금수령하면서 중도 해지할 수 없는 계약”입니다(시행령 제187조의2). 이런 계약으로 받으면 나이와 관계없이 3%가 적용됩니다.
나이 세율과 종신형 세율에 동시에 해당하면 둘 중 낮은 세율을 씁니다. 2026년 지급분부터는 종신형 3%가 가장 낮은 세율이어서, 종신형이면 어느 나이든 3.3%가 됩니다.
종신형 세율은 법률 제21221호로 4%에서 3%로 낮아졌고, 2026년 1월 1일부터 시행됐습니다. 그 전에 지급한 연금은 종전 규정을 따릅니다(부칙 제1조·제15조①).
| 나이(가정) | 확정형 | 종신형(2026년 이후 지급분) | 종신형(2025년까지 지급분, 종전 4%) |
|---|---|---|---|
| 65세 | 5.5% | 3.3% | 4.4% |
| 72세 | 4.4% | 3.3% | 4.4% |
| 82세 | 3.3% | 3.3% | 3.3% |
종신형을 ‘4.4%’로 안내하는 자료는 2025년까지 지급분 기준입니다. 지금 받는 연금에 어느 기준이 적용됐는지는 지급일로 판단합니다.
가입한 연금이 법에서 말하는 종신계약에 해당하는지는 계약 조건에 따라 달라집니다. 중도 해지 가능 여부 등은 금융회사 안내로 확인이 필요합니다.
연금소득세율 나이별 원천징수액 계산 예시(가정)
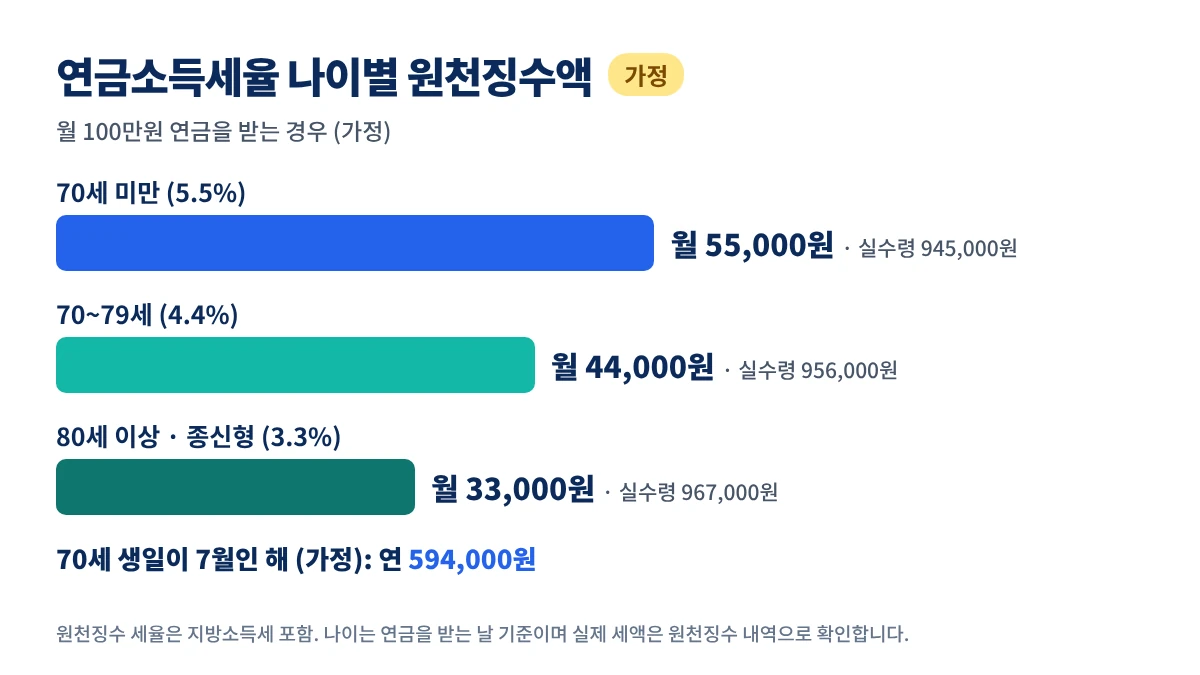
세액공제분·운용수익으로만 매달 100만원(연 1,200만원)을 연금수령한다고 가정했습니다. 연금수령한도 안에서 받는 경우이고, 원 미만은 버린다고 가정했습니다.
| 구분(월 100만원 가정) | 월 소득세 | 월 지방소득세 | 월 합계 | 월 실수령 | 연 합계 |
|---|---|---|---|---|---|
| 65세 확정형 | 50,000원 | 5,000원 | 55,000원 | 945,000원 | 660,000원 |
| 72세 확정형 | 40,000원 | 4,000원 | 44,000원 | 956,000원 | 528,000원 |
| 82세 확정형 | 30,000원 | 3,000원 | 33,000원 | 967,000원 | 396,000원 |
| 65세 종신형 | 30,000원 | 3,000원 | 33,000원 | 967,000원 | 396,000원 |
같은 65세라도 종신형이면 확정형보다 1년에 264,000원이 덜 원천징수됩니다. 다만 종신형은 중도 해지가 안 되는 조건이 붙습니다.
연금소득세율 나이별 기준이 지급일마다 적용되므로, 70세 생일이 있는 해에는 세율이 한 해 안에서 바뀝니다. 생일이 7월이고 7월 지급일이 생일 이후라고 가정하면 아래와 같습니다.
| 70세 생일이 7월인 해(가정) | 적용 세율 | 원천징수 합계 |
|---|---|---|
| 1~6월 지급분(69세) | 5.5% | 330,000원(55,000원 × 6) |
| 7~12월 지급분(70세) | 4.4% | 264,000원(44,000원 × 6) |
| 연간 | — | 594,000원(1년 내내 5.5%였다면 660,000원, 66,000원 차이) |
법령상 나이는 출생일을 산입한 만 나이로 셉니다(민법 제158조). 생일 당일 지급분의 실제 처리는 연금을 지급하는 금융회사 안내 확인이 필요합니다.
연 수령액을 먼저 가늠해 보려면 연금 인출 시뮬레이터에 보유자산·개시 나이·수령 기간을 넣어 볼 수 있습니다. 시뮬레이터는 세금을 계산하지 않으므로 위 세율을 따로 곱해야 합니다.
퇴직금 재원은 왜 나이별 세율이 아닐까
퇴직금을 IRP 등 연금계좌로 옮기면 퇴직소득세를 떼지 않고 미뤄 둡니다(제146조②). 이 돈(이연퇴직소득)을 연금으로 받으면 소득 구분은 연금소득이지만, 세율은 별도 규정을 따릅니다(제20조의3①2가목).
소득세법 제129조①5의3은 “퇴직소득을 연금수령하는 연금소득”의 세율을 연금 실제 수령연차 10년 이하 70%, 10년 초과 20년 이하 60%, 20년 초과 50%로 정합니다. 기준은 “연금외수령 원천징수세율”입니다.
연금외수령 원천징수세율은 그 퇴직소득을 한꺼번에 꺼냈다고 가정할 때의 원천징수세액을 꺼낸 금액으로 나눈 비율입니다(시행령 제187조의3②). 결국 원래 퇴직소득세의 30~50%를 덜 떼는 구조입니다.
| 퇴직금 재원 연 1,200만원(가정, 일시 인출 시 세율 4% 가정) | 적용 세율 | 소득세 | 지방소득세 | 합계 |
|---|---|---|---|---|
| 한꺼번에 꺼낼 때(연금외수령) | 4% | 480,000원 | 48,000원 | 528,000원 |
| 실제 수령연차 10년 이하 | 2.8%(4% × 70%) | 336,000원 | 33,600원 | 369,600원 |
| 10년 초과 20년 이하 | 2.4%(4% × 60%) | 288,000원 | 28,800원 | 316,800원 |
| 20년 초과 | 2.0%(4% × 50%) | 240,000원 | 24,000원 | 264,000원 |
이 표의 4%는 가정입니다. 실제 비율은 근속연수·퇴직금 규모에 따라 사람마다 다르며, 퇴직소득세를 구하는 순서는 퇴직소득세 계산에서 볼 수 있습니다.
20년 초과분 비율도 같은 법률 제21221호로 60%에서 50%로 낮아져 2026년 1월 1일 이후 지급분부터 적용됩니다. 지방소득세는 이 경우에도 원천징수 소득세의 10%입니다(지방세법 제103조의13①).
‘연금 실제 수령연차’는 처음 연금을 받은 해부터 실제로 받은 해를 누적해 셉니다(시행령 제187조의3①). 연금수령한도에 쓰는 ‘연금수령연차’와는 다른 개념입니다.
퇴직금 재원 연금은 분리과세 연금소득이라 연 1,500만원 기준 합산에 들어가지 않습니다(제14조③9호가목). 나이가 많아져도 5.5%→4.4%처럼 낮아지지 않는다는 점이 세액공제분과 다릅니다.
한 계좌 안에서 세율이 섞이는 순서
연금계좌에서 일부를 꺼내면 법이 정한 순서대로 나온 것으로 봅니다(시행령 제40조의3①). 같은 계좌에서 받는 연금이라도 시기마다 세율이 달라 보이는 이유입니다.
| 인출 순서 | 재원 | 연금수령 시 원천징수 |
|---|---|---|
| 1 | 세액공제 안 받은 납입금(과세제외금액) | 과세 안 함 |
| 2 | 퇴직금(이연퇴직소득) | 연금외수령 원천징수세율 × 70%·60%·50% |
| 3 | 세액공제받은 납입금·운용수익 | 나이별 5%·4%·3%, 종신형 3% |
연금수령한도를 넘긴 금액은 연금외수령으로 보아 나이별 세율이 적용되지 않습니다(시행령 제40조의2⑤). 연차별 한도는 연금수령한도 계산에서 확인할 수 있습니다.
자주 하는 실수와 예외
- 연금소득세율 나이별 표를 국민연금에도 적용하는 경우: 공적연금은 간이세액표와 기본세율 대상이라 계산 방식이 다릅니다.
- 종신형을 4.4%로 계산하는 경우: 2026년 1월 1일 이후 지급분은 3%(3.3%)입니다.
- 퇴직금 재원에 5.5%를 곱하는 경우: 퇴직금 재원은 개인별 퇴직소득세율의 70%·60%·50%라 나이와 무관합니다.
- 한도를 넘겨 꺼내거나 해지하는 경우: 세액공제분·운용수익은 기타소득 15%(지방소득세 포함 16.5%)로 바뀝니다(제129조①6호나목). 해지 세금은 IRP 해지 세금에 정리돼 있습니다.
- 의료비·천재지변·파산 등 부득이한 사유로 요건을 갖춰 꺼내는 경우: 연금수령으로 보아 나이별 세율 대상이고, 1,500만원 기준 합산에서도 빠집니다(시행령 제20조의2①·제40조의2③, 제14조③9호나목).
- 연 1,500만원을 넘는 경우: 원천징수 세율은 그대로이지만 종합과세와 15% 분리과세 중 선택하는 단계가 따로 있습니다(제14조③9호다목, 제64조의4).
- 해외 투자 펀드를 계좌에 담은 경우: 2025년 이후 펀드에서 계좌로 들어온 소득을 2026년 7월 1일 이후 꺼낼 때 외국 세금 일부를 원천징수세액에서 뺍니다(제129조⑧). 차감액은 원천징수영수증으로 확인합니다.
실제 원천징수 확인 방법
- 연금을 받는 금융회사의 연금 지급 내역에서 지급일별 소득세·지방소득세 금액을 확인합니다.
- 재원별(과세제외금액·이연퇴직소득·세액공제분·운용수익)로 나뉘어 있는지 봅니다. 재원마다 세율이 다르기 때문입니다.
- 종신형이라면 2026년 이후 지급분에 3%가 적용됐는지, 퇴직금 재원이라면 실제 수령연차가 몇 년차로 잡혔는지 확인합니다.
- 연간 금액은 금융회사가 발급하는 연금소득 원천징수영수증으로 대조합니다.
조회 화면 이름과 발급 방법은 금융회사마다 달라 해당 금융회사 안내 확인이 필요합니다.
자주 묻는 질문
Q1. 연금소득세율 나이별 기준은 만 나이인가요, 연 나이인가요?
A. 만 나이입니다. 법령상 나이는 출생일을 산입한 만 나이로 세고(민법 제158조), 세율표는 “나이(연금수령일 현재)” 기준이라 연금을 받는 날의 만 나이로 판단합니다.
Q2. 55세부터 69세까지만 5.5%인가요?
A. 세율 구간은 70세 미만입니다. 55세는 연금수령 요건(55세 이후 개시 신청, 가입 5년 경과)이라 연금을 받을 수 있는 시점부터 70세 전까지 5.5%가 적용됩니다.
Q3. 종신형 연금은 4.4%가 아닌가요?
A. 2025년까지 지급분은 종신형 4%(4.4%)였습니다. 법률 제21221호로 3%로 낮아져 2026년 1월 1일 이후 지급분은 3.3%이고, 나이 세율보다 낮으면 3.3%가 적용됩니다.
Q4. 퇴직금을 IRP에서 연금으로 받아도 5.5%인가요?
A. 아닙니다. 퇴직금 재원은 한꺼번에 꺼냈다면 낼 퇴직소득세율의 70%(10년 이하)·60%(10년 초과~20년)·50%(20년 초과)로 원천징수합니다(제129조①5의3).
Q5. 지방소득세는 따로 내야 하나요?
A. 금융회사가 소득세를 원천징수할 때 그 10%를 개인지방소득세로 함께 떼어 냅니다(지방세법 제103조의13①). 그래서 5%는 5.5%, 3%는 3.3%로 표시됩니다.
Q6. 연 1,500만원을 넘으면 세율이 16.5%로 바뀌나요?
A. 연금을 받을 때의 원천징수 세율은 나이별 세율 그대로입니다. 넘는 해에는 종합과세 또는 15% 분리과세를 고르는 단계가 따로 있으며, 퇴직금 재원과 부득이한 사유 인출분은 1,500만원 계산에서 빠집니다.
결론
연금소득세율 나이별 구조는 “연금을 받는 날 나이로 70세 미만 5.5%, 80세 미만 4.4%, 80세 이상 3.3%”이고, 종신형은 2026년 지급분부터 3.3%입니다. 겹치면 낮은 세율이 적용됩니다.
퇴직금 재원은 이 표가 아니라 퇴직소득세율의 70%·60%·50%로 떼므로, 내 연금이 어느 재원에서 나오는지부터 지급 내역으로 나눠 보는 것이 정확한 계산의 출발점입니다.
공식 근거: 국가법령정보센터 소득세법 제14조③9호·제20조의3①·제64조의4·제129조①5호·5호의2·5호의3·6호·③·⑧·제146조②·부칙(법률 제21221호) 제1조·제15조①②, 소득세법 시행령 제20조의2①·제40조의2③⑤·제40조의3①·제187조의2·제187조의3, 지방세법 제103조의13①, 민법 제158조(확인 기준일 2026년 10월 30일)