ETF 총보수 차이 계산은 “10년 뒤 평가액 × 보유 연수 × 비용률 차이”로 어림할 수 있습니다. 연 비용이 0.1%p 다르면 1,000만원을 10년 묻어 둘 때 약 16만원이 벌어집니다(연 5% 가정).
같은 0.1%p라도 한 번에 넣는지, 매달 나눠 넣는지에 따라 금액이 다릅니다. 월 50만원씩 10년 적립하면 같은 가정에서 차이는 약 42만원입니다.
아래에서 어떤 비용률을 넣어야 하는지, 보수가 빠지는 구조, 거치식·적립식 공식, 내 금액을 곱해 보는 표를 차례로 정리했습니다.
핵심 요약
- 넣을 숫자: 총보수만이 아니라 기타비용, 펀드 안 증권 거래비용까지 더한 연 비용률을 쓰는 편이 실제에 가깝습니다.
- 빠지는 방식: 보수는 내 계좌에서 따로 출금되지 않고 펀드 재산에서 나가 기준가격(순자산가치)에 반영됩니다.
- 거치식 공식: 10년 뒤 금액 = 원금 × {(1 + 수익률) × (1 − 비용률)}^10
- 적립식 공식: 월 성장계수 g를 구해 월 납입액 × g × (g^120 − 1) ÷ (g − 1)
- 가정 결과(연 5%, 비용 0.10% vs 0.20%): 1,000만원 거치 160,466원, 월 50만원 적립 417,714원 차이
- 증권사 매매수수료와 세금은 이 계산과 별도로 더해 봐야 합니다.
ETF 총보수 차이 계산 전에 넣을 비용률 정하기
비용 항목의 공식 정의는 ETF 실부담비용 정리에 따로 있어 여기서는 계산에 필요한 구분만 짚습니다. ETF 자체가 낯설다면 ETF 기본 개념부터 보면 됩니다.
| 구분 | 감독 서식상 위치 | 계산에 넣을까 |
|---|---|---|
| 총보수(운용·판매·수탁·일반사무관리 보수) | 보수 표 | 넣음 |
| 기타비용(예탁·결제비용 등 반복 비용) | 총 보수·비용(TER)에 포함 | 넣음 |
| 증권 거래비용(펀드 안 매매·중개수수료) | TER 밖, 별도 기재 | 넣는 편이 실제에 가까움 |
| 증권사 매매수수료 | 펀드 비용 아님, 내 계좌에서 냄 | 따로 계산 |
| 세금 | 펀드 보수·비용 아님 | 따로 계산 |
등록신청서 서식 기준으로 TER은 보수와 기타비용 총액을 보수·비용 차감 전 순자산 연평잔액으로 나눈 비율입니다. 증권 거래비용은 기타비용에서 빠져 따로 적히므로 TER만 넣으면 실제보다 작게 잡힐 수 있습니다.
‘합성 총보수·비용비율’은 서식상 다른 펀드에 투자하는 펀드가 피투자 펀드 비용까지 더한 비율을 뜻합니다. 총보수와 기타비용을 단순히 더한 값과는 다른 개념이어서 비교할 때 같은 항목끼리 맞춰야 합니다.
문서마다 ‘총보수’ 범위도 다를 수 있습니다. 매매명세 통지 기준에서는 총 보수를 투자자에게 지속적으로 제공하는 용역의 대가로 집합투자기구에서 발생하는 모든 비용을 합산한 것으로 정의합니다(금융투자업규정 제4-35조의2).
기타비용은 직전 회계기간 실적 등을 추정치로 쓸 수 있고, 증권 거래비용도 운용 중 매매에 따라 달라집니다. 그래서 앞으로 10년 비용은 과거 비율을 가정으로 넣는 계산이라는 점을 감안해야 합니다.
공시 화면에서 어떤 항목명으로 보이는지는 금융투자협회 전자공시와 해당 ETF 투자설명서의 보수·비용 표에서 확인이 필요합니다.
보수는 매일 순자산에서 빠진다: 계산 가정
판매보수는 매일의 집합투자재산 규모에 비례해 집합투자기구로부터 받을 수 있도록 법령에 정해져 있습니다(자본시장법 제76조④, 시행령 제77조⑤2). 투자자 계좌에서 직접 떼는 판매수수료와는 다릅니다.
기준가격은 전날 재무상태표의 자산총액에서 부채총액을 빼고 좌수로 나눠 계산하고, 원칙적으로 매일 공고합니다(시행령 제262조①, 법 제238조⑦). 그래서 펀드 재산에서 나간 비용은 기준가격에 녹아 들어갑니다.
운용·수탁·사무관리 보수를 며칠 기준으로 나눠 쌓는지는 조문만으로 정해지지 않아 집합투자규약과 투자설명서 확인이 필요합니다. 이 글은 아래처럼 가정했습니다.
| 계산 가정 | 값 |
|---|---|
| 비용 차감 전 연수익률 | 5% (0%·3%·7%는 표에서 비교) |
| 연 비용률 | A 0.10%, B 0.20% (차이 0.1%p) |
| 일할 차감 | 1년 365일, 매일 순자산 × 연 비용률 ÷ 365 차감 |
| 거치식 | 1,000만원을 처음에 한 번 넣고 10년 보유 |
| 적립식 | 매월 초 50만원, 120회 납입 |
| 제외 | 세금, 증권사 매매수수료, 분배금, 괴리율·추적오차 |
매일 c÷365씩 1년 빼면 연 비용계수는 (1 − c÷365)^365가 됩니다. 이 값은 (1 − c)와 거의 같아, ETF 총보수 차이 계산은 아래 간이식으로 해도 오차가 0.2% 안팎입니다.
거치식 ETF 총보수 차이 계산 공식과 예시
거치식은 한 번 넣은 돈이 매년 (1 + r)만큼 자라고 (1 − c)만큼 깎인다고 보면 됩니다. r은 비용 차감 전 연수익률, c는 연 비용률, n은 보유 연수입니다.
- 10년 뒤 금액 = 원금 × {(1 + r) × (1 − c)}^n
- 두 ETF 차이 = 원금 × (1 + r)^n × {(1 − a)^n − (1 − b)^n}
| 항목(가정, 1,000만원·연 5%·10년) | 일할 차감 계산 |
|---|---|
| 비용이 없을 때 | 16,288,946원 |
| A 연 비용 0.10% | 16,126,868원 |
| B 연 비용 0.20% | 15,966,403원 |
| A와 B 차이 | 160,466원 |
| 비용이 없을 때와의 차이 A / B | 162,078원 / 322,544원 |
같은 조건을 간이식으로 계산하면 차이가 160,704원으로, 일할 계산과 238원 다릅니다. 반면 수익률에서 비용률을 그냥 빼는 (1 + r − c)^n 방식은 153,150원으로 조금 작게 나옵니다.
어림식으로 확인하면 A의 10년 뒤 금액 16,126,868원 × 10년 × 0.1% = 161,269원입니다. 정확한 값과 1% 안쪽으로 맞습니다.
수익률이 0%여도 비용은 빠집니다. 같은 1,000만원을 수익 없이 10년 두면 A 9,900,498원, B 9,801,986원으로 98,512원 차이가 납니다.
적립식 ETF 총보수 차이 계산 공식과 예시
적립식은 먼저 넣은 돈은 오래, 나중에 넣은 돈은 짧게 비용을 냅니다. 그래서 같은 총 납입액이라도 거치식보다 차이가 작게 나옵니다.
- 월 성장계수 g = {(1 + r) × (1 − c)}^(1/12)
- 매월 초 납입 기준 10년 뒤 금액 = 월 납입액 × g × (g^120 − 1) ÷ (g − 1)
| 항목(가정, 월 50만원·연 5%·10년) | 일할 차감 계산 |
|---|---|
| 총 납입액 | 60,000,000원 |
| A 연 비용 0.10% | 77,075,401원 |
| B 연 비용 0.20% | 76,657,687원 |
| A와 B 차이 | 417,714원 |
간이식으로는 차이가 418,336원이어서 일할 계산과 622원 차이입니다. 엑셀이라면 FV 함수에 월 수익률 g − 1, 기간 120, 납입 시점 1(기초)을 넣으면 같은 구조로 계산됩니다.
ETF 총보수 차이 계산 표: 내 금액 넣어 보기
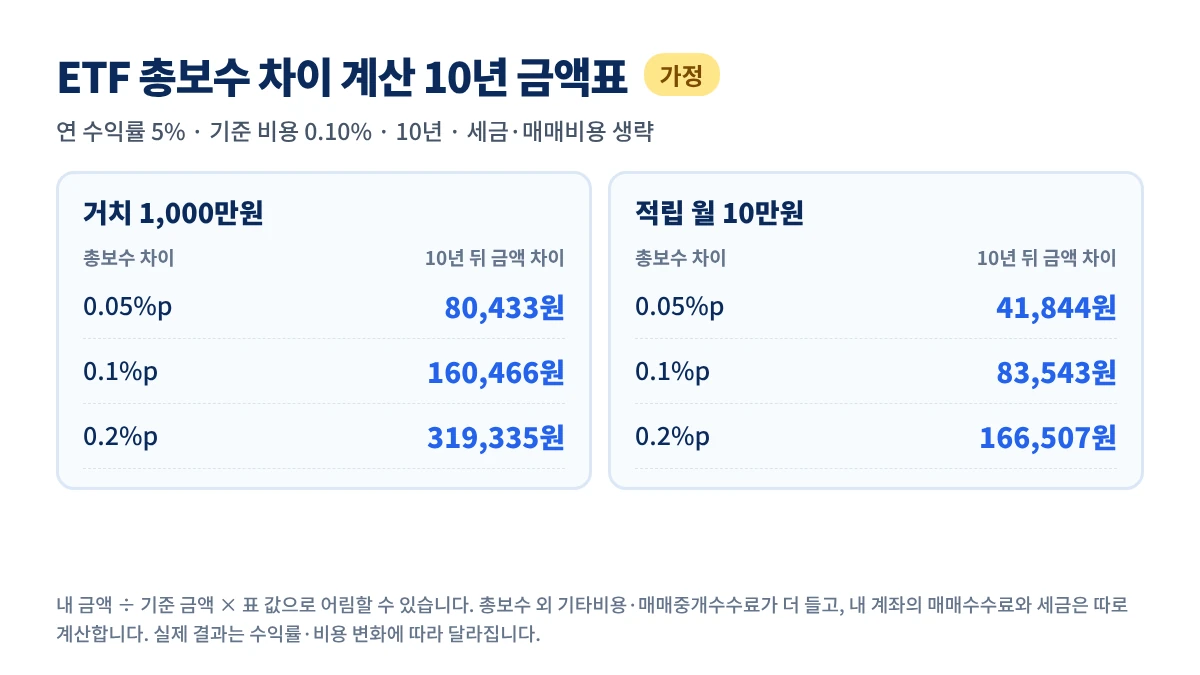
아래 표는 ETF 총보수 차이 계산을 미리 해 둔 값으로, 연 비용 0.10%짜리 ETF와 비교해 비용률이 더 높은 ETF를 10년 보유할 때 줄어드는 금액입니다. 내 금액을 기준 금액으로 나눈 배수만큼 곱하면 됩니다.
표 1. 거치식 1,000만원, 10년 (가정)
| 연수익률(가정) | 차이 0.05%p | 차이 0.1%p | 차이 0.2%p |
|---|---|---|---|
| 0% | 49,379원 | 98,512원 | 196,044원 |
| 3% | 66,361원 | 132,392원 | 263,467원 |
| 5% | 80,433원 | 160,466원 | 319,335원 |
| 7% | 97,136원 | 193,788원 | 385,648원 |
표 2. 적립식 월 10만원, 10년 (가정)
| 연수익률(가정) | 차이 0.05%p | 차이 0.1%p | 차이 0.2%p |
|---|---|---|---|
| 0% | 29,998원 | 59,896원 | 119,394원 |
| 3% | 36,643원 | 73,161원 | 145,823원 |
| 5% | 41,844원 | 83,543원 | 166,507원 |
| 7% | 47,753원 | 95,338원 | 190,007원 |
예를 들어 3,000만원을 거치하고 연 5%, 0.1%p 차이를 가정하면 160,466원 × 3 = 약 48만원입니다. 월 30만원 적립이면 83,543원 × 3 = 약 25만원입니다.
기간이 길어지면 차이는 기간보다 빠르게 커집니다. 같은 가정에서 1,000만원 거치를 20년으로 늘리면 차이는 514,987원, 월 50만원 적립 20년이면 2,321,448원입니다.
1억원 거치 10년이면 1,604,657원으로, 표 1의 0.1%p 값에 10을 곱한 값과 거의 같습니다.
사이트의 ETF 비교 계산기는 두 ETF의 연간 비용 차이를 1년 단순값으로 보여 줍니다. 10년 누적은 이 표로 보완하면 됩니다.
총보수가 낮아도 10년 비용이 더 클 수 있는 경우
ETF 총보수 차이 계산에서 총보수만 비교하면 순서가 뒤집힐 수 있습니다. 아래는 1,000만원, 연 5%, 10년 거치를 가정한 비교입니다.
| 항목(가정) | X | Y |
|---|---|---|
| 총보수 | 0.05% | 0.10% |
| 기타비용 | 0.03% | 0.01% |
| 증권 거래비용 | 0.07% | 0.01% |
| 연 비용 합계 | 0.15% | 0.12% |
| 10년 뒤 금액 | 16,046,435원 | 16,094,647원 |
총보수는 X가 절반이지만 합계 비용이 더 커서 10년 뒤에는 Y가 48,212원 많습니다. 펀드 안 매매가 잦은지 보려면 분기 영업보고서의 매매회전율과 중개수수료 공시를 함께 보면 됩니다(법 제90조, 시행령 제94조①4).
증권사 매매수수료와 세금은 따로 계산
증권사에 내는 매매수수료는 펀드 재산이 아니라 내 계좌에서 거래할 때마다 나갑니다. 수수료 부과기준은 증권사가 공시하고, 금융투자협회가 회사별로 비교해 공시합니다(법 제58조①③④).
매매수수료를 0.015%로 가정하면 거치식 1,000만원 매수 때 1,500원, 10년 뒤 A 평가액으로 팔 때 2,419원입니다. 적립식은 매수 횟수만큼 붙으므로 120회 매수의 최소 수수료 조건까지 보는 편이 정확합니다.
매매 차익과 분배금 세금은 계좌 종류에 따라 달라 별도로 계산해야 합니다. 일반계좌·ISA·연금계좌별 차이는 ETF 계좌별 세금에 정리돼 있습니다.
자주 하는 실수와 예외
- 총보수만 넣는 실수: 기타비용과 증권 거래비용이 빠져 실제 비용보다 작게 계산됩니다.
- 원금 × 비용률 × 10년으로 끝내는 실수: 평가액이 커질수록 비용도 커지고, 빠진 돈의 복리 수익도 함께 사라집니다.
- 적립식에 거치식 표를 쓰는 실수: 같은 총 납입액이면 적립식 차이가 거치식의 절반 안팎입니다.
- 과거 비율을 미래 확정값으로 보는 실수: 보수 인하·인상, 기타비용 추정치 변경으로 실제 비용은 달라질 수 있습니다.
- 시장가격 수익률로 비용을 역산하는 실수: 시장가격에는 괴리와 추적 차이가 섞여 보수만 따로 떼어 보기 어렵습니다.
자주 묻는 질문
Q1. ETF 총보수 0.1%p 차이면 10년에 얼마인가요?
A. 1,000만원 거치, 연 5% 가정에서 약 16만원(160,466원)입니다. 같은 가정의 월 50만원 적립이면 약 42만원(417,714원)이며, 수익률·기간이 커질수록 늘어납니다.
Q2. 보수는 언제 내 계좌에서 빠져나가나요?
A. 계좌에서 따로 출금되지 않습니다. 펀드 재산에서 나가 원칙적으로 매일 공고되는 기준가격에 반영됩니다(시행령 제262조①, 법 제238조⑦).
Q3. 계산할 때 TER과 증권 거래비용 중 무엇을 넣어야 하나요?
A. 장기 비용을 보려면 TER에 별도 기재된 증권 거래비용까지 더해 넣는 편이 실제에 가깝습니다. 감독 서식상 증권 거래비용은 TER에 들어가지 않기 때문입니다.
Q4. 거치식과 적립식은 왜 차이가 다르게 나오나요?
A. 거치식은 원금 전체가 10년 내내 비용을 내지만, 적립식은 나중에 넣은 돈일수록 비용을 내는 기간이 짧습니다. 그래서 같은 총액이면 적립식 차이가 작습니다.
Q5. 보수가 실제로 얼마나 빠졌는지 확인할 수 있나요?
A. 증권사 등은 모든 비용을 반영한 실질 투자 수익률을 매월 통지하지만, ETF는 영업소 비치나 홈페이지 조회로 갈음할 수 있습니다(시행령 제70조①1다·2). 증권사 화면이나 투자설명서의 보수·비용 표를 함께 보면 됩니다.
Q6. 보수가 낮으면 수익률도 더 높나요?
A. 같은 지수를 같은 방식으로 따라간다면 비용이 낮은 쪽이 유리한 구조입니다. 다만 추적 방식, 분배, 괴리 등 다른 요인이 있어 수익률은 비용만으로 정해지지 않습니다.
결론
ETF 총보수 차이 계산은 총보수에 기타비용과 증권 거래비용을 더한 연 비용률로 하는 편이 실제에 가깝습니다. 연 5% 가정에서 0.1%p 차이는 1,000만원 거치 10년에 약 16만원, 월 50만원 적립에 약 42만원이었습니다.
내 금액은 표 1·표 2에 배수를 곱해 보면 되고, 증권사 매매수수료와 세금은 별도 줄로 더하면 됩니다. 비용률은 과거 기준이므로 보유 중에도 투자설명서와 공시로 바뀐 부분이 없는지 확인해 보세요.
공식 근거: 국가법령정보센터 자본시장과 금융투자업에 관한 법률 제58조·제76조·제90조·제234조·제238조, 같은 법 시행령 제70조·제77조·제94조·제262조, 금융투자업규정 제4-35조의2, 금융투자업규정시행세칙 별책서식 제20호·제39호 (확인 기준일 2026년 11월 8일)