골드바 부가가치세는 금을 실물로 살 때 가장 먼저 부딪히는 비용입니다. 사업자에게서 골드바를 사면 금값(공급가액)에 10% 부가가치세가 붙습니다.
그런데 같은 금이라도 한국거래소(KRX) 금시장에서 사고팔면 부가가치세가 면제되고, 보관된 금을 실물로 꺼낼 때 비로소 10%가 붙습니다. 언제 세금이 생기는지에 따라 같은 금액으로 살 수 있는 금의 양과 되팔 때의 손익이 달라집니다.
아래에서 법령 원문을 기준으로 실물 구입과 KRX 금시장의 부가가치세 차이, 인출할 때 세금 계산 방법, 금을 팔 때 세금, 매수 전 확인할 것을 정리했습니다.
핵심 요약
- 사업자에게서 골드바를 사면 공급가액의 10%가 부가가치세로 붙습니다(부가가치세법 제30조·제31조)
- 금(금지금)은 부가가치세 면세 품목 목록(제26조)에 없어 일반 과세 재화입니다
- KRX 금시장에서 매매되는 금지금은 부가가치세가 면제됩니다(조세특례제한법 제126조의7①)
- KRX 금시장에서 산 금을 보관기관에서 실물로 인출하면 그때 재화의 공급으로 보아 10% 부가가치세를 냅니다(같은 조 ④)
- 인출 때 부가세 기준 금액은 이동평균법으로 구한 평균단가 × 인출 수량입니다(시행령 제121조의7⑨)
- KRX 금시장 대상 금은 순도 1만분의 9999 이상 금괴·골드바 등입니다(시행령 제121조의7①)
- 개인의 금 매매차익은 소득세법 양도소득 과세 대상(제94조)에 열거돼 있지 않습니다
- 금이 주식·채권과 어떻게 다른 자산인지는 → 주식·채권·금·현금은 각각 어떤 역할을 할까?
골드바와 KRX 금시장, 부가가치세 한눈에
| 구분 | 실물 골드바를 사업자에게서 구입 | KRX 금시장에서 매수·매도 | KRX 금시장에서 산 금을 실물 인출 |
|---|---|---|---|
| 부가가치세 | 공급가액의 10% | 면제 | 평균단가 × 인출 수량의 10% |
| 세금이 생기는 때 | 사업자가 공급할 때 | 없음 | 인출을 신청할 때(중개회원을 통하면 중개회원에게 인출을 요구할 때) |
| 누가 받아서 내나 | 판매 사업자가 구매자에게서 거래징수 | 해당 없음 | 보관기관이 인출하는 사람에게서 거래징수 |
| 근거 | 부가가치세법 제4·9·30·31조 | 조세특례제한법 제126조의7① | 같은 조 ④, 시행령 제121조의7⑨⑩⑪ |
부가가치세법은 사업자가 하는 재화의 공급에 부가가치세를 매기고(제4조), 세율은 10%이며(제30조), 공급하는 사업자가 공급받는 사람에게서 세금을 받아 내도록(제31조) 정했습니다. 면세 품목을 나열한 제26조에는 금이 없으므로, 골드바를 파는 사업자는 공급가액에 10%를 더해 받는 구조입니다.
골드바 1,000만원어치 사면 부가세는
아래 숫자는 이해를 돕기 위한 가정 수치이며 실제 시세나 판매 가격이 아닙니다.
| 항목 | 금액 |
|---|---|
| 골드바 공급가액(가정) | 10,000,000원 |
| 부가가치세 10% | 1,000,000원 |
| 구매자가 내는 금액 | 11,000,000원 |
계산: 10,000,000원 × 10% = 1,000,000원. 제작비 등 다른 비용은 이 계산에 넣지 않았습니다.
이렇게 산 골드바를 나중에 개인이 되팔 때는 사정이 다릅니다. 부가가치세는 ‘사업상 독립적으로 재화를 공급하는 자’인 사업자의 공급에 매기므로(부가가치세법 제2조제3호·제4조), 사업자가 아닌 개인이 자기 골드바를 파는 것은 부가가치세 과세 거래에 해당하지 않습니다.
결국 살 때 낸 10%는 팔 때 따로 돌려받는 구조가 아니라는 점을 비용으로 생각해 두어야 합니다. 되파는 가격은 판매처의 매입 가격 기준에 따라 정해지므로 미리 확인하세요.
KRX 금시장: 안에서는 면제, 꺼낼 때 10%
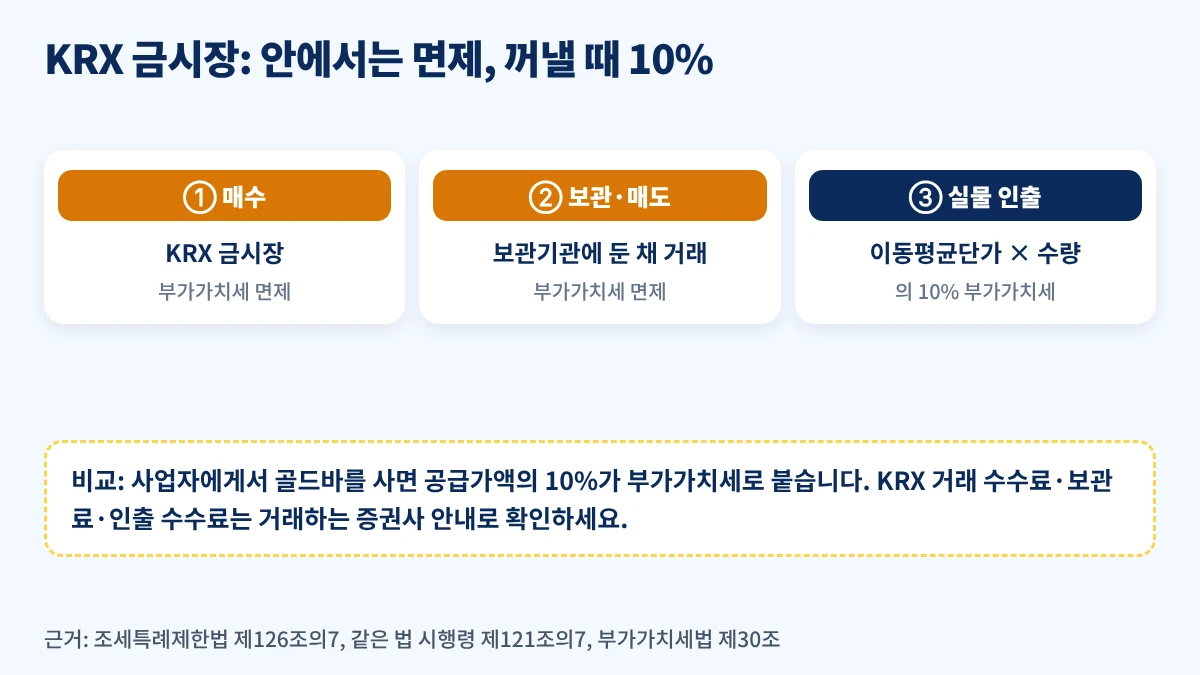
KRX 금시장은 한국거래소가 금융위원회의 승인을 받아 개설한 시장으로, 보관기관에 맡겨 둔(임치된) 금지금을 사고파는 곳입니다(조세특례제한법 시행령 제121조의7④). 조세특례제한법 제126조의7은 이 시장의 금에 대해 다음과 같이 정했습니다.
| 단계 | 부가가치세 | 근거 |
|---|---|---|
| 공급 사업자가 보관기관에 금을 맡긴 뒤 금시장에서 처음 파는 금 | 면제 | 제126조의7①1 |
| 그 뒤 금시장에서 사고파는 금 | 면제 | 제126조의7①2 |
| 금시장에서 산 금을 보관기관에서 인출 | 인출을 재화의 공급으로 보고 10% 거래징수 | 제126조의7④ |
금시장 안에서 사고파는 동안에는 금이 보관기관에 그대로 있고 부가가치세가 붙지 않습니다. 대신 실물로 꺼내는 순간 보관기관이 인출하는 사람에게서 부가가치세를 받아 납부합니다(시행령 제121조의7⑪).
세금이 생기는 때는 보관기관에 인출을 신청하는 때입니다. 투자자의 매매를 중개하도록 한국거래소에서 자격을 받은 금지금중개회원을 통해 인출하면, 투자자가 중개회원에게 인출을 요구하는 때가 기준입니다(시행령 제121조의7⑩).
인출할 때 부가세는 어떻게 계산할까
인출 때 부가가치세의 기준 금액(공급가액)은 「소득세법 시행령」 제92조제2항제5호의 이동평균법을 준용해 구한 평균단가에 인출하는 수량을 곱한 금액입니다(조세특례제한법 시행령 제121조의7⑨). 이동평균법은 살 때마다 그때까지의 금액 합계를 수량 합계로 나눠 평균단가를 다시 구하는 방법입니다.
아래는 가정 수치입니다. 1g당 가격은 계산용이며 실제 시세가 아닙니다.
| 순서 | 내용 | 계산 | 결과 |
|---|---|---|---|
| ① | 50g을 1g당 200,000원에 매수 | 50 × 200,000 | 10,000,000원 |
| ② | 50g을 1g당 220,000원에 추가 매수 | 50 × 220,000 | 11,000,000원 |
| ③ | 이동평균 단가 | (10,000,000 + 11,000,000) ÷ 100g | 210,000원 |
| ④ | 100g 모두 인출할 때 공급가액 | 210,000 × 100 | 21,000,000원 |
| ⑤ | 인출 때 부가가치세 10% | 21,000,000 × 10% | 2,100,000원 |
KRX 금시장에서는 1g 단위로 사고팔 수 있지만, 실물 인출은 100g 또는 1kg 단위로만 할 수 있습니다. 그래서 40g은 사서 보유하거나 금시장에서 팔 수는 있어도 40g 그대로 실물로 꺼낼 수는 없습니다.
위 예시처럼 100g이 모여야 인출할 수 있습니다. 인출하지 않고 금시장에서 그대로 판다면 이 부가가치세는 생기지 않습니다.
평균단가에 어떤 매수 가격이 반영되는지, 실제로 얼마를 내는지는 인출 신청 전에 거래하는 증권사의 인출 안내에서 확인하는 것이 정확합니다.
법에서 말하는 ‘금지금’은 어떤 금일까
같은 ‘금’이라도 조문마다 대상 순도가 다릅니다.
| 구분 | 대상 | 근거 |
|---|---|---|
| KRX 금시장 과세특례 대상 금지금 | 금괴(덩어리)·골드바 등 원재료 상태, 순도 1만분의 9999 이상 | 조세특례제한법 시행령 제121조의7① |
| 금사업자 간 매입자 납부 특례 대상 금지금 | 금괴(덩어리)·골드바 등 원재료 상태, 순도 1천분의 995 이상 | 같은 시행령 제106조의9① |
| 같은 특례 대상 금제품 | 소비자가 구입한 사실이 있는 반지 등 제품, 순도 1천분의 585 이상 | 같은 시행령 제106조의9① |
금사업자 간 매입자 납부 특례(조세특례제한법 제106조의4)는 금을 사고파는 사업자끼리 거래할 때 부가가치세를 공급받는 사업자가 금거래계좌로 따로 입금하게 하는 제도입니다. 개인 소비자가 골드바를 사는 경우에는 판매 사업자가 부가가치세를 받는 일반 구조(부가가치세법 제31조)로 이해하면 됩니다.
금을 팔아 남긴 차익, 세금은
소득세법은 양도소득으로 과세하는 대상을 토지·건물, 부동산에 관한 권리, 주식등, 기타자산, 파생상품등, 신탁 수익권으로 나열합니다(소득세법 제94조①). 이 목록에 금은 없습니다.
따라서 개인이 실물 금이나 KRX 금시장의 금을 팔아 생긴 차익은 양도소득세 과세 대상으로 열거돼 있지 않습니다. 또한 금시장에서 매매되는 금지금에는 계산서도 발급하지 않습니다(조세특례제한법 제126조의7⑦).
다만 법령에 ‘금 매매차익 비과세’라고 따로 적은 조항이 있는 것은 아닙니다. 금을 사업으로 반복해 사고파는 경우 등은 개별 사정에 따라 판단이 달라질 수 있으니 관할 세무서나 국세청 상담으로 확인하세요.
금 ETF는 실물 금이나 KRX 금시장과 과세 방식이 다릅니다. 국내 상장 ETF의 세금은 ETF 종류별 세금 정리에서 확인하세요.
매수 전 확인 순서
- 어디서 살지: 사업자에게서 실물을 살지, KRX 금시장에서 살지에 따라 부가가치세가 생기는 때가 다름
- 실물이 필요한지: KRX 금시장은 인출하지 않으면 부가세가 없지만, 인출하면 그때 10%
- 공급가액과 부가세 구분: 실물 구입 견적·영수증에서 공급가액, 부가세, 제작비가 각각 얼마인지
- KRX 금시장 비용: 매매 수수료, 보관료, 인출 수수료는 거래하는 증권사·KRX 안내에서(실물 인출은 100g·1kg 단위)
- 되팔 때 가격: 판매처의 매입 가격 기준, 금시장 매도 시 체결 가격과 수수료
- 원화 가격과 환율: 국내 금 가격은 국제 금 가격과 원·달러 환율이 함께 작용
자주 묻는 질문
Q1. 골드바 살 때 부가가치세는 얼마인가요?
사업자에게서 사면 공급가액의 10%입니다(부가가치세법 제30조). 판매 사업자가 구매자에게서 받아 납부합니다(제31조). 금은 면세 품목 목록(제26조)에 없습니다.
Q2. KRX 금시장에서 금을 사면 부가세를 안 내나요?
금시장에서 사고파는 동안에는 면제입니다(조세특례제한법 제126조의7①). 산 금을 보관기관에서 실물로 인출하면 그때 10%를 냅니다(같은 조 ④).
Q3. 인출할 때 부가세는 언제, 어떻게 매겨지나요?
인출을 신청하는 때(중개회원을 통하면 중개회원에게 인출을 요구하는 때) 공급한 것으로 보고, 이동평균법 평균단가 × 인출 수량의 10%를 보관기관이 받아 납부합니다(시행령 제121조의7⑨⑩⑪).
Q4. 골드바를 되팔면 부가세를 돌려받나요?
부가가치세는 사업자의 공급에 매기므로 사업자가 아닌 개인이 골드바를 팔 때 부가가치세를 받는 구조가 아닙니다(부가가치세법 제2조제3호·제4조). 살 때 낸 부가세는 비용으로 보고, 되파는 가격은 판매처 기준을 확인하세요.
Q5. 금 시세차익에 양도소득세가 붙나요?
소득세법 양도소득 과세 대상(제94조)에 금은 열거돼 있지 않습니다. 다만 비과세를 명시한 조항이 따로 있지는 않고, 사업으로 반복 매매하는 경우 등은 개별 판단이 필요하니 세무서에 확인하세요.
Q6. KRX 금시장에서 거래되는 금은 순도가 어떻게 되나요?
금괴·골드바 등 원재료 상태로 순도 1만분의 9999 이상인 금입니다(조세특례제한법 시행령 제121조의7①). 금시장에서는 1g 단위로 사고팔고, 실물 인출은 100g 또는 1kg 단위로 합니다.
Q7. 금 ETF도 같은 방식으로 과세되나요?
아닙니다. 금 ETF는 상장 ETF 과세 체계를 따릅니다. ETF 종류별 세금 정리의 원자재형 부분을 참고하세요.
결론
골드바를 사업자에게서 사면 공급가액의 10%가 부가가치세로 붙고, 개인이 되팔 때 이를 돌려받는 구조는 아닙니다. KRX 금시장은 사고파는 동안 부가가치세가 면제되지만, 실물로 인출하면 이동평균 단가 기준으로 10%를 냅니다.
실물이 꼭 필요한지, 어디서 사고 언제 꺼낼지를 먼저 정하고 수수료·보관료·인출 비용은 거래하는 증권사·KRX 안내에서 확인하세요.
공식 근거(일반 텍스트 링크): 국가법령정보센터 부가가치세법 제2·4·9·26·29·30·31조, 조세특례제한법 제106조의4·제126조의7, 같은 법 시행령 제106조의9·제121조의7, 소득세법 제94조, 소득세법 시행령 제92조