대출 청약철회는 계약서류를 받은 날부터 14일 안에 대출 계약을 없던 일로 되돌리는 권리입니다. 대출금이 그보다 늦게 들어왔다면 대출금이 들어온 날부터 14일을 셉니다.
철회하려면 받은 원금과 그동안의 약정이자, 금융회사가 제3자에게 이미 낸 인지세·등기 비용을 돌려줘야 합니다. 대신 위약금이나 중도상환수수료 같은 별도 금전은 청구받지 않습니다.
핵심 요약
- 기간: 계약서류를 받은 날부터 14일, 대출금 지급이 더 늦으면 지급일부터 14일(금융소비자보호법 제46조①3호)
- 대상: 일반금융소비자가 맺은 대출성 상품(은행·저축은행·카드사 대출, 대부업 대출 등). 신용카드, 지급보증, 소액후불결제, 온라인투자연계 대출 등은 제외
- 돌려줄 돈: 받은 원금 + 지급일부터 돌려준 날까지 약정이자 + 금융회사가 제3자에게 낸 인지세·등기 비용(시행령 제37조⑤⑥)
- 효력: 철회 의사를 서면·전자우편·문자 등으로 보내고 돈을 돌려준 때(제46조②2호)
- 위약금·손해배상 청구 불가, 금융회사는 반환받은 날부터 3영업일 안에 받은 수수료 등을 돌려줌(제46조③④)
- 중도상환은 계약을 유지한 채 먼저 갚는 것이라 대출 후 3년 안에는 중도상환수수료가 붙을 수 있음(제20조①4호나목)
대출 청약철회 기간: 14일은 언제부터 세나
대출 청약철회 기간의 출발점은 두 날짜 중 늦은 날입니다. 계약서류(계약서·약관·설명서)를 받은 날과 대출금이 실제로 지급된 날입니다.
금융소비자보호법 제46조①3호는 대출성 상품의 철회 기간을 “계약서류를 제공받은 날…[…금전ㆍ재화ㆍ용역…의 지급이 늦게 이루어진 경우에는 그 지급일]부터 14일”로 정합니다.
| 상황 | 14일을 세는 출발일 | 근거 |
|---|---|---|
| 계약서류를 받은 날 대출금도 지급 | 그날 | 제46조①3호가목 |
| 계약서류를 먼저 받고 대출금은 며칠 뒤 지급 | 대출금 지급일 | 제46조①3호 괄호 |
| 대부업법 등으로 계약서류가 따로 제공돼 이 법의 서류 제공이 면제된 경우 | 계약체결일(지급이 늦으면 지급일) | 제46조①3호나목, 제23조① 단서, 시행령 제22조② |
| 금융회사와 14일보다 긴 기간을 약정한 경우 | 약정한 기간 적용 | 제46조① 괄호 |
금융소비자보호법은 날짜를 세는 방법을 따로 정하지 않습니다. 민법은 이런 경우 첫날을 빼고 세고, 마지막 날이 토요일이나 공휴일이면 다음 날 끝난다고 정합니다(민법 제155조·제157조·제161조).
| 출발일(가정) | 민법 원칙대로 센 마감일 | 비고 |
|---|---|---|
| 2026년 11월 2일(월) 서류·대출금 함께 | 11월 16일(월) | 첫날 빼고 14일 |
| 11월 2일(월) 서류, 11월 5일(목) 대출금 | 11월 19일(목) | 늦은 지급일 기준 |
| 11월 7일(토) 모바일로 서류·대출금 | 11월 23일(월) | 말일 11월 21일이 토요일이라 다음 날, 그날도 일요일이라 월요일로 본 경우 |
위 마감일은 민법 원칙을 적용한 계산입니다. 철회 기간을 금융회사가 어떻게 운영하는지는 조문만으로 정해지지 않아 대출약정서와 금융회사 안내로 마감일을 확인할 필요가 있습니다.
대출 청약철회 대상과 제외 상품
철회할 수 있는 사람은 일반금융소비자입니다. 개인과 개인사업자는 보통 여기에 해당하고, 상시근로자 5인 이상 법인 같은 전문금융소비자는 빠집니다(제2조9호·10호, 시행령 제2조⑩2호).
대출성 상품에는 은행·저축은행 대출, 카드사·캐피털의 대출과 할부금융, 등록 대부업자의 대부 등이 들어갑니다(제3조2호, 시행령 제3조②).
| 구분 | 철회 가능 여부 | 근거 |
|---|---|---|
| 신용대출·주택담보대출 등 일반 대출 | 가능 | 제46조①3호 |
| 대부업자의 대부 | 가능 | 시행령 제3조②1호 |
| 시설대여(리스)·할부금융·연불판매 | 철회 기간 안에 물건(재화)을 받았으면 제외 | 시행령 제37조①3호가목 |
| 증권사 신용공여 | 철회 기간 안에 담보 증권을 처분했으면 제외 | 시행령 제37조①3호다목 |
| 온라인투자연계금융(연계대출) | 제외 | 시행령 제37조①3호나목 |
| 신용카드, 소액후불결제 | 제외 | 감독규정 제30조③2호·3호 |
| 지급보증 | 제외(철회에 제3자 동의를 받은 경우는 가능) | 감독규정 제30조③1호 |
법·시행령·감독규정에는 대출 금액에 따라 철회를 막는 기준이 없습니다. 일부 안내에 금액 기준이 보인다면 해당 금융회사 약관에 별도 조건이 있는지 확인이 필요합니다.
철회하면 돌려줄 돈과 돌려받을 돈
대출 청약철회는 의사 표시만으로 끝나지 않습니다. 철회 의사를 보내고 받은 돈을 돌려준 때 효력이 생깁니다(제46조②2호).
철회 의사는 서면 외에 전자우편, 휴대전화 문자메시지 같은 전자적 방법으로도 보낼 수 있습니다(시행령 제37조③). 보낸 뒤에는 대출해 준 금융회사에 지체 없이 그 사실을 알려야 합니다(시행령 제37조④).
| 구분 | 내용 | 근거 |
|---|---|---|
| 돌려줄 원금 | 이미 받은 대출금 전액 | 제46조②2호가목 |
| 돌려줄 이자 | 대출금을 받은 날부터 돌려준 날까지, 계약에서 정한 이자율로 계산한 이자 | 제46조②2호나목, 시행령 제37조⑤ |
| 돌려줄 비용 | 금융회사가 제3자에게 이미 낸 인지세 등 세금과 공과금, 저당권 설정 등기 비용 | 제46조②2호다목, 시행령 제37조⑥ |
| 돌려받을 돈 | 대출과 관련해 금융회사에 낸 수수료 등, 반환받은 날부터 3영업일 안에 지정 계좌로 | 제46조③3호, 시행령 제37조⑦ |
| 반환이 늦어지면 | 금융회사가 계약상 연체이자율을 일 단위로 더해 지급 | 시행령 제37조⑧ |
| 청구할 수 없는 돈 | 손해배상, 위약금 등 철회에 따른 금전 | 제46조④ |
반환이 늦어질 때 쓰는 연체이자율의 구조는 대출 연체이자 계산에 정리했습니다.
인지세는 금융회사와의 금전소비대차 증서에 붙는 세금입니다. 5천만원 이하는 비과세, 1억원 초과 10억원 이하는 15만원입니다(인지세법 제3조①, 제6조8호).
법은 계약서를 함께 만든 사람이 인지세를 연대해 내도록만 정합니다(인지세법 제1조②). 금융회사와 고객이 나눠 내는 비율은 대출약정에서 정하므로, 돌려줄 인지세 금액은 약정서로 확인해야 합니다.
대출 청약철회 계산 예시: 돌려줄 원금·이자·부대비용
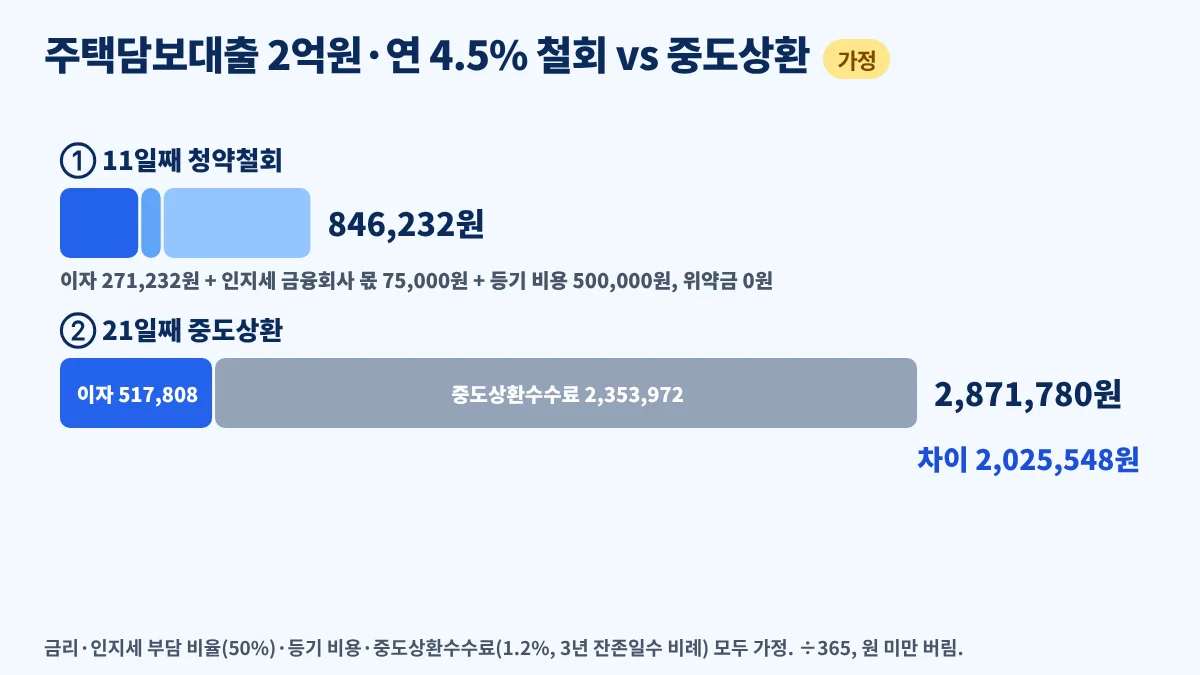
아래 금리·날짜·비용은 모두 가정입니다. 이자는 대출금 × 연 이자율 × 일수 ÷ 365로 계산했고, 일수는 반환일에서 지급일을 뺀 날수, 원 미만은 버린다고 가정했습니다.
신용대출 3,000만원을 8일 만에 철회할 때
| 항목(가정) | 계산 | 금액 |
|---|---|---|
| 원금 | 11월 5일(목) 지급 | 30,000,000원 |
| 약정이자(연 6%, 11월 13일 반환, 8일) | 30,000,000원 × 6% × 8 ÷ 365 | 39,452원 |
| 인지세 | 5천만원 이하 비과세 | 0원 |
| 돌려줄 금액 합계 | 30,039,452원 |
이 예시에서 하루 이자는 약 4,931원입니다. 제3자에게 낸 다른 비용이 없다면 철회 비용은 사실상 쓴 기간의 이자뿐입니다.
주택담보대출 2억원을 11일 만에 철회할 때
| 항목(가정) | 계산 | 금액 |
|---|---|---|
| 원금 | 11월 2일(월) 지급 | 200,000,000원 |
| 약정이자(연 4.5%, 11월 13일 반환, 11일) | 200,000,000원 × 4.5% × 11 ÷ 365 | 271,232원 |
| 인지세 중 금융회사가 낸 몫 | 15만원 × 50%(부담 비율 가정) | 75,000원 |
| 저당권 설정 등기 비용 | 금융회사가 법무사 등에 낸 금액 가정 | 500,000원 |
| 원금 외 추가 부담 | 271,232원 + 75,000원 + 500,000원 | 846,232원 |
| 돌려줄 금액 합계 | 200,846,232원 |
담보대출은 등기 비용 때문에 원금 외 부담이 신용대출보다 커집니다. 실제 금액은 금융회사가 실제로 낸 영수 금액 기준이므로 철회 전에 비용 내역을 요청해 확인하는 편이 정확합니다.
대출 청약철회와 중도상환수수료, 무엇이 다른가
대출 청약철회는 계약 자체를 되돌리는 것이고, 중도상환은 계약을 유지한 채 만기 전에 갚는 것입니다. 그래서 붙는 비용의 종류가 다릅니다.
| 구분 | 청약철회 | 중도상환 |
|---|---|---|
| 할 수 있는 때 | 출발일부터 14일(약정이 더 길면 그 기간) | 만기 전 언제든 |
| 계약 | 처음부터 없던 것으로 됨 | 유지되다 상환으로 끝남 |
| 위약금·수수료 | 청구 불가(제46조④) | 대출 성립일부터 3년 안이면 중도상환수수료 가능(제20조①4호나목) |
| 금융회사가 낸 인지세·등기 비용 | 소비자가 돌려줌(시행령 제37조⑥) | 약정에 따름 |
| 이미 낸 수수료 | 금융회사가 돌려줌(제46조③3호) | 돌려받는 규정 없음 |
같은 2억원 대출을 철회 기간이 지난 21일째(11월 23일)에 갚는다고 가정해 보겠습니다. 중도상환수수료율 1.2%, 3년(1,095일) 중 남은 날수에 비례하는 방식을 가정했습니다.
| 21일째 중도상환(가정) | 계산 | 금액 |
|---|---|---|
| 21일 약정이자 | 200,000,000원 × 4.5% × 21 ÷ 365 | 517,808원 |
| 중도상환수수료 | 200,000,000원 × 1.2% × (1,095 − 21) ÷ 1,095 | 2,353,972원 |
| 원금 외 추가 부담 | 2,871,780원 | |
| 11일째 철회(846,232원)와 차이 | 2,025,548원 |
이 가정에서는 철회 기간을 넘긴 것만으로 약 200만원 차이가 났습니다. 수수료율과 계산 방식은 대출마다 다르며, 자세한 계산은 중도상환수수료 계산 방법에 정리했습니다.
대출 청약철회 전에 확인할 것
- 마감일: 계약서류 수령일과 대출금 지급일을 확인하고, 금융회사가 안내하는 철회 마감일을 날짜로 받아 두세요.
- 반환 시점: 효력은 돈을 돌려준 때 생기므로, 기간 안에 반환까지 마쳐야 하는지 금융회사에 확인하세요.
- 비용 내역: 돌려줄 인지세·등기 비용은 금융회사가 제3자에게 실제로 낸 금액이므로 영수 내역을 요청할 수 있습니다.
- 반복 철회: 같은 금융회사에 같은 유형의 상품을 1개월 안에 2번 이상 철회하면, 철회를 이유로 한 불이익 금지 규정이 적용되지 않습니다(감독규정 제14조⑥6호).
- 신용정보: 철회한 대출 기록이 어떻게 처리되는지는 금융소비자보호법 조문에서 정하지 않으므로 금융회사에 확인하세요.
자주 묻는 질문
Q1. 대출 청약철회 기간은 정확히 며칠인가요?
A. 계약서류를 받은 날부터 14일이며, 대출금 지급이 더 늦었다면 지급일부터 14일입니다(금융소비자보호법 제46조①3호). 금융회사와 더 긴 기간을 약정했다면 그 기간이 적용됩니다.
Q2. 14일째가 주말이면 어떻게 되나요?
A. 민법은 기간의 말일이 토요일이나 공휴일이면 다음 날 끝난다고 정합니다(민법 제161조). 금융회사가 실제로 어떻게 운영하는지는 대출약정서와 안내로 확인이 필요합니다.
Q3. 철회하면 이자는 얼마나 내나요?
A. 대출금을 받은 날부터 돌려준 날까지 약정 이자율로 계산한 이자를 냅니다(시행령 제37조⑤). 가정 예시에서 3,000만원·연 6%를 8일 쓰면 39,452원입니다.
Q4. 철회하면 중도상환수수료를 내나요?
A. 대출 청약철회에는 위약금 등 금전을 청구할 수 없어 중도상환수수료가 붙지 않습니다(제46조④). 대출과 관련해 이미 낸 수수료는 금융회사가 돌려줘야 합니다(제46조③3호).
Q5. 신용카드나 리스도 청약철회가 되나요?
A. 신용카드와 소액후불결제는 철회 대상이 아닙니다(감독규정 제30조③). 리스·할부금융은 철회 기간 안에 물건을 받았다면 제외됩니다(시행령 제37조①3호가목).
Q6. 큰 금액 대출도 철회할 수 있나요?
A. 법·시행령·감독규정에는 대출 금액에 따른 제한이 없습니다. 다만 금융회사 약관에 별도 조건이 있는지는 계약 전후로 확인해 두는 편이 좋습니다.
결론
대출 청약철회는 계약서류 수령일과 대출금 지급일 중 늦은 날부터 14일 안에 쓸 수 있습니다. 원금, 쓴 날만큼의 약정이자, 금융회사가 낸 인지세·등기 비용을 돌려주면 위약금 없이 계약이 되돌려집니다.
같은 상환이라도 기간 안의 철회와 기간이 지난 중도상환은 가정 예시에서 약 200만원 차이가 났습니다. 대출을 받은 직후 다시 생각할 일이 생겼다면 먼저 마감일과 반환 금액부터 확인해 두면 됩니다.
공식 근거: 국가법령정보센터 금융소비자 보호에 관한 법률 제2조·제3조·제19조·제20조·제23조·제46조, 같은 법 시행령 제2조·제3조·제15조·제22조·제37조, 금융위원회 고시 「금융소비자 보호에 관한 감독규정」 제14조·제21조·제30조, 인지세법 제1조·제3조·제6조, 민법 제155조·제157조·제159조·제161조