예금담보대출 중도해지 비교는 예금을 깨서 줄어드는 세후 이자와, 같은 돈을 예금 담보로 빌려 만기까지 내는 대출 이자를 맞대 보는 계산입니다. 대출 이자가 더 작으면 담보대출, 더 크면 중도해지 쪽 비용이 작습니다.
아래 가정 예시에서 1,000만원·연 3.0% 1년 예금을 6개월 만에 깨면 세후 이자가 211,500원 줄어듭니다. 대신 500만원만 연 4.5%로 6개월 빌리면 대출 이자는 112,500원입니다.
다만 필요한 돈이 예금의 대부분이고 만기가 많이 남았거나 대출 금리가 높으면 결과가 뒤집힐 수 있습니다. 그래서 “손익분기 대출금리”를 함께 구해 두면 판단이 빨라집니다.
핵심 요약
- 중도해지 비용 = 만기까지 뒀을 때 세후 이자 − 지금 해지할 때 세후 이자(남는 돈을 다시 예치하면 그 세후 이자만큼 줄어듦)
- 담보대출 비용 = 빌리는 금액 × 대출 금리 × 예금 만기까지 개월 수 ÷ 12(월 단위 가정)
- 예금 이자는 중도해지로 받아도 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됨(소득세법 제129조①1라, 지방세법 제103조의13①)
- 손익분기 대출금리 = 중도해지 비용 ÷ (빌리는 금액 × 개월 수 ÷ 12), 실제 대출 금리가 이보다 낮으면 담보대출 쪽 비용이 작음
- 가정 예시(500만원 필요): 6개월 시점 담보대출이 99,000원 덜 들고, 만기가 가까울수록 차이가 커짐
- 예금의 90%를 빌리고 대출 금리가 높으면 중도해지 쪽 비용이 작아지는 구간이 생김
예금담보대출 중도해지 비교, 무엇과 무엇을 맞대 보나
예금담보대출 중도해지 비교에서 맞대 볼 것은 “잃는 돈”끼리입니다. 예금을 깨면 이자가 줄고, 예금을 담보로 빌리면 대출 이자를 냅니다.
원금은 두 경우 모두 돌려받거나 갚기 때문에 비교에서 빠집니다. 같은 시점(예금 만기)에 손에 남는 돈으로 맞추는 것이 핵심입니다.
| 구분 | 예금 중도해지 | 예금담보대출 |
|---|---|---|
| 지금 손에 들어오는 돈 | 예금 원금 + 중도해지 이자(세후) | 빌린 금액(필요한 만큼) |
| 예금 계약 | 끝남 | 유지, 만기에 약정 이자 |
| 드는 비용 | 만기 세후 이자 − 중도해지 세후 이자 | 대출 이자(만기까지) |
| 남는 돈 | 쓰고 남은 돈을 다시 예치 가능 | 만기에 예금으로 대출 원금 상환(가정) |
| 상품별로 확인할 것 | 중도해지이율, 일부 해지 가능 여부 | 대출 금리, 한도, 중도상환수수료 |
예금을 담보로 잡는 방식과 만기 때 대출을 정리하는 방식은 대출약정에서 정합니다. 이 글의 예시는 만기에 예금 원리금으로 대출 원금을 갚는다고 가정했습니다.
중도해지 이자에도 15.4%가 붙는다
예금 이자는 이자소득이고(소득세법 제16조①3), 지급하는 금융회사가 소득세를 원천징수합니다(같은 법 제127조①1).
일반 예금 이자의 원천징수세율은 14%입니다. 소득세법 제129조①1라는 “그 밖의 이자소득에 대해서는 100분의 14″라고 정합니다.
여기에 원천징수 소득세의 10%가 개인지방소득세로 함께 빠집니다(지방세법 제103조의13①). 그래서 14% + 1.4% = 15.4%입니다.
해약으로 지급되는 이자는 해약일이 수입시기입니다(소득세법 시행령 제45조4다). 중도해지로 받는 이자에서도 15.4%가 빠지므로, 비교는 세전이 아니라 세후 이자로 해야 정확합니다.
중도해지 이자를 구하는 방법 자체는 적금 중도해지 이자 계산에 정리했습니다. 이 글은 그 줄어든 이자를 대출 이자와 비교하는 데 집중합니다.
예금담보대출 중도해지 비교 계산 예시: 6개월 시점 500만원
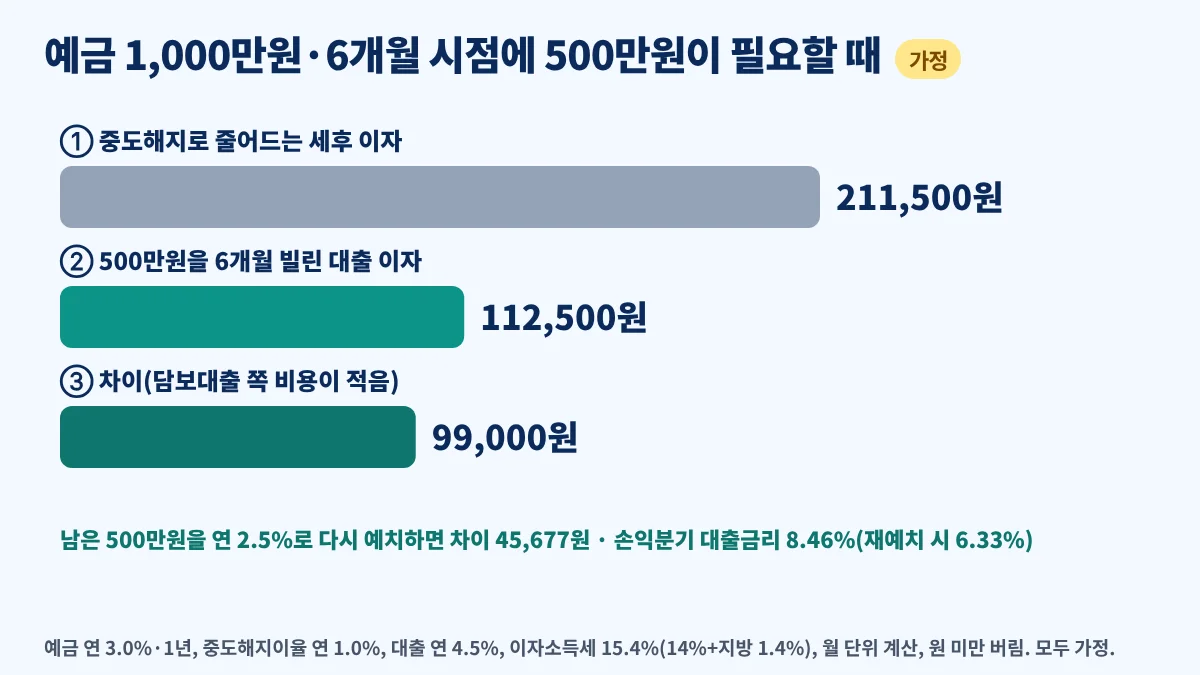
가정은 이렇습니다. 1,000만원을 연 3.0%, 1년 정기예금에 넣었고 6개월이 지난 시점에 500만원이 필요합니다.
중도해지이율은 연 1.0%, 예금담보대출 금리는 연 4.5%로 두었습니다. 일부 해지는 안 되고, 대출은 예금 만기(6개월 뒤)에 갚는다고 가정합니다.
| 항목(가정) | 계산 | 금액 |
|---|---|---|
| 만기까지 둘 때 세전 이자 | 10,000,000원 × 3.0% × 12 ÷ 12 | 300,000원 |
| 만기 세금(14% + 1.4%) | 42,000원 + 4,200원 | 46,200원 |
| 만기 세후 이자 | 300,000원 − 46,200원 | 253,800원 |
| 6개월 중도해지 세전 이자 | 10,000,000원 × 1.0% × 6 ÷ 12 | 50,000원 |
| 중도해지 세금 | 7,000원 + 700원 | 7,700원 |
| 중도해지 세후 이자 | 50,000원 − 7,700원 | 42,300원 |
| (A) 중도해지로 줄어드는 이자 | 253,800원 − 42,300원 | 211,500원 |
| (B) 담보대출 이자 | 5,000,000원 × 4.5% × 6 ÷ 12 | 112,500원 |
| 차이 (A) − (B) | 99,000원 |
세금은 소득세 14%와 그 10%인 지방소득세를 각각 원 미만 버림으로 계산했습니다. 실제 끝수 처리에 따라 몇 원 차이가 날 수 있습니다.
같은 결과를 12개월 시점에 남는 돈으로 보면, 중도해지는 5,042,300원, 담보대출은 5,141,300원입니다. 차이는 똑같이 99,000원입니다.
예금 이자 계산기에 1,000만원·3.0%·12개월, 1,000만원·1.0%·6개월을 넣으면 위 세후 이자를 확인할 수 있습니다.
대출이자 계산기는 기간을 연 단위로 고릅니다. 1년·만기일시상환으로 넣으면 회차별 월 이자 18,750원이 나오고, 6개월분은 112,500원입니다.
남은 돈을 다시 예치하면 차이는 줄어든다
중도해지 쪽은 쓰고 남은 5,042,300원을 다시 예치할 수 있습니다. 6개월 연 2.5%(가정)로 넣으면 세후 이자 53,323원이 생깁니다.
이 경우 12개월 시점 남는 돈은 5,095,623원이 되고, 담보대출과의 차이는 45,677원으로 줄어듭니다. 재예치 금리가 높을수록 중도해지 쪽 손실은 더 작아집니다.
손익분기 대출금리로 빠르게 판단하기
중도해지 비용을 “빌리는 금액 × 개월 수 ÷ 12″로 나누면 손익분기 대출금리가 나옵니다. 실제 대출 금리가 이보다 낮으면 담보대출 쪽 비용이 작습니다.
| 경우(가정) | 계산 | 손익분기 대출금리 |
|---|---|---|
| 500만원, 6개월, 재예치 없음 | 211,500원 ÷ (5,000,000원 × 6 ÷ 12) | 연 8.46% |
| 500만원, 6개월, 남은 돈 재예치(연 2.5%) | 158,177원 ÷ (5,000,000원 × 6 ÷ 12) | 연 6.33% |
| 900만원, 6개월, 재예치 없음 | 211,500원 ÷ (9,000,000원 × 6 ÷ 12) | 연 4.70% |
빌리는 금액이 커질수록 손익분기 금리가 낮아집니다. 필요한 금액이 500만원이든 900만원이든 예금 전체를 해지하면 줄어드는 이자는 같지만, 대출 이자는 빌린 금액에 비례하기 때문입니다.
돈이 필요한 시점과 금액에 따라 달라지는 결과
만기까지 남은 기간별 비교(500만원)
같은 예금에서 500만원이 필요한 시점만 바꿔 보았습니다. 대출은 예금 만기까지 쓰고, 중도해지이율은 기간과 관계없이 연 1.0%로 가정했습니다.
| 돈이 필요한 시점(가정) | 중도해지 세후 이자 | 줄어드는 이자(A) | 대출 이자 4.5%(B) | (A) − (B) |
|---|---|---|---|---|
| 가입 3개월(대출 9개월) | 21,150원 | 232,650원 | 168,750원 | 63,900원 |
| 가입 6개월(대출 6개월) | 42,300원 | 211,500원 | 112,500원 | 99,000원 |
| 가입 9개월(대출 3개월) | 63,450원 | 190,350원 | 56,250원 | 134,100원 |
| 가입 11개월(대출 1개월) | 77,550원 | 176,250원 | 18,750원 | 157,500원 |
만기가 가까울수록 대출 기간이 짧아져 담보대출 쪽 차이가 커집니다. 실제 중도해지이율이 경과 기간에 따라 달라지는 상품이면 이 숫자도 달라집니다.
예금의 90%가 필요하고 대출 금리가 높다면
900만원(예금의 90%, 한도 안이라고 가정)이 필요하고 대출 금리가 연 5.0%라면 결과가 달라집니다.
| 돈이 필요한 시점(가정) | 줄어드는 이자(A) | 대출 이자 5.0%(B) | (A) − (B) |
|---|---|---|---|
| 가입 1개월(대출 11개월) | 246,749원 | 412,500원 | −165,751원 |
| 가입 6개월(대출 6개월) | 211,500원 | 225,000원 | −13,500원 |
| 가입 9개월(대출 3개월) | 190,350원 | 112,500원 | 77,850원 |
음수는 중도해지 쪽 비용이 그만큼 작다는 뜻입니다. 같은 900만원이라도 대출 금리가 연 4.5%면 6개월 시점 대출 이자는 202,500원으로, 담보대출 쪽이 9,000원 덜 듭니다.
예금담보대출 중도해지 비교 전에 확인할 것
- 예금담보대출 중도해지 비교의 출발점은 내 예금의 중도해지이율 표입니다. 경과 기간별로 이율이 다른지 상품설명서에서 확인하세요.
- 일부 해지가 되는 예금이면 필요한 금액만 해지해 나머지는 약정 금리를 유지할 수 있어 계산이 달라집니다.
- 예금담보대출의 금리, 한도, 이자 납입 방식, 만기 때 상환 방식은 대출 상품설명서와 약정서로 확인하세요.
- 대출계약 성립일부터 3년 안에 갚으면 중도상환수수료가 붙을 수 있습니다(금융소비자보호법 제20조①4나). 부과 여부와 요율은 상품마다 달라 확인이 필요합니다.
- 예금에 질권을 설정하는 방식이라면, 질권자 동의 없이 그 예금을 해지하는 등 권리를 소멸시킬 수 없습니다(민법 제352조). 담보 기간 중 해지 가능 여부는 약정으로 확인하세요.
- 비과세·세금우대 예금은 해지할 때 세금 조건이 달라질 수 있어, 이 글의 15.4% 계산이 그대로 맞지 않을 수 있습니다.
만기 전에 현금이 필요할 때 국채와 예금이 어떻게 다른지는 국채 vs 예금 비교에서 볼 수 있습니다.
자주 묻는 질문
Q1. 예금담보대출 중도해지 비교는 어떻게 하나요?
A. 만기 세후 이자에서 지금 해지할 때 세후 이자를 뺀 금액(줄어드는 이자)과, 필요한 돈을 만기까지 빌리는 대출 이자를 비교합니다. 대출 이자가 작으면 담보대출, 크면 중도해지 쪽 비용이 작습니다.
Q2. 예금을 중도해지하면 원금도 줄어드나요?
A. 일반 정기예금은 원금은 돌려받고 이자가 중도해지이율로 다시 계산되는 구조가 일반적입니다. 정확한 지급 방식은 가입한 예금의 약관과 상품설명서로 확인하세요.
Q3. 중도해지로 받는 이자에도 세금이 붙나요?
A. 붙습니다. 일반과세 예금 이자는 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수되고, 해약 이자는 해약일이 수입시기입니다(소득세법 제129조, 지방세법 제103조의13, 소득세법 시행령 제45조).
Q4. 손익분기 대출금리는 어떻게 구하나요?
A. 줄어드는 세후 이자 ÷ (빌리는 금액 × 대출 개월 수 ÷ 12)입니다. 가정 예시에서 500만원을 6개월 빌리면 연 8.46%, 900만원이면 연 4.70%가 기준선입니다.
Q5. 예금담보대출을 받으면 예금 이자는 그대로 받나요?
A. 예금 계약을 해지하지 않으므로 이 글의 예시는 만기에 약정 이자를 받는다고 가정했습니다. 담보 기간 중 이자 지급과 만기 때 대출 상환 처리 방식은 대출약정에서 정하므로 약정서로 확인이 필요합니다.
Q6. 예금 이자가 많으면 종합과세 대상이 되나요?
A. 원천징수된 이자·배당 합계가 연 2천만원 이하이면 종합소득과세표준에 합산하지 않습니다(소득세법 제14조③6). 기준을 넘는 원금 규모는 금융소득 2천만원 예금 원금 역산에 정리했습니다.
결론
예금담보대출 중도해지 비교는 “줄어드는 세후 이자”와 “만기까지 대출 이자” 두 숫자의 싸움입니다. 가정 예시에서 500만원이 필요할 때는 담보대출 쪽이 6개월 시점 99,000원 덜 들었습니다.
반대로 예금 대부분을 오래 빌려야 하고 대출 금리가 높으면 중도해지 쪽이 덜 들 수 있습니다. 손익분기 대출금리를 먼저 구해 실제 대출 금리와 비교해 보세요.
직접 예금담보대출 중도해지 비교를 할 때는 내 예금의 중도해지이율, 일부 해지 가능 여부, 대출 금리와 중도상환수수료를 상품설명서에서 먼저 확인하면 됩니다.
공식 근거: 국가법령정보센터 소득세법 제14조·제16조·제127조·제129조, 소득세법 시행령 제45조, 지방세법 제103조의13, 금융소비자 보호에 관한 법률 제20조, 민법 제345조·제352조·제353조