금융소득 2천만원은 한 해 동안 받은 이자와 배당을 세금 떼기 전 금액으로 합친 기준입니다.
예금 이자만 있다면 2,000만원을 연 금리로 나눈 금액이 기준에 닿는 원금으로, 가정 금리 연 3%라면 약 6억6,667만원, 연 4%라면 5억원입니다.
다만 배당이나 다른 이자가 있으면 그만큼 예금 원금 여유가 줄고, 만기에 이자를 한꺼번에 받는 예금은 받는 해에 이자가 몰립니다.
금리별 원금 역산표와 함께 무엇을 합치고 무엇이 빠지는지, 어느 해 소득으로 보는지를 법령 조문 기준으로 정리했습니다.
핵심 요약
- 기준은 한 사람의 한 해(1월 1일~12월 31일) 이자소득과 배당소득 합계, 세전 금액으로 판단
- 예금 이자만 있을 때 기준 원금 = 2,000만원 ÷ 연 금리(1년 단리 가정): 연 2% 10억원, 연 3% 약 6억6,667만원, 연 4% 5억원, 연 5% 4억원
- 합계가 2,000만원 “이하”이면서 원천징수된 소득이면 14%(지방소득세 포함 15.4%) 원천징수로 끝, 넘으면 종합소득에 합산(소득세법 제14조③6)
- 비과세 소득, 조세특례제한법에 따라 분리과세되는 소득(ISA 한도 초과분 등)은 합계에서 빠짐
- 예금 이자는 실제로 받는 날이 속한 해의 소득(소득세법 시행령 제45조제4호), 만기 일시지급 예금은 만기 해에 몰림
- 한 번 넘으면 이후 3년 동안 ISA·비과세종합저축 등 과세특례를 받지 못할 수 있음(조세특례제한법 제129조의2)
금융소득 2천만원은 세전 기준일까
세전 기준입니다. 소득세법은 이자소득과 배당소득의 “합계액”이 2천만원 이하인지를 보는데, 이 금액은 원천징수 세금을 빼기 전 소득 금액입니다(소득세법 제14조③6). 법은 이 2천만원을 “이자소득등의 종합과세기준금액”이라고 부릅니다.
그래서 통장에 찍힌 세후 이자로 따지면 기준을 낮게 보게 됩니다. 세전 이자 2,000만원은 세금을 떼면 아래처럼 1,692만원이 들어옵니다.
| 구분 | 금액 | 근거 |
|---|---|---|
| 세전 이자 | 20,000,000원 | |
| 소득세 14% | 2,800,000원 | 소득세법 제129조①1라 |
| 지방소득세(소득세의 10%) | 280,000원 | 지방세법 제103조의13① |
| 세후 입금액 | 16,920,000원 |
통장에 1,692만원이 들어왔다면 세전으로는 이미 2,000만원입니다. 판단할 때는 금융회사가 주는 이자 내역의 세전 금액을 기준으로 보세요.
기준은 사람 단위입니다. 소득세는 개인이 각자의 소득에 대해 납세의무를 지므로(소득세법 제2조①) 가족 명의 계좌의 이자를 합치지 않고, 같은 사람의 여러 계좌는 모두 합칩니다.
금리별로 이자 2,000만원이 되는 예금 원금
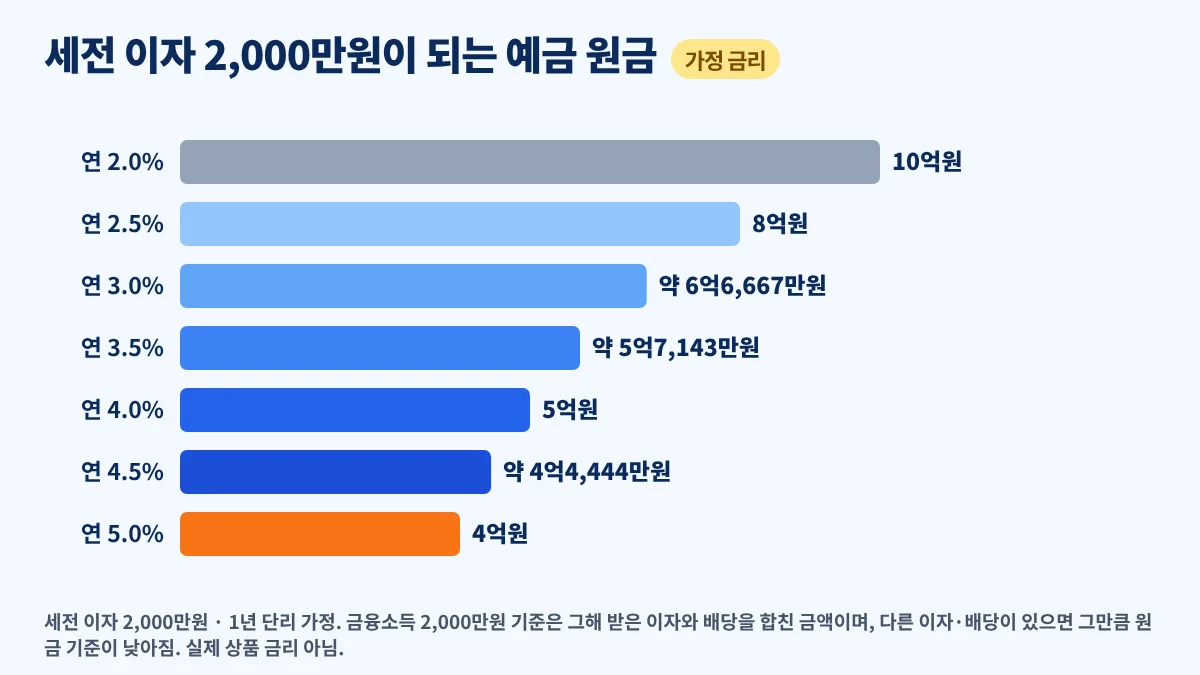
예금 이자만 있는 사람이 한 해 세전 이자 2,000만원에 닿는 원금은 “2,000만원 ÷ 연 금리”로 역산합니다. 아래 표는 1년 만기·단리·만기 일시지급을 가정하고, 원금은 원 단위 미만을 버렸습니다.
| 가정 금리(연) | 세전 이자 2,000만원이 되는 원금 | 검산: 원금 × 금리 |
|---|---|---|
| 2.0% | 1,000,000,000원(10억원) | 20,000,000원 |
| 2.5% | 800,000,000원(8억원) | 20,000,000원 |
| 3.0% | 666,666,666원(약 6억6,667만원) | 19,999,999.98원 |
| 3.5% | 571,428,571원(약 5억7,143만원) | 19,999,999.98원 |
| 4.0% | 500,000,000원(5억원) | 20,000,000원 |
| 4.5% | 444,444,444원(약 4억4,444만원) | 19,999,999.98원 |
| 5.0% | 400,000,000원(4억원) | 20,000,000원 |
표의 원금으로 1년 동안 이자를 받으면 세전 이자가 딱 2,000만원(또는 그보다 몇 전 적은 금액)입니다. 법은 2천만원 “이하”를 분리과세 범위로 정하므로, 이 금액까지는 금융소득 2천만원 기준을 넘지 않습니다.
원금이 이보다 조금이라도 많으면 이자가 2,000만원을 넘게 됩니다.
금리가 0.5%p 오를 때 기준 원금은 금리가 낮은 구간에서 더 크게 줄어듭니다. 연 2.0%에서 2.5%로 오르면 2억원이 줄지만, 연 4.5%에서 5.0%로 오르면 약 4,444만원이 줄어듭니다.
이 표는 1년 단리 가정입니다. 이자를 원금에 더해 굴리는 상품이나 1년이 아닌 기간의 예금은 해마다 받는 이자로 다시 계산해야 합니다.
수시입출금 통장의 금리별 이자 크기는 파킹통장 금리별 이자 비교에서 금액별로 정리했습니다.
배당·다른 이자가 있으면 예금 원금 여유는 얼마나 줄까
금융소득 2천만원은 예금 이자만이 아니라 이자소득과 배당소득을 합친 금액입니다(소득세법 제14조③6). 배당금이나 채권 이자가 따로 있다면 그만큼 예금 이자로 받을 수 있는 여유가 줄어듭니다.
| 같은 해 다른 이자·배당(세전) | 예금 이자 여유 | 연 2.0% | 연 3.0% | 연 4.0% | 연 5.0% |
|---|---|---|---|---|---|
| 없음 | 2,000만원 | 10억원 | 약 6억6,667만원 | 5억원 | 4억원 |
| 500만원 | 1,500만원 | 7억5,000만원 | 5억원 | 3억7,500만원 | 3억원 |
| 1,000만원 | 1,000만원 | 5억원 | 약 3억3,333만원 | 2억5,000만원 | 2억원 |
금리는 모두 가정이며, 원금 = 예금 이자 여유 ÷ 연 금리(1년 단리)로 계산했습니다. 예를 들어 배당 600만원을 받는 해에 연 3% 가정으로 예금 5억원의 이자 1,500만원까지 받으면 합계 2,100만원으로 기준을 넘습니다.
배당소득을 셀 때는 배당세액공제를 위해 더하는 금액(이른바 그로스업)은 넣지 않습니다(소득세법 제14조④). 배당 쪽 세금 구조는 주식 배당금 세금은 얼마일까?에서 따로 정리했습니다.
금융소득 2천만원 합계에 들어가는 소득과 빠지는 소득
같은 이자·배당이라도 모두 합치는 것은 아닙니다. 소득세법 제14조③은 종합소득에 합산하지 않는 소득을 나열하고, 2천만원 합계를 셀 때도 제3호부터 제5호까지의 소득은 빼고 계산합니다.
| 구분 | 금융소득 2천만원 합계에 | 근거 |
|---|---|---|
| 국내 예금·적금 이자, 국내 채권 이자, 국내 주식 배당 등 원천징수된 이자·배당 | 들어감 | 소득세법 제14조③6 |
| 조세특례제한법·소득세법 제12조에 따라 과세하지 않는 소득(비과세) | 빠짐 | 같은 항 제1호 |
| 법원에 납부한 보증금·경락대금 이자, 실지명의가 확인되지 않는 이자·배당(제129조②의 세율로 원천징수) | 빠짐 | 같은 항 제3호 |
| 조세특례제한법에 따라 분리과세되는 소득 | 빠짐 | 같은 항 제5호 |
| 출자공동사업자의 배당소득 | 2천만원 계산에서 제외, 금액과 관계없이 종합소득에 합산 | 같은 항 제6호 괄호, 제62조 |
원천징수 여부도 조건입니다. 제14조③6은 2천만원 이하이면서 “제127조에 따라 원천징수된” 소득만 분리과세로 끝내므로, 국내에서 원천징수되지 않은 이자·배당은 합계가 2천만원 이하여도 이 조건에 해당하지 않습니다.
금융소득 2천만원 계산에서 빠지는 대표 계좌
예금처럼 보여도 법률이 비과세나 분리과세를 정한 계좌의 이자는 금융소득 2천만원 합계에 넣지 않습니다.
| 계좌 | 세금 처리 | 근거 |
|---|---|---|
| ISA(개인종합자산관리계좌) | 이자·배당 합계 200만원(서민형·농어민 400만원)까지 비과세, 넘는 금액 9% 분리과세, 종합소득에 합산하지 않음 | 조세특례제한법 제91조의18①② |
| 비과세종합저축 | 1명당 원금 5천만원 이하, 2028년 12월 31일까지 가입분의 이자·배당 비과세(65세 이상 기초연금 수급자, 등록 장애인 등 대상) | 조세특례제한법 제88조의2① |
| 조합등예탁금(1명당 3천만원 이하) | 2025년 말까지 가입분 비과세, 2026년 가입분 5%·2027년 이후 가입분 9% 분리과세, 종합소득에 합산하지 않음(일정 요건 거주자 예외 있음) | 조세특례제한법 제89조의3 |
이 계좌들은 2천만원 합계에서 빠지는 대신 가입 제한이 붙습니다. 가입일(연장일)이 속한 해의 직전 3개 과세기간 중 한 번이라도 이자·배당 합계가 2천만원을 넘은 사람은 이 과세특례를 받지 못합니다(조세특례제한법 제129조의2①). ISA의 한도와 조건은 ISA란? 일반 계좌와 무엇이 다를까에서 정리했습니다.
만기 이자는 어느 해 금융소득일까
예금 이자는 이자가 쌓인 기간이 아니라 이자를 받는 날을 기준으로 해당 연도의 소득이 됩니다.
소득세의 과세기간은 1월 1일부터 12월 31일까지이고(소득세법 제5조①), 예금·적금 이자의 수입시기는 아래와 같습니다(소득세법 시행령 제45조제4호).
| 경우 | 수입시기 |
|---|---|
| 일반적인 경우 | 실제로 이자를 지급받는 날 |
| 원본에 전입하는 뜻의 특약이 있는 이자 | 특약에 따라 원본에 전입된 날 |
| 해약으로 지급되는 이자 | 해약일 |
| 계약기간을 연장하는 경우 | 연장하는 날 |
그래서 2026년 11월에 가입한 1년 만기 정기예금의 이자를 2027년 11월 만기에 한꺼번에 받는다면, 이자 전체가 2027년 금융소득이 됩니다. 2026년에 쌓인 몇 달치 이자도 나눠서 2026년에 넣지 않습니다.
만기 일시지급이면 금융소득 2천만원을 한 해에 넘길 수 있다
여러 해치 이자를 만기에 한 번에 받는 예금은 받는 해에 이자가 몰립니다. 아래는 가정 예시입니다.
| 가정 | 매년 이자 지급 | 3년 만기 일시지급 |
|---|---|---|
| 원금 3억원, 연 3.0% 단리, 3년 | 해마다 900만원 | 만기 해에 2,700만원 |
| 금융소득 2천만원 기준 | 해마다 이하 | 만기 해에 700만원 초과 |
같은 원금·금리라도 이자를 나눠 받으면 해마다 기준 아래에 있고, 한꺼번에 받으면 만기 해에 기준을 넘습니다. 상품의 이자 지급 방식과 만기일은 상품설명서에서 확인할 수 있습니다.
수시입출금 통장 이자도 지급받거나 원본에 전입된 날이 기준입니다. 일별 잔액 이자 계산과 지급일 기준은 파킹통장 이자 계산 방법에서 설명했습니다.
2천만원 이하분과 초과분은 어떻게 과세될까
예금 이자를 받을 때는 금융회사가 소득세 14%를 원천징수하고(소득세법 제127조①1, 제129조①1라), 그 10%를 지방소득세로 함께 뗍니다(지방세법 제103조의13①).
합계가 2,000만원 이하라면 여기서 과세가 끝나고 따로 신고하지 않습니다(소득세법 제14조③6).
2,000만원을 넘으면 이자·배당은 다른 종합소득과 합산되고, 다음 해 5월 1일부터 31일까지 종합소득 과세표준 확정신고를 합니다(소득세법 제70조①). 다만 세금은 금액 전체에 기본세율을 곧바로 매기는 방식이 아닙니다.
| 방식(소득세법 제62조) | 계산 |
|---|---|
| ① 종합과세 방식 | 2,000만원까지는 14%, 넘는 금액은 다른 종합소득과 합쳐 기본세율(6~45%) |
| ② 비교 방식 | 이자·배당 전체에 원천징수세율(14%) + 다른 종합소득에 기본세율 |
| 산출세액 | ①과 ② 중 큰 금액 |
그래서 3년 만기 예시처럼 2,700만원을 받았다면 추가로 따져야 하는 부분은 넘는 700만원과 다른 소득의 세율 구간입니다.
실제 세액 계산 예시는 주식 배당금 세금은 얼마일까?의 「금융소득 2,000만원 기준」에서 확인할 수 있습니다.
자주 묻는 질문
Q1. 금융소득 2천만원은 세후 금액인가요, 세전 금액인가요?
A. 세전 금액입니다. 이자·배당소득 합계로 판단하므로(소득세법 제14조③6), 세후 1,692만원이 입금됐다면 세전으로는 2,000만원입니다.
Q2. 예금 이자 2,000만원이 되려면 원금이 얼마나 필요한가요?
A. 1년 단리 가정에서 2,000만원 ÷ 연 금리입니다. 가정 금리 연 2%면 10억원, 연 3%면 약 6억6,667만원, 연 4%면 5억원, 연 5%면 4억원입니다.
Q3. 이자가 정확히 2,000만원이면 종합과세 대상인가요?
A. 아닙니다. 법은 합계 2천만원 “이하”를 분리과세 범위로 정하므로(소득세법 제14조③6), 2,000만원을 초과해야 종합소득에 합산됩니다.
Q4. 부부 계좌 이자를 합쳐서 판단하나요?
A. 합치지 않습니다. 소득세는 개인이 각자의 소득에 대해 납세의무를 지므로(소득세법 제2조①) 한 사람의 이자·배당 합계로 판단합니다.
Q5. 2026년에 가입한 정기예금 이자를 2027년 만기에 받으면 어느 해 소득인가요?
A. 이자를 실제로 지급받는 날이 속한 2027년의 소득입니다(소득세법 시행령 제45조제4호). 중도해지하면 해약일, 계약을 연장하면 연장하는 날이 기준입니다.
Q6. ISA 이자도 금융소득 2천만원에 합산하나요?
A. 합산하지 않습니다. ISA의 이자·배당은 비과세 한도까지 비과세, 넘는 금액은 9% 분리과세하고 종합소득에 합산하지 않습니다(조세특례제한법 제91조의18①).
다만 직전 3개 과세기간 중 한 번이라도 2천만원을 넘었다면 ISA 과세특례를 받지 못합니다(같은 법 제129조의2①).
결론
금융소득 2천만원은 한 사람이 한 해 동안 받은 세전 이자·배당 합계로 판단합니다. 예금 이자만 있다면 2,000만원 ÷ 연 금리가 기준 원금이고, 배당이나 다른 이자가 있으면 그만큼 원금 여유가 줄어듭니다.
같은 원금이라도 만기 일시지급이면 받는 해에 이자가 몰리고, ISA·비과세종합저축처럼 비과세·분리과세되는 이자는 합계에서 빠집니다. 올해 받을 이자·배당과 예금 만기일을 함께 적어 보고, 세전 합계로 기준과 비교해 보세요.
다음에 읽을 글: 파킹통장 금리별 이자 비교 · 파킹통장 이자 계산 방법 · 주식 배당금 세금은 얼마일까?
공식 근거(일반 텍스트): 국가법령정보센터 소득세법 제2조·제5조·제14조·제16조·제62조·제70조·제127조·제129조, 소득세법 시행령 제45조, 조세특례제한법 제88조의2·제89조의3·제91조의18·제129조의2, 지방세법 제103조의13