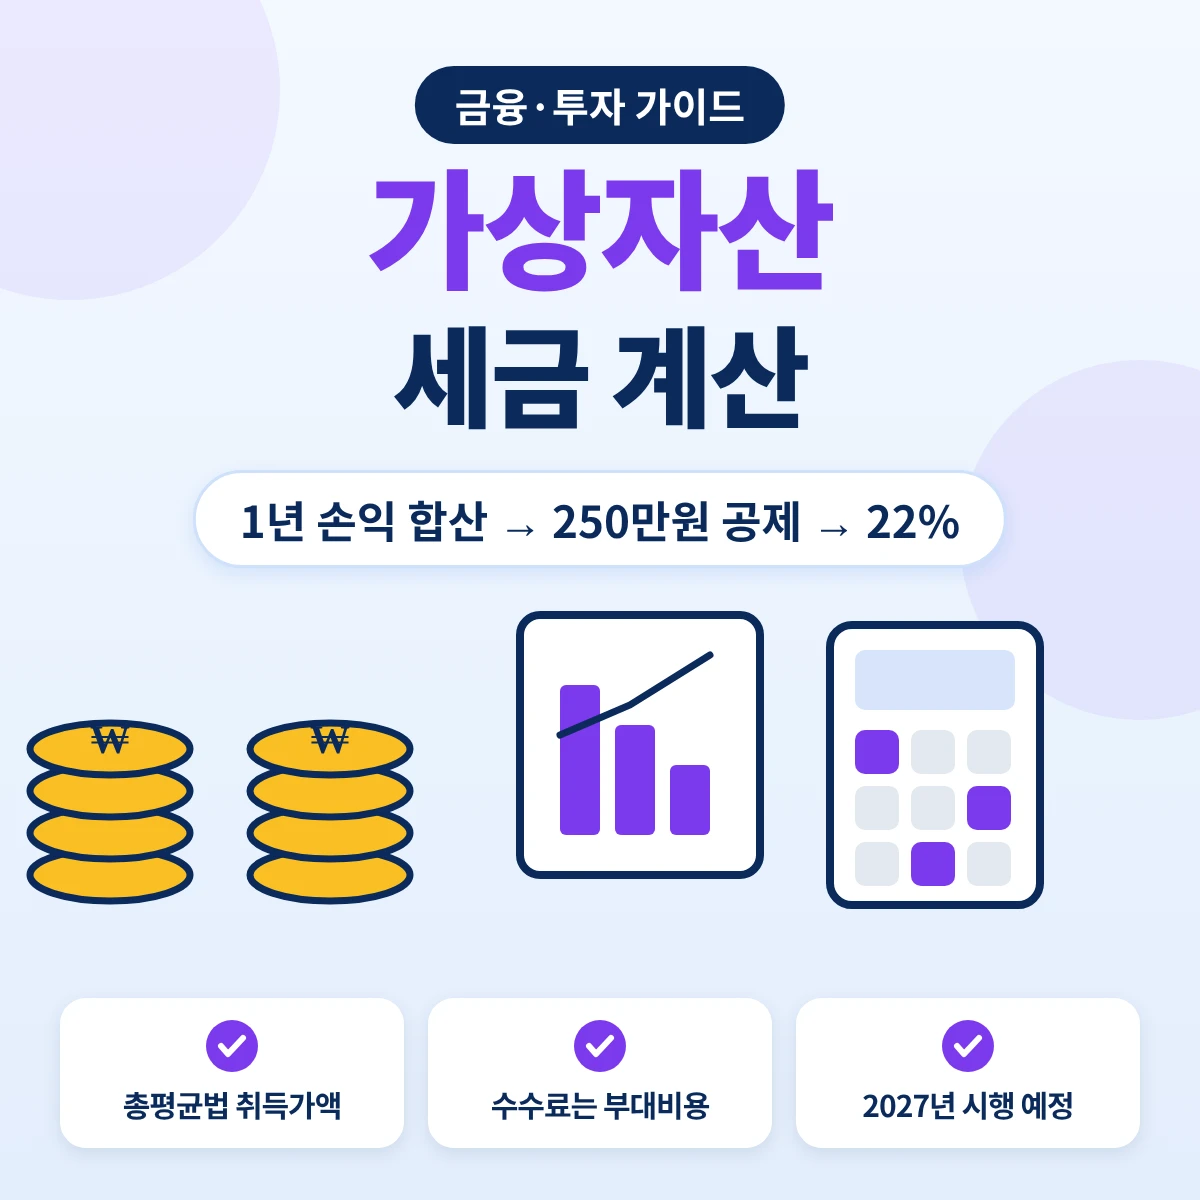
가상자산 세금 계산은 1년 동안 판 코인의 양도가액에서 취득가액과 수수료 같은 부대비용을 빼고, 모든 코인의 손익을 합친 뒤 250만원을 공제하고 22%(소득세 20% + 지방소득세 2%)를 곱하는 구조입니다.
취득가액은 코인마다 총평균법으로 평균단가를 구하고, 2027년 전에 산 코인은 2026년 12월 31일 시가와 실제 취득가액 중 큰 금액을 씁니다.
다만 이 계산은 아직 시행 전인 제도 기준입니다. 2026년 10월 15일 현재 공포된 소득세법 부칙상 가상자산소득 과세는 2027년 1월 1일 이후 양도·대여하는 분부터 적용될 예정이며, 첫 신고는 2028년 5월입니다.
지금 내야 하는 세금이 아니라, 시행되면 어떻게 계산되는지를 가정 숫자로 정리했습니다.
핵심 요약
- 적용 예정: 2027년 1월 1일 이후 가상자산을 양도·대여하는 분부터(법률 제17757호 부칙 제5조①). 2026년 거래분은 적용 전
- 계산 순서: 코인별 소득 = 양도가액 − (총평균법 취득가액 + 부대비용) → 모든 코인 합산 → 250만원 공제 → 소득세 20% + 지방소득세 2%
- 취득가액 평가: 거주자별·종목별 총평균법(소득세법 시행령 제88조①). 이동평균법·선입선출법이 아님
- 2027년 전 보유분: 2026년 12월 31일 시가와 실제 취득가액 중 큰 금액(소득세법 제37조⑤)
- 2027년 이후 취득분의 취득가를 확인할 수 없으면 양도가액의 50%를 필요경비로, 이때 수수료는 따로 빼지 않음(제37조⑥, 시행령 제88조⑤)
- 1년 소득이 250만원 이하면 소득세 없음, 거래소가 세금을 떼지 않으므로 다음 해 5월 직접 신고
가상자산 세금 계산은 지금 내는 세금일까
아닙니다. 소득세법에는 가상자산을 양도하거나 대여해 생긴 소득을 기타소득(가상자산소득)으로 보는 규정이 들어 있지만(소득세법 제21조①27), 적용 시점은 부칙이 따로 정합니다.
| 구분 | 내용 | 근거 |
|---|---|---|
| 시행일 | 2027년 1월 1일 | 법률 제17757호 부칙 제1조제2호 |
| 적용 대상 | 2027년 1월 1일 이후 가상자산을 양도·대여하는 분 | 같은 부칙 제5조① |
| 필요경비 규정(제37조①3·⑤·⑥·⑦) | 2027년 1월 1일 시행 | 법률 제20615호 부칙 제1조제2호 |
| 취득가액 평가(시행령 제88조) | 2027년 1월 1일 시행 | 대통령령 제35349호 부칙 제1조제4호 |
| 지방소득세(지방세법 제93조⑱) | 2027년 1월 1일 시행 | 법률 제19230호 부칙 제1조제4호 |
| 2026년 12월 31일까지 거래 | 이 규정 적용 전 | 부칙 제5조① |
2026년 10월 15일까지 공포된 소득세법 개정 법률 중 이 날짜를 바꾼 것은 없습니다. 시행 시점이 그동안 어떻게 미뤄졌는지는 가상자산 세금은 언제부터?에서 정리했고, 이 글은 시행되면 세금을 어떻게 계산하는지에 집중합니다.
가상자산 세금 계산 공식 5단계
시행 예정 규정을 순서대로 놓으면 가상자산 세금 계산은 다섯 단계입니다.
| 단계 | 계산 | 근거 |
|---|---|---|
| ① 코인별 평균단가 | (연초 보유분 취득가액 + 그해 매수분 취득가액) ÷ 총수량 | 소득세법 시행령 제88조①, 제92조②4 |
| ② 코인별 소득 | 양도가액 − (판 수량 × 평균단가) − 부대비용 | 소득세법 제37조①3 |
| ③ 1년 가상자산소득금액 | 모든 코인의 ② 합계(손실 코인은 빼기) | 소득세법 제21조③ |
| ④ 과세 대상 | ③ − 250만원(③이 250만원 이하면 소득세 없음) | 제64조의3②, 제84조3 |
| ⑤ 세금 | 소득세 ④ × 20%, 지방소득세 ④ × 2% | 제64조의3②, 지방세법 제93조⑱ |
가상자산소득은 근로·사업소득 같은 다른 종합소득과 합산하지 않는 분리과세 대상입니다(소득세법 제14조③8다). 그래서 연봉이 높아도 세율은 20%(지방소득세 포함 22%)로 같습니다.
취득가액은 총평균법으로 계산한다
시행령은 거주자의 가상자산 소득을 계산할 때 거주자별로 총평균법을 쓰도록 정합니다(소득세법 시행령 제88조①).
총평균법은 그해 첫날 가지고 있던 코인의 취득가액과 그해 산 코인의 취득가액을 모두 더해 총수량으로 나눈 평균단가를 쓰는 방법이며, 종목별로 따로 계산합니다(시행령 제92조②4).
온라인에서는 “거래소 거래는 이동평균법, 그 밖은 선입선출법”이라는 설명도 보이지만, 2026년 10월 15일 현재 시행령 제88조①은 거주자에 대해 총평균법을 정하고 있습니다. 이동평균법은 비거주자의 원천징수 필요경비를 계산하는 규정에 나옵니다.
같은 코인을 여러 번 나눠 샀다면 어느 것을 먼저 팔았는지는 따지지 않고, 그해 평균단가 하나로 판 수량의 취득가액을 계산합니다. 남은 수량은 같은 평균단가로 다음 해 첫날 보유분이 됩니다.
2027년 전에 산 코인의 취득가액
2027년 1월 1일 전에 이미 가지고 있던 코인은 2026년 12월 31일 당시 시가와 실제 취득가액 중 큰 금액을 취득가액으로 합니다(소득세법 제37조⑤).
이 시가는 국세청장이 고시하는 사업자들이 2027년 1월 1일 0시에 공시한 가격의 평균이고, 그 외 사업자가 취급하는 코인은 해당 사업장의 공시 가격입니다(시행령 제88조②).
| 경우(가정) | 실제 취득가 | 2026.12.31 시가 | 적용 취득가액 |
|---|---|---|---|
| 시행 전 값이 오른 코인 | 300만원 | 400만원 | 400만원 |
| 시행 전 값이 내린 코인 | 600만원 | 360만원 | 600만원 |
이렇게 정한 금액이 그 코인의 2027년 첫날 보유분 취득가액이 되고, 그해 추가로 산 수량과 함께 총평균법 평균단가에 들어갑니다.
수수료는 필요경비에 들어갈까
필요경비는 판 코인의 실제 취득가액과 “취득·양도 또는 대여를 위하여 소요된 부대비용”입니다(소득세법 제37조①3). 살 때와 팔 때 내는 거래 수수료는 이 부대비용으로 볼 수 있는 대표적인 항목입니다.
다만 조문은 “부대비용”이라고만 적고 있고, 어떤 수수료까지 포함하는지는 세부 기준을 국세청장이 고시하도록 맡겨 두었습니다(시행령 제88조⑥).
출금 수수료처럼 거래와 직접 관련이 적어 보이는 비용은 시행 전후 국세청 안내를 확인하는 것이 안전합니다.
이 글의 예시는 아래처럼 가정했습니다.
- 매수 수수료: 취득가액에 더해 평균단가에 반영(자산 취득가액은 매입가액에 부대비용을 더한 금액이라는 소득세법 제39조② 원칙에 따른 가정)
- 매도 수수료: 그해 부대비용으로 차감
- 수수료율: 체결 금액의 0.05%(가정)
수수료 종류와 확인 위치는 비트코인 출금 수수료와 거래 수수료에서 정리했습니다. 체결 내역에 찍힌 수수료를 거래별로 내려받아 두면 필요경비를 맞추기 쉽습니다.
여러 코인을 사고판 1년, 가상자산 세금 계산 예시
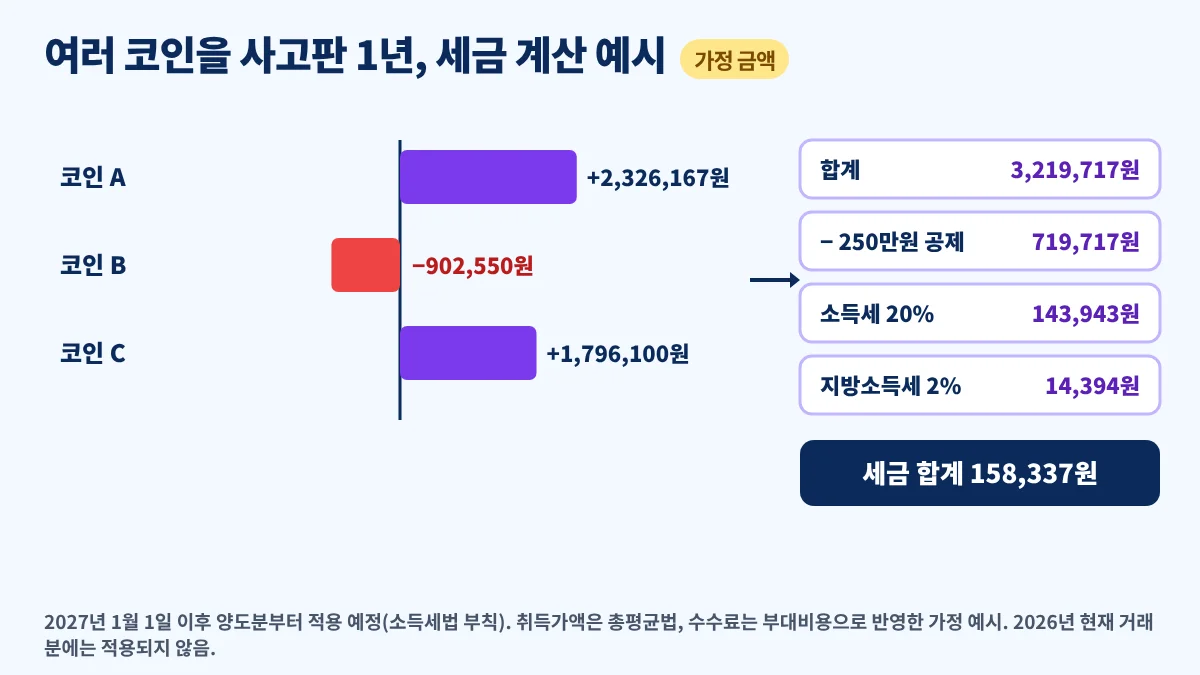
아래는 2027년 한 해 동안 세 코인을 거래했다고 가정한 계산입니다. 가격·수량·수수료는 모두 가정이며, 원 미만은 버렸습니다(실제 끝수 처리는 신고 안내 확인).
코인 A: 총평균법 평균단가 구하기
| 항목(가정) | 수량 | 금액 |
|---|---|---|
| 2027.1.1 보유분(실제 개당 300만원, 2026.12.31 시가 개당 400만원 → 큰 금액) | 2개 | 8,000,000원 |
| 2027년 3월 추가 매수(500만원 + 수수료 2,500원) | 1개 | 5,002,500원 |
| 합계 | 3개 | 13,002,500원 |
| 평균단가 | 4,334,166.67원 |
| 2027년 10월 매도(가정) | 금액 |
|---|---|
| 양도가액(개당 550만원 × 2개) | 11,000,000원 |
| 취득가액(평균단가 × 2개) | 8,668,333원 |
| 매도 수수료(0.05%) | 5,500원 |
| 코인 A 소득 | 2,326,167원 |
남은 1개의 취득가액 4,334,167원은 2028년 첫날 보유분이 됩니다. 만약 먼저 산 것부터 팔았다고 보는 방식이었다면 취득가액이 800만원으로 잡혀 소득이 2,994,500원이 되지만, 시행령이 정한 방법은 총평균법입니다.
코인 B와 코인 C
| 구분(가정) | 양도가액 | 취득가액 | 수수료(매수 포함) | 소득 |
|---|---|---|---|---|
| 코인 B: 2027년 300만원 매수 후 210만원에 전량 매도 | 2,100,000원 | 3,000,000원 | 2,550원 | −902,550원 |
| 코인 C: 시행 전 600만원에 산 코인(시가 360만원) 780만원에 매도 | 7,800,000원 | 6,000,000원 | 3,900원 | 1,796,100원 |
코인 B는 매수 수수료 1,500원을 취득가액에 더하고 매도 수수료 1,050원을 빼서 손실이 902,550원입니다. 코인 C는 실제 취득가액(수수료 포함 가정)이 2026년 12월 31일 시가보다 커서 600만원을 씁니다.
합산과 세액
| 단계 | 금액 |
|---|---|
| 코인 A 소득 | 2,326,167원 |
| 코인 B 손실 | −902,550원 |
| 코인 C 소득 | 1,796,100원 |
| 1년 가상자산소득금액 | 3,219,717원 |
| 250만원 공제 후 | 719,717원 |
| 소득세(20%) | 143,943원 |
| 지방소득세(2%) | 14,394원 |
| 세금 합계 | 158,337원 |
250만원 공제는 코인마다가 아니라 그해 가상자산소득금액 전체에서 한 번 뺍니다(소득세법 제64조의3②). 그래서 코인 B의 손실도 같은 해 다른 코인 소득과 합쳐져 줄어듭니다.
코인 B 손실을 빼지 않았다면 소득금액은 4,122,267원, 세금 합계는 356,898원이 됩니다. 손실이 합쳐져 세금이 198,561원(902,550원 × 22%) 줄어든 셈입니다.
검산은 이렇게 한다
가상자산 세금 계산을 마친 뒤에는 아래 순서로 거꾸로 맞춰 보면 실수를 줄일 수 있습니다.
- 코인별 평균단가 × 연말 남은 수량 + 판 수량의 취득가액 = 그해 취득가액 총액인지 확인(코인 A: 4,334,167 + 8,668,333 = 13,002,500원)
- 코인별 소득을 더한 값이 1년 가상자산소득금액과 같은지 확인(2,326,167 − 902,550 + 1,796,100 = 3,219,717원)
- 250만원을 뺀 금액에 22%를 곱하면 소득세와 지방소득세의 합과 거의 같은지 확인(719,717 × 22% = 158,337.7원, 버림 차이 1원 이내)
- 1년 가상자산소득금액이 250만원 이하라면 소득세가 0원인지 확인(소득세법 제84조3)
취득가액을 모르는 코인과 코인끼리 바꾼 경우
2027년 1월 1일 이후 거래소를 거치지 않고 받은 코인처럼 장부나 증빙으로 실제 취득가액을 확인할 수 없으면, 같은 종류 코인 전체 양도가액의 50%를 필요경비로 할 수 있습니다(소득세법 제37조⑥, 시행령 제88조④⑤). 이때는 수수료 같은 부대비용을 따로 빼지 않습니다.
| 경우(가정) | 양도가액 | 필요경비 | 소득 |
|---|---|---|---|
| 취득가 확인 곤란, 1,000만원에 매도 | 10,000,000원 | 5,000,000원(50%) | 5,000,000원 |
실제로 싸게 샀다면 50% 규정이 유리할 수 있지만, 비싸게 샀는데 기록이 없다면 소득이 크게 잡힐 수 있습니다. 매수 기록과 지갑 간 이동 기록을 보관해 두는 이유입니다.
코인을 다른 코인으로 바꾸는 교환 거래도 양도로 계산합니다. 이때 금액은 교환 기준이 되는 코인(기축가상자산)의 가액에 교환 비율을 곱해 구하고, 외국통화에 연동된 코인이 기준이면 교환일 현재 기준환율 또는 재정환율로 환산합니다(시행령 제88조③).
신고와 납부는 언제 할까
| 항목 | 내용 | 근거 |
|---|---|---|
| 원천징수 | 거주자의 가상자산소득은 원천징수 대상에서 제외 | 소득세법 제127조①6다 |
| 신고 | 다음 해 5월 1일~31일 종합소득 과세표준 확정신고 | 제70조①② |
| 납부 | 확정신고기한까지 | 제76조① |
| 첫 대상(예정) | 2027년 가상자산소득 → 2028년 5월 신고 | 부칙 제5조①, 제70조 |
| 과세 자료 | 가상자산사업자가 거래내역 등을 세무서 등에 제출 | 제164조의4① |
거래소가 세금을 미리 떼지 않으므로 가상자산 세금 계산과 신고는 본인 몫입니다. 확인한 가상자산소득 관련 조문에는 손실을 다음 해로 넘겨 공제하는 규정이 없으니, 그해 손익은 그해 안에서 합쳐 계산한다고 보고 준비하는 것이 무난합니다.
코인을 사고파는 대신 가족에게 증여하거나 상속하는 경우는 계산 방식이 완전히 다릅니다. 그 경우의 평가 방법은 비트코인 증여·상속 때 금액은 어떻게 평가할까?에서 확인하세요.
자주 묻는 질문
Q1. 2026년에 코인을 팔면 가상자산 세금 계산을 해야 하나요?
A. 이 글의 가상자산소득 규정은 2027년 1월 1일 이후 양도·대여하는 분부터 적용될 예정입니다(법률 제17757호 부칙 제5조①). 2026년 12월 31일까지의 거래에는 이 규정이 적용되지 않습니다.
Q2. 같은 코인을 여러 번 샀을 때 취득가액은 어떻게 정하나요?
A. 거주자는 종목별 총평균법을 씁니다(소득세법 시행령 제88조①). 그해 첫날 보유분과 그해 매수분의 취득가액을 모두 더해 총수량으로 나눈 평균단가에 판 수량을 곱합니다.
Q3. 거래 수수료도 빼 주나요?
A. 필요경비에는 취득·양도·대여를 위한 부대비용이 들어갑니다(소득세법 제37조①3). 거래 수수료는 여기에 해당할 수 있는 항목이지만, 어떤 수수료까지 포함되는지는 시행 전후 국세청 안내를 확인하세요.
Q4. 한 코인에서 손해를 보면 다른 코인 이익에서 빠지나요?
A. 세금은 1년 동안의 가상자산소득금액 전체를 기준으로 계산하므로 같은 해 다른 코인 손실은 함께 빠집니다. 본문 예시에서는 손실 902,550원이 합쳐져 세금이 198,561원 줄었습니다.
Q5. 250만원 공제는 코인마다 받나요?
A. 아닙니다. 그해 가상자산소득금액 전체에서 한 번 뺍니다(소득세법 제64조의3②). 전체 소득이 250만원 이하면 소득세를 과세하지 않습니다(제84조3).
Q6. 산 가격 기록이 없으면 어떻게 계산하나요?
A. 2027년 이후 취득분으로 시행령이 정한 사유에 해당하면 양도가액의 50%를 필요경비로 할 수 있고, 이때 수수료는 따로 빼지 않습니다(제37조⑥, 시행령 제88조⑤).
2027년 전 보유분은 2026년 12월 31일 시가와 실제 취득가액 중 큰 금액을 씁니다.
결론
가상자산 세금 계산은 코인별로 총평균법 평균단가와 수수료를 빼 소득을 구하고, 모든 코인 손익을 합친 뒤 250만원을 공제해 22%를 곱하는 순서로 정리됩니다.
2027년 전 보유분은 2026년 12월 31일 시가와 실제 취득가액 중 큰 금액이 출발점입니다.
이 계산은 2027년 1월 1일 이후 양도·대여분에 적용될 예정인 규정 기준이며, 첫 신고는 2028년 5월입니다. 지금은 매수·매도·수수료·지갑 이동 기록을 보관해 두고, 시행 전후로 법령 원문과 국세청 안내를 다시 확인해 보세요.
다음에 읽을 글: 가상자산 세금은 언제부터? 2027년 시행 예정과 250만원 공제·22% · 비트코인 출금 수수료와 거래 수수료
공식 근거(일반 텍스트 링크): 국가법령정보센터 소득세법 제14조·제21조·제37조·제39조·제64조의3·제70조·제76조·제84조·제127조·제164조의4, 법률 제17757호 부칙 제1조·제5조, 법률 제20615호 부칙 제1조, 소득세법 시행령 제88조·제92조, 대통령령 제35349호 부칙 제1조, 지방세법 제93조, 법률 제19230호 부칙 제1조