파킹통장 금리별 이자 비교는 광고에 크게 적힌 금리가 아니라, 내가 넣어 둘 금액에 실제로 붙는 이자로 해야 정확합니다. 같은 “연 3%”라도 일정 금액까지만 그 금리를 주거나 우대조건을 채워야 받는 경우가 있어서, 금액이 커질수록 받는 이자가 생각보다 적을 수 있습니다.
그렇다면 100만원, 500만원, 1,000만원을 넣으면 실제로 얼마를 받을까요? 흔히 보이는 금리 구조 세 가지를 가정 금리로 놓고, 50만원부터 1,000만원까지 30일과 1년 세전·세후 이자를 계산해 비교했습니다.
상품을 고를 때 상품설명서에서 어떤 항목을 확인해야 하는지도 마지막에 체크리스트로 정리했습니다.
핵심 요약
- 파킹통장 이자 = 예치금 × 내 금액에 적용되는 연 금리 × 일수/365, 여기서 세금을 떼면 세후 이자
- 예금 이자에는 소득세 14%와 지방소득세 1.4%, 합계 15.4%가 원천징수됨(소득세법 제129조①1라, 지방세법 제103조의13①)
- 금액 구간 차등이 있으면 금액이 커질수록 실제 적용 금리(실효 금리)가 내려감
- 우대조건을 못 채우면 기본 금리만 적용됨 → 비교할 때는 “충족 못 할 때”도 같이 계산
- 금리 구조에 따라 금액별 유리한 쪽이 바뀜 → 파킹통장 금리별 이자 비교는 내 예치 금액을 먼저 정하고 시작
파킹통장 이자는 어떻게 계산할까
파킹통장은 법령상 따로 정의된 이름이 아니라, 언제든 넣고 뺄 수 있는 수시입출금 예금을 흔히 부르는 말입니다. 이자 계산 방법을 정한 법령 조문도 없어서, 일할 계산 여부와 끝수 처리, 지급 주기는 상품설명서와 약관에 따릅니다. 중간에 돈을 넣고 빼는 달의 일별 잔액 계산은 파킹통장 이자 계산 방법에서 따로 정리했습니다.
이 글은 이해를 돕기 위해 다음 식으로 계산했습니다.
| 구분 | 계산식(가정) |
|---|---|
| 세전 이자 | 예치금 × 연 금리 × 일수/365 |
| 세후 이자 | 세전 이자 × (1 − 0.154) |
| 끝수 | 원 단위 반올림(실제 처리 방식은 상품설명서) |
| 기간 | 30일, 1년(365일), 잔액 변동 없음 |
| 이자 재예치 | 반영하지 않음(단리). 매월 이자를 원금에 더해 주는 상품이면 1년 이자는 표보다 조금 많을 수 있음 |
세금은 이자를 받을 때 금융회사가 떼고 줍니다. 소득세 14%(소득세법 제129조①1라)와 그 10%인 지방소득세 1.4%(지방세법 제103조의13①), 합계 15.4%입니다.
예금 이자의 소득 귀속 시기는 실제로 이자를 받는 날이고, 원금에 더하는 특약이 있으면 원금에 더한 날입니다(소득세법 시행령 제45조4호). 그래서 매월 이자를 주는 파킹통장 이자도 그때마다 세금이 떼어진 채 들어옵니다.
파킹통장 금리별 이자 비교에 쓸 구조 3가지(가정)
파킹통장 금리별 이자 비교를 하려면 먼저 금리가 어떤 구조로 붙는지 봐야 합니다. 아래 세 가지는 상품 안내에서 흔히 볼 수 있는 형태를 단순하게 만든 가정입니다.
| 구조 | 가정 금리 | 특징 |
|---|---|---|
| A 단일 금리 | 금액과 관계없이 연 2.0% | 계산이 단순, 금액이 커도 금리 그대로 |
| B 금액 구간 차등 | 500만원까지 연 3.0%, 초과분 연 1.0% | 구간 안에서는 높지만, 넘는 금액은 낮은 금리 |
| C 기본 + 우대 | 기본 연 1.0% + 우대 연 1.8%p(조건 충족 시 연 2.8%) | 조건을 채우면 높고, 못 채우면 기본 금리만 |
B 구조에서 1,000만원을 넣으면 500만원에는 연 3.0%, 나머지 500만원에는 연 1.0%가 붙습니다. 1년 세전 이자는 15만원 + 5만원 = 20만원이고, 전체 금액으로 나누면 실제 적용 금리는 연 2.0%입니다.
금액별 파킹통장 이자 계산표
아래 표의 금리는 모두 가정입니다. 세후는 15.4%를 뗀 금액이고, 원 단위에서 반올림했습니다.
A 단일 금리(가정 연 2.0%)
| 예치금(가정 금리) | 30일 세전 | 30일 세후 | 1년 세전 | 1년 세후 |
|---|---|---|---|---|
| 50만원 | 822원 | 695원 | 10,000원 | 8,460원 |
| 100만원 | 1,644원 | 1,391원 | 20,000원 | 16,920원 |
| 200만원 | 3,288원 | 2,782원 | 40,000원 | 33,840원 |
| 500만원 | 8,219원 | 6,953원 | 100,000원 | 84,600원 |
| 1,000만원 | 16,438원 | 13,907원 | 200,000원 | 169,200원 |
B 금액 구간 차등(가정: 500만원까지 연 3.0%, 초과분 연 1.0%)
| 예치금(가정 금리) | 실제 적용 금리 | 30일 세전 | 30일 세후 | 1년 세전 | 1년 세후 |
|---|---|---|---|---|---|
| 50만원 | 연 3.0% | 1,233원 | 1,043원 | 15,000원 | 12,690원 |
| 100만원 | 연 3.0% | 2,466원 | 2,086원 | 30,000원 | 25,380원 |
| 200만원 | 연 3.0% | 4,932원 | 4,172원 | 60,000원 | 50,760원 |
| 500만원 | 연 3.0% | 12,329원 | 10,430원 | 150,000원 | 126,900원 |
| 1,000만원 | 연 2.0% | 16,438원 | 13,907원 | 200,000원 | 169,200원 |
C 기본 + 우대(가정: 충족 시 연 2.8%, 미충족 시 연 1.0%)
| 예치금(가정 금리) | 충족 30일 세후 | 충족 1년 세전 | 충족 1년 세후 | 미충족 30일 세후 | 미충족 1년 세전 | 미충족 1년 세후 |
|---|---|---|---|---|---|---|
| 50만원 | 974원 | 14,000원 | 11,844원 | 348원 | 5,000원 | 4,230원 |
| 100만원 | 1,947원 | 28,000원 | 23,688원 | 695원 | 10,000원 | 8,460원 |
| 200만원 | 3,894원 | 56,000원 | 47,376원 | 1,391원 | 20,000원 | 16,920원 |
| 500만원 | 9,735원 | 140,000원 | 118,440원 | 3,477원 | 50,000원 | 42,300원 |
| 1,000만원 | 19,470원 | 280,000원 | 236,880원 | 6,953원 | 100,000원 | 84,600원 |
C 구조의 30일 세전 이자는 충족 시 50만원 1,151원, 100만원 2,301원, 200만원 4,603원, 500만원 11,507원, 1,000만원 23,014원입니다. 미충족 시에는 411원, 822원, 1,644원, 4,110원, 8,219원입니다.
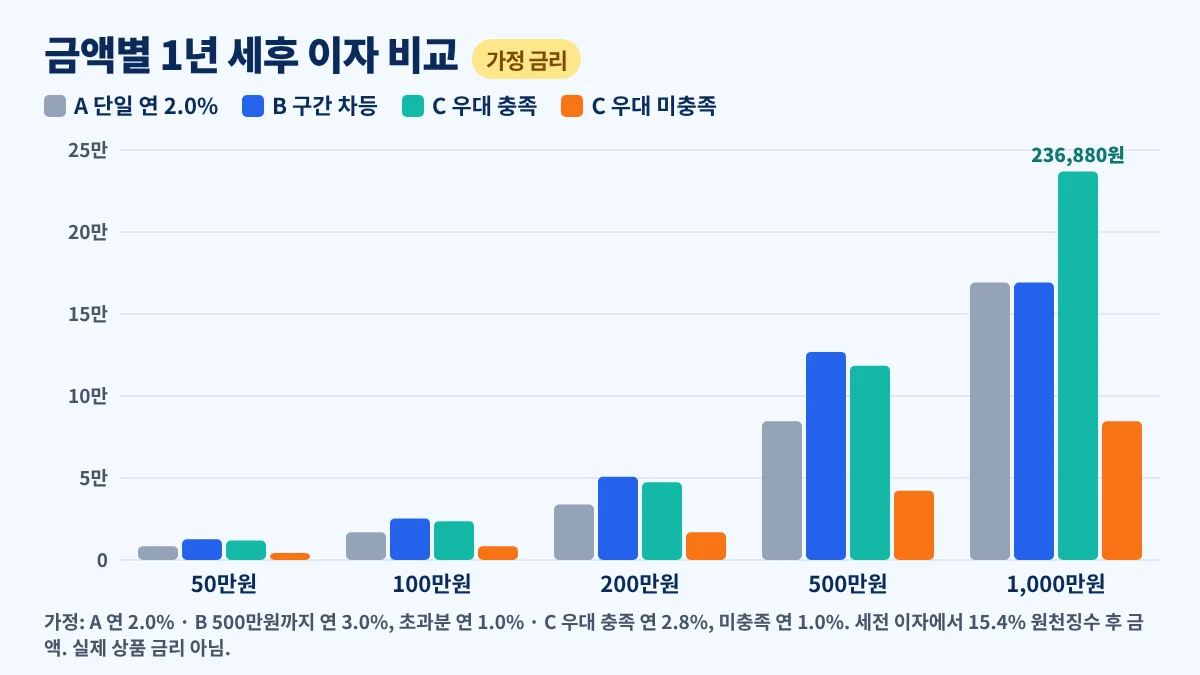
파킹통장 금리별 이자 비교 결과: 금액별 1년 세후 이자
| 예치금(가정 금리) | A 단일 2.0% | B 구간 차등 | C 우대 충족 | C 우대 미충족 |
|---|---|---|---|---|
| 50만원 | 8,460원 | 12,690원 | 11,844원 | 4,230원 |
| 100만원 | 16,920원 | 25,380원 | 23,688원 | 8,460원 |
| 200만원 | 33,840원 | 50,760원 | 47,376원 | 16,920원 |
| 500만원 | 84,600원 | 126,900원 | 118,440원 | 42,300원 |
| 1,000만원 | 169,200원 | 169,200원 | 236,880원 | 84,600원 |
500만원 이하에서는 B 구조의 파킹통장 이자가 가장 많지만, 1,000만원이 되면 B는 A와 같아지고 우대조건을 채운 C가 더 많습니다. 금액에 따라 유리한 구조가 바뀌는 셈입니다.
반대로 C의 우대조건을 못 채우면 모든 금액에서 가장 적습니다. 1,000만원 기준으로 C 충족과 미충족의 1년 세후 차이는 152,280원입니다.
파킹통장 금리별 이자 비교, 이 순서로 하면 덜 헷갈린다
- 넣어 둘 금액부터 정하기: 비상금 200만원인지, 잠깐 둘 1,000만원인지에 따라 유리한 구조가 달라집니다.
- 내 금액에 붙는 금리 구간 확인하기: “연 ○%”가 몇 원까지 적용되는지, 넘는 금액은 몇 %인지 봅니다.
- 우대조건은 못 채울 때도 계산하기: 충족 시 금리와 기본 금리 두 가지로 이자를 모두 계산해 둡니다.
- 세후로 바꿔 보기: 세전 이자에 0.846을 곱하면 15.4%를 뗀 금액이 됩니다.
- 지급 주기·한도 확인하기: 이자를 언제 주는지, 우대금리나 예치 금액에 한도가 있는지 확인합니다.
이 순서로 파킹통장 금리별 이자 비교를 하면 광고 금리 숫자만 볼 때보다 내 금액 기준으로 이자를 정확하게 따져 볼 수 있습니다.
상품설명서에서 확인할 것 체크리스트
금융소비자보호법은 예금성 상품을 설명할 때 이자율과 그 산출근거, 이자 지급시기와 지급제한 사유를 설명하도록 정하고 있습니다(금융소비자 보호에 관한 법률 시행령 제13조⑤). 설명서는 설명하기 전에 서면·전자우편·문자메시지 등으로 제공하게 되어 있습니다(같은 법 제19조②, 시행령 제14조③).
| 확인 항목 | 설명서에서 볼 부분 | 왜 중요할까 |
|---|---|---|
| 금리 적용 구간 | 금액별 이자율, 초과분 이자율 | 금액이 클수록 실제 적용 금리가 내려갈 수 있음 |
| 우대 조건 | 우대 이자율, 충족 조건, 충족 기간·유지 조건 | 못 채우면 기본 금리만 적용 |
| 우대 적용 한도 | 우대금리가 붙는 금액 상한 | 한도를 넘는 금액은 기본 금리 |
| 이자 지급 주기·시기 | 매일·매월 등 지급 시기, 지급제한 사유 | 받는 시점과 재예치 효과가 달라짐 |
| 이자 계산 방식 | 일할 계산 여부, 기준 잔액, 끝수 처리 | 법령에 정한 방식이 없어 상품마다 다름 |
| 예치 한도·계좌 수 | 1인당 가입 한도, 계좌 개설 제한 | 넣으려는 금액을 다 넣을 수 있는지 |
| 금리 변경 | 이자율이 바뀔 때 적용 방법·안내 방식 | 가입 뒤 금리가 달라질 수 있는지 |
| 예금자보호 | 보호 여부 표시 | 같은 금융회사 원금·이자 합산 1억원 한도 |
예금자보호는 같은 금융회사에 맡긴 원금과 이자를 합쳐 1인당 1억원까지입니다(예금자보호법 시행령 제18조⑦). 계좌가 여러 개일 때 계산하는 방법은 예금자보호 1억원 계산법에 정리했습니다.
파킹통장과 파킹형 ETF·정기예금은 어떻게 다를까
파킹형 ETF는 예금이 아니라 증권계좌에서 사고파는 상품이라 예금자보호와 세금 구조가 다릅니다. 자세한 차이는 파킹형 ETF는 예금과 무엇이 다를까?에서 비교했습니다.
당분간 쓰지 않을 돈이 정해져 있다면 만기가 있는 정기예금과도 비교해 볼 수 있습니다. 기간별 이자 차이는 정기예금 6개월 vs 1년 비교를 참고하세요.
자주 묻는 질문
Q1. 파킹통장 이자는 하루 단위로 붙나요?
A. 이자를 하루 단위로 계산하는지, 매일 주는지 매월 주는지는 법령에 정해진 방식이 없고 상품마다 다릅니다. 상품설명서의 이자 계산 방식과 지급시기 항목에서 확인하세요.
Q2. 파킹통장 100만원 넣으면 한 달 이자는 얼마인가요?
A. 가정 연 2.0%라면 30일 세전 1,644원, 세후 1,391원입니다. 가정 연 3.0%라면 세전 2,466원, 세후 2,086원입니다.
Q3. 파킹통장 1,000만원 넣으면 1년 이자는 얼마인가요?
A. 가정 단일 연 2.0%라면 세전 20만원, 세후 16만9,200원입니다. “500만원까지 연 3.0%, 초과분 연 1.0%” 구조라면 실제 적용 금리가 연 2.0%라 같은 금액이 됩니다.
Q4. 파킹통장 이자에도 세금이 붙나요?
A. 붙습니다. 예금 이자는 이자소득이라 소득세 14%와 지방소득세 1.4%, 합계 15.4%를 떼고 지급됩니다(소득세법 제129조①1라, 지방세법 제103조의13①).
Q5. 파킹통장 금리별 이자 비교는 광고 금리만 보면 안 되나요?
A. 광고 금리만으로는 부족합니다. 높은 금리가 일정 금액까지만 붙거나 우대조건을 채워야 적용되는 구조라면, 내 금액에 실제로 붙는 금리는 광고 금리보다 낮을 수 있습니다.
Q6. 파킹통장 이자도 금융소득종합과세에 들어가나요?
A. 들어갑니다. 예금 이자와 배당을 합쳐 한 해 2천만원을 넘으면 종합과세 대상이 됩니다(소득세법 제14조③6). 이 기준은 계좌별이 아니라 한 사람의 이자·배당 합계로 판단합니다.
결론
파킹통장 금리별 이자 비교는 “몇 % 상품인가”보다 “내 금액에 몇 %가 붙는가”로 해야 정확합니다. 금액 구간 차등과 우대조건이 있으면 같은 상품도 넣는 금액에 따라 실제 적용 금리가 달라집니다.
넣을 금액을 먼저 정하고, 금리 구간과 우대조건 충족 여부를 반영해 세후 이자를 계산해 보세요. 이자 지급 주기와 한도까지 확인하면 비교가 훨씬 정확해집니다.
다음에 읽을 글: 파킹형 ETF는 예금과 무엇이 다를까? · 정기예금 6개월 vs 1년 비교 · 예금자보호 1억원 계산법
공식 근거(일반 텍스트 링크): 국가법령정보센터 소득세법 제14조·제129조, 소득세법 시행령 제45조, 지방세법 제103조의13, 금융소비자 보호에 관한 법률 제19조, 같은 법 시행령 제13조·제14조, 예금자보호법 시행령 제18조