IRP 예금자보호 범위|연금저축·퇴직연금 별도 1억원 한도와 상품별 계산
IRP 예금자보호는 계좌가 아니라 계좌 안 예금·보험 등에만 적용되고, 상품을 만든 금융회사별로 DC·IRP 합산 1억원이 일반 예금과 따로 붙습니다. 펀드·RP 제외와 연금저축 유형별 차이를 가정 사례로 계산했습니다.
IRP 예금자보호는 계좌가 아니라 계좌 안 예금·보험 등에만 적용되고, 상품을 만든 금융회사별로 DC·IRP 합산 1억원이 일반 예금과 따로 붙습니다. 펀드·RP 제외와 연금저축 유형별 차이를 가정 사례로 계산했습니다.

대출 일부상환 만기단축과 월 상환액 줄이기 중 어느 쪽이 남은 이자를 더 줄이는지, 2억원·연 4.0%·30년 대출을 5년 뒤 3천만원 갚는 가정으로 총이자·단축 기간·원금균등의 경우까지 계산했습니다.
개인투자용 국채 청약은 1인 1개 전용계좌를 만든 뒤 발행일 7영업일 전부터 3영업일 전까지 신청합니다. 최소 10만원·연 2억원 한도와, 경쟁 시 300만원 우선 배정 후 남는 물량을 나누는 계산 예시(가정)를 정리했습니다.
적금 이자 계산 월 50만원 1년 기준 연 3.5% 가정이면 세전 113,750원, 세후 96,233원입니다. 월 10만·30만·100만원까지 금리 3구간 세후 이자와 만기 수령액, 이자소득세·지방소득세와 원 미만 처리를 표로 정리했습니다.
휴면예금 찾기는 시효가 끝난 예금·보험금이 금융회사에 남았는지, 휴면계정에 출연됐는지부터 나눠 봅니다. 은행 5년·보험 3년·우체국 10년 기준과 시효 완성일 계산, 출연 통지 30만원, 출연 뒤 지급 청구 근거를 정리했습니다.
퇴직연금 디폴트옵션은 DC형·IRP 적립금을 운용 지시 없이 둘 때 미리 고른 방법으로 운용하는 제도입니다. 만기 4주 뒤 통지, 2주 뒤 적용되는 절차와 상품 유형, 변경 방법, 방치할 때의 가정 계산을 정리했습니다.
국채 vs 예금, 원금을 지켜 주는 근거부터 다릅니다. 국가가 갚는 국채와 1억원까지 보호되는 예금의 차이, 이자 세금, 만기 전 매도·중도해지 결과를 가정 숫자로 비교하고 개인투자용국채 분리과세 요건도 정리했습니다.
파킹통장 CMA 차이는 맡기는 곳과 예금자보호에서 커집니다. 파킹통장·정기예금·CMA의 입출금, 금리 구조, 이자 지급, 예금자보호, 세금, 중도해지를 표로 비교하고 1,000만원 3개월 가정 계산으로 정리했습니다.
저축은행 예금자보호 한도는 은행과 같은 1인당·금융회사당 1억원이고, 파킹통장도 같은 저축은행 예금과 합산됩니다. 1억 2천만원을 한 곳에 둘 때와 두 곳에 나눌 때를 가정 예시로 비교하고, 비과세종합저축 적용 여부까지 정리했습니다.
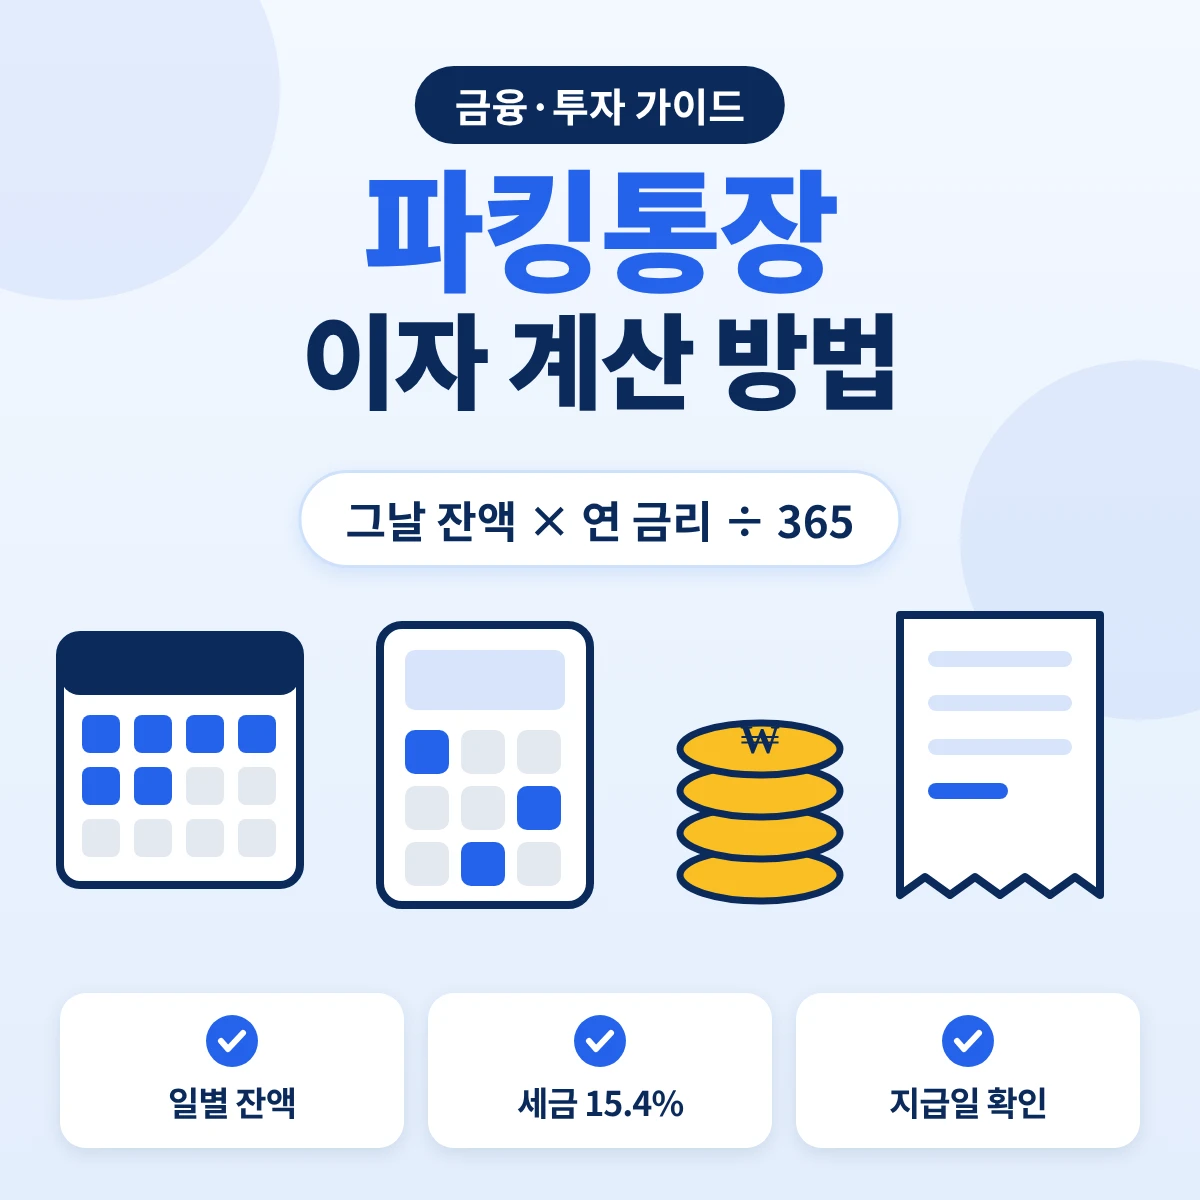
파킹통장 이자 계산은 그날 잔액에 연 금리를 곱해 365로 나눈 금액을 하루씩 더하는 방식으로 이해하면 됩니다. 입출금이 있는 달의 계산 예시, 금액별 30일·1년 이자표, 세금 15.4%와 이자 지급일 기준을 정리했습니다.