파킹통장 여러 개 나눠 넣으면 이자가 늘어날까?|1,000만원 분산 계산과 확인할 것
파킹통장 여러 개에 나눠 넣으면 금액 구간 차등금리가 있을 때 이자가 늘 수 있습니다. 1,000만원을 1~4개 계좌에 넣는 가정 계산과 관리 부담, 예금자보호·세금·금융소득 2천만원 기준에서 달라지는 점과 달라지지 않는 점을 정리했습니다.
파킹통장 여러 개에 나눠 넣으면 금액 구간 차등금리가 있을 때 이자가 늘 수 있습니다. 1,000만원을 1~4개 계좌에 넣는 가정 계산과 관리 부담, 예금자보호·세금·금융소득 2천만원 기준에서 달라지는 점과 달라지지 않는 점을 정리했습니다.
파킹통장 최고금리는 일정 금액까지만 붙거나 우대조건을 채워야 적용되는 경우가 있습니다. ’50만원까지 연 7%, 초과분 연 2%’ 가정으로 금액별 실제 적용 금리와 이자를 계산하고, 금소법상 광고·설명서 확인 항목을 정리했습니다.
파킹통장 금리별 이자 비교는 광고 금리가 아니라 내 금액에 붙는 이자로 해야 정확합니다. 50만~1,000만원을 단일 금리·금액 구간 차등·기본+우대 구조에 넣었을 때 30일·1년 세전·세후 이자를 가정 금리로 계산했습니다.
적금 중도해지 이자는 약정금리가 아니라 상품설명서의 중도해지이율로 계산됩니다. 월 30만원 적금을 7개월 차에 해지하는 예시로 이율 가정별 이자와 세금, 해지 전에 확인할 점을 정리했습니다.
정기예금 6개월 vs 1년, 1,000만원 기준 세후 이자를 금리 시나리오 5가지로 비교했습니다. 금리가 같으면 6개월 두 번이 약간 많지만, 6개월 금리가 낮거나 6개월 뒤 금리가 내려가면 1년이 많을 수 있습니다.
예금자보호 1억원은 금융회사 한 곳에 맡긴 원금과 이자를 합쳐 계산합니다. 같은 은행 여러 계좌, 대출이 있을 때, 여러 금융회사 분산, 연금저축·IRP 별도 한도와 보호되지 않는 상품을 사례로 정리했습니다.
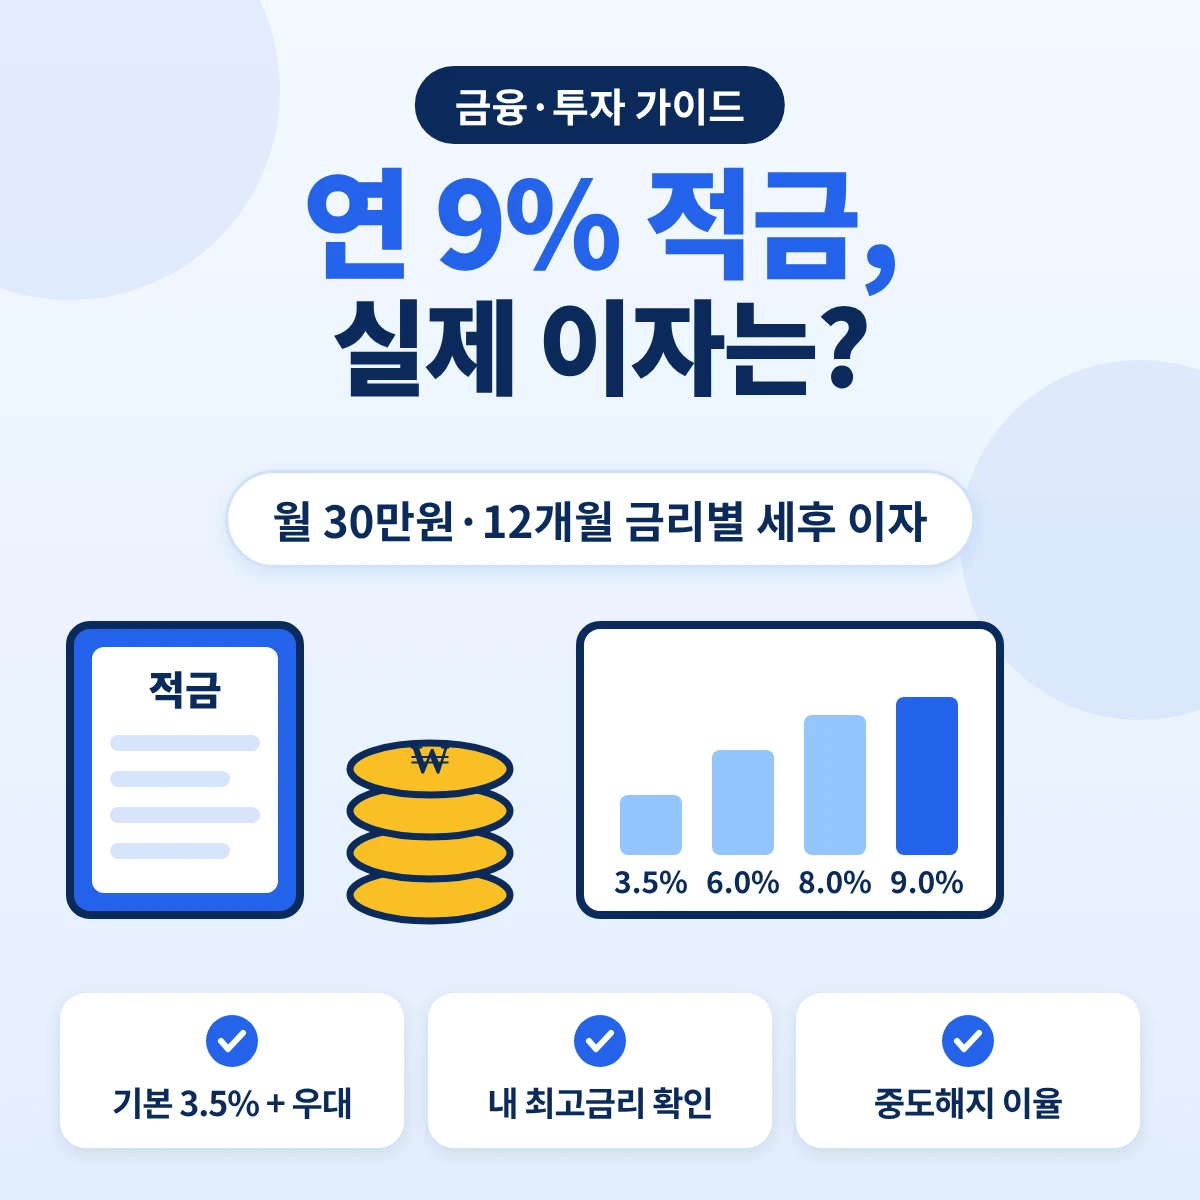
우리금융 다함께 적금 2는 기본 연 3.50%에 우대 최대 5.50%p를 더해 연 9.00%입니다. 우대조건별 금리, 월 30만원 12개월 세후 이자, 중도해지·만기 후 이율을 공식 상품설명서 기준으로 정리했습니다.
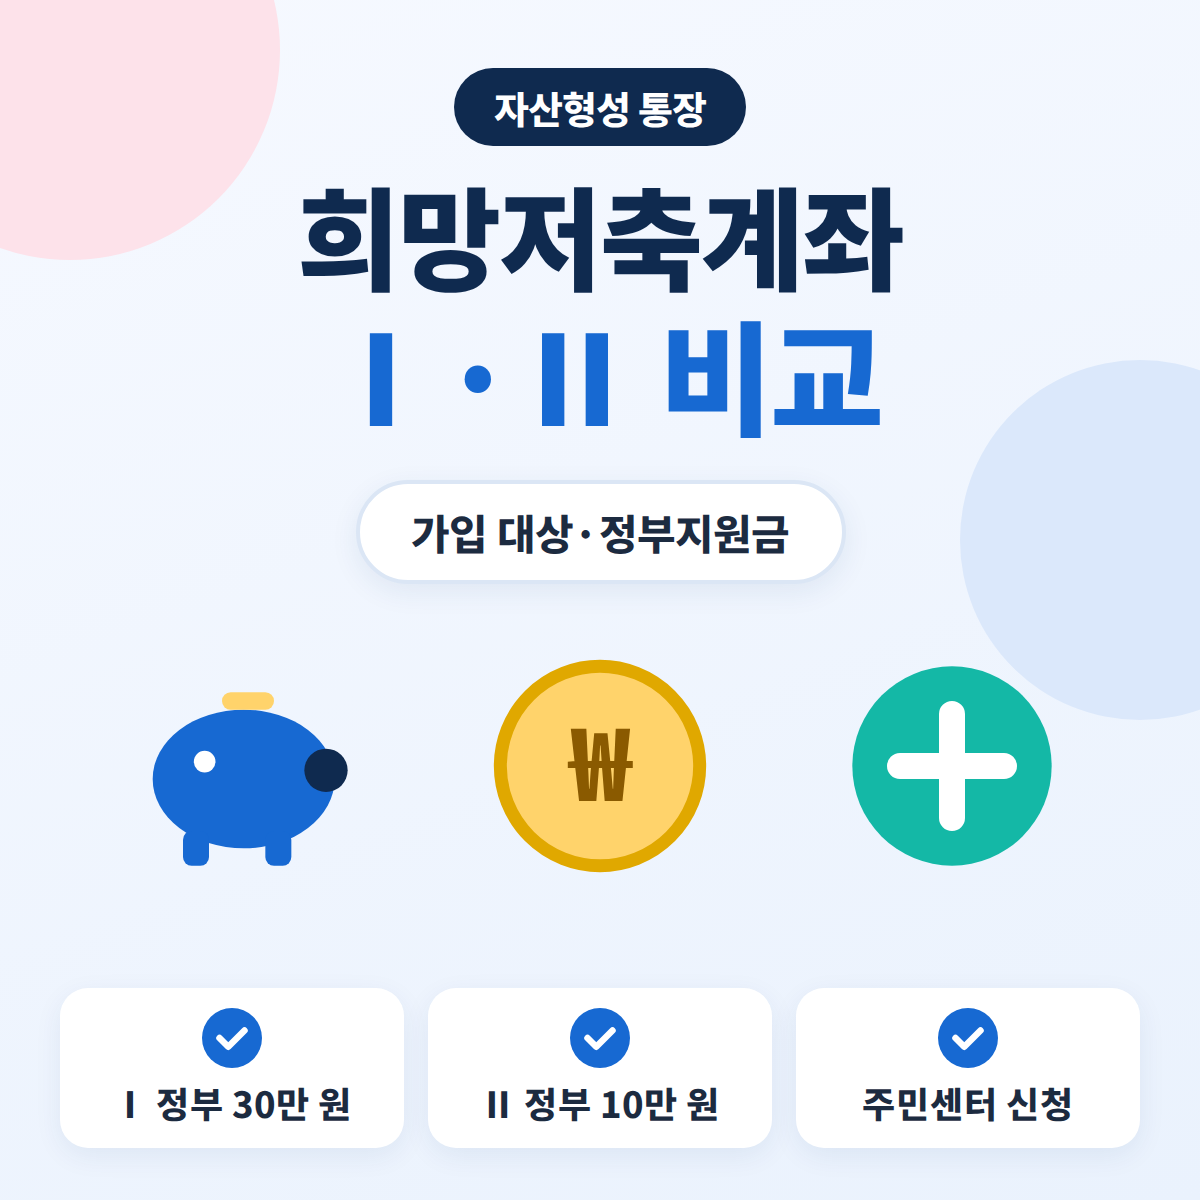
희망저축계좌Ⅰ(일하는 생계·의료급여 가구, 본인 10만 원 + 정부 30만 원)과 희망저축계좌Ⅱ(일하는 주거·교육급여 가구와 차상위계층, 본인 10만 원 + 정부 10만 원)의 가입 대상, 신청 방법, 중복 제한을 정부24 안내 기준으로 정리했습니다.