IRP 해지 세금은 계좌 안의 돈을 성격별로 나눠 매깁니다. 세액공제를 받지 않은 납입금은 세금이 없고, IRP로 옮긴 퇴직금은 미뤄 둔 퇴직소득세를 냅니다.
세액공제를 받은 납입금과 운용수익에는 지방소득세를 포함해 16.5%가 원천징수됩니다. 해지 금액은 세금 없는 돈, 퇴직금, 세액공제분·운용수익 순서로 빠져나간 것으로 봅니다.
아래에서 돈의 종류별 세금, 1억원 가정 계산, 손실이 난 계좌와 일부를 먼저 꺼낸 뒤 해지하는 경우, 해지 전에 확인할 점을 차례로 정리했습니다.
핵심 요약
- 세액공제를 받지 않은 납입금(과세제외금액): 해지해도 소득세 없음(소득세법 시행령 제40조의3①1)
- IRP로 옮긴 퇴직금(이연퇴직소득): 연금외수령 때 미뤄 둔 퇴직소득세와 지방소득세를 원천징수(소득세법 제146조②, 지방세법 제103조의16①)
- 세액공제받은 납입금·운용수익: 기타소득 15% + 지방소득세 1.5% = 16.5%, 종합소득에 합산하지 않는 분리과세(소득세법 제21조①21, 제129조①6나, 제14조③8나)
- 인출 순서: 과세제외금액 → 이연퇴직소득 → 세액공제분·운용수익(소득세법 시행령 제40조의3①)
- 운용 손실: 원금이 인출 순서와 반대로, 즉 세액공제분부터 줄어든 것으로 봄(같은 조⑤)
- 부득이한 사유로 6개월 안에 서류를 내면 연금수령으로 보아 세율이 낮아짐(시행령 제20조의2①, 제40조의2③)
IRP 해지 세금, 계좌 안의 돈 네 가지로 나눠 보기
IRP 계좌의 돈은 세법상 성격이 서로 다릅니다. 연금계좌에서 연금수령 요건을 갖추지 못하고 꺼내면 “연금외수령”이 되고, 해지는 보통 여기에 해당합니다(소득세법 제20조의3①2).
| 계좌 안의 돈 | 해지(연금외수령) 때 세금 | 근거 |
|---|---|---|
| 세액공제를 받지 않은 납입금(과세제외금액) | 없음 | 소득세법 시행령 제40조의3①1 |
| IRP로 옮긴 퇴직금(이연퇴직소득) | 미뤄 둔 퇴직소득세 + 지방소득세 10% | 소득세법 제146조②, 시행령 제202조의2, 지방세법 제103조의16① |
| 세액공제를 받은 납입금 | 기타소득 15% + 지방소득세 1.5% | 소득세법 제21조①21, 제129조①6나, 지방세법 제103조의13① |
| 운용수익 | 기타소득 15% + 지방소득세 1.5% | 같은 조문 |
퇴직금이 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되는 경우, 또는 받은 날부터 60일 안에 연금계좌에 넣으면 퇴직소득세는 연금외수령 전까지 떼지 않습니다(소득세법 제146조②). 해지하면 이 미뤄 둔 세금을 그때 원천징수합니다.
퇴직금을 IRP로 옮긴 덕분에 세금이 줄어든 것이 아니라 시점만 늦춰진 셈입니다. 원래 퇴직소득세가 어떻게 계산되는지는 퇴직소득세 계산에 단계별로 정리돼 있습니다.
세액공제받은 납입금과 운용수익을 연금외수령하면 기타소득이 됩니다(소득세법 제21조①21). 원천징수세율은 15%이고(제129조①6나), 지방소득세가 그 10%만큼 더해져 16.5%입니다.
이 기타소득은 금액과 관계없이 분리과세기타소득입니다(소득세법 제14조③8나). 해지 금액이 커도 다른 종합소득에 합산되지 않고 원천징수로 끝납니다.
IRP 해지 세금을 정하는 인출 순서
해지 금액이 어떤 돈부터 빠져나갔는지는 소득세법 시행령이 정합니다. 그래서 같은 금액을 꺼내도 계좌 구성에 따라 IRP 해지 세금이 달라집니다.
소득세법 시행령 제40조의3①: “연금계좌에서 일부 금액이 인출되는 경우에는 다음 각 호의 금액이 순서에 따라 인출되는 것으로 본다.”
“1. 법 제20조의3제1항제2호 각 목에 해당하지 아니하는 금액(이하 “과세제외금액”이라 한다) 2. 이연퇴직소득 3. 법 제20조의3제1항제2호나목부터 라목까지의 규정에 따른 금액”
| 순서 | 돈의 종류 | 해지 때 세금 |
|---|---|---|
| 1 | 과세제외금액(세액공제를 받지 않은 납입금) | 없음 |
| 2 | 이연퇴직소득(옮겨 둔 퇴직금) | 미뤄 둔 퇴직소득세 |
| 3 | 세액공제받은 납입금, 운용수익 등 | 16.5% |
과세제외금액 안에서도 순서가 있습니다. 그해 낸 납입금, 그해 ISA에서 옮긴 전환금액, 세액공제 한도를 넘은 납입금, 그 밖에 공제를 받지 않은 납입금 순입니다(같은 조②).
한도 안에서 낸 납입금은 다음 과세기간 첫날부터 세액공제를 받은 금액으로 봅니다(같은 조④). 공제를 받지 않았다면 확인 절차를 거쳐야 과세제외금액이 됩니다.
IRP 해지 세금 계산 예시: 1억원 계좌 전액 해지
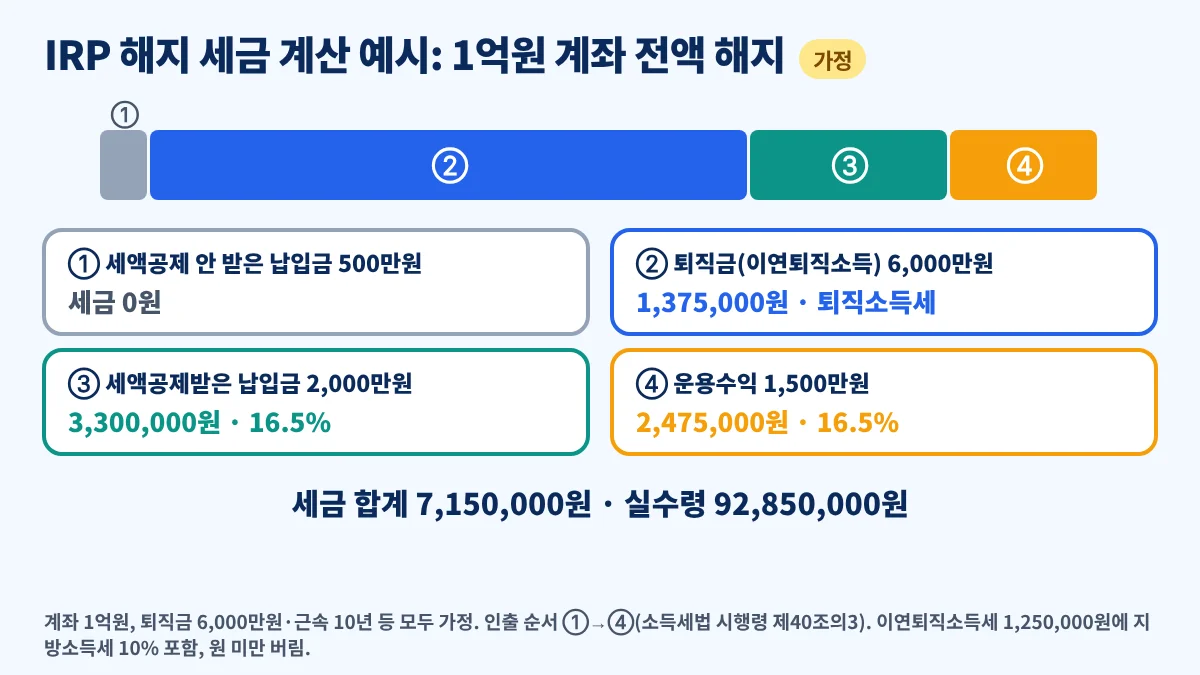
아래는 55세 전에 1억원 IRP를 전부 해지할 때의 IRP 해지 세금을 가정해 계산한 것입니다. 퇴직금 6,000만원(근속 10년 가정)을 옮겨 두었고, 이 퇴직금의 이연퇴직소득세는 1,250,000원으로 가정했습니다.
1,250,000원은 소득세법 제48조·제55조의 퇴직소득세 계산 순서에 퇴직금 6,000만원·근속 10년을 넣은 값입니다. 각 단계에서 원 미만은 버린다고 가정했습니다.
| 돈의 종류(가정) | 금액 | 소득세 | 지방소득세 | 세금 합계 |
|---|---|---|---|---|
| 과세제외금액 | 500만원 | 0원 | 0원 | 0원 |
| 이연퇴직소득 | 6,000만원 | 1,250,000원 | 125,000원 | 1,375,000원 |
| 세액공제받은 납입금 | 2,000만원 | 3,000,000원 | 300,000원 | 3,300,000원 |
| 운용수익 | 1,500만원 | 2,250,000원 | 225,000원 | 2,475,000원 |
| 합계 | 1억원 | 6,500,000원 | 650,000원 | 7,150,000원 |
세금 합계는 7,150,000원이고 실수령액은 92,850,000원입니다. 계좌 금액 대비 약 7.15%입니다.
세금의 대부분은 세액공제분과 운용수익 3,500만원에서 나옵니다. 퇴직금 6,000만원에서 나오는 세금은 미뤄 둔 퇴직소득세 그대로라, 해지해서 새로 늘어나는 세금은 아닙니다.
납입할 때 공제율이 12%였다면 지방소득세를 포함해 13.2%를 돌려받은 셈입니다(소득세법 제59조의3①).
2,000만원이면 받은 공제는 2,640,000원, 해지 세금은 3,300,000원으로 660,000원을 더 내는 구조입니다.
한 해에 받는 세액공제 규모는 연금저축·IRP 절세 계산기에서 총급여 구간과 IRP 납입액을 넣어 가늠해 볼 수 있습니다.
운용 손실이 난 계좌는 세액공제분부터 줄어든 것으로 본다
운용 결과 계좌 금액이 원금보다 적으면, 원금이 인출 순서와 반대 순서로 줄어든 것으로 봅니다(소득세법 시행령 제40조의3⑤). 가장 늦게 빠지는 세액공제분이 먼저 줄어드는 구조입니다.
같은 원금 구성(8,500만원)에서 수익 대신 손실이 나 평가액이 8,000만원이 됐다고 가정하면, 손실 500만원은 세액공제분 2,000만원에서 먼저 빠집니다.
| 손실 계좌(가정) | 원금 | 손실 반영 후 | 해지 때 세금 |
|---|---|---|---|
| 과세제외금액 | 500만원 | 500만원 | 0원 |
| 이연퇴직소득 | 6,000만원 | 6,000만원 | 1,375,000원 |
| 세액공제받은 납입금 | 2,000만원 | 1,500만원 | 2,475,000원 |
| 합계 | 8,500만원 | 8,000만원 | 3,850,000원 |
손실 500만원을 세액공제분에서 먼저 뺀 것으로 보므로 과세제외금액과 퇴직금은 원금 그대로 남습니다. 16.5%는 남은 세액공제분 1,500만원에만 붙어 세금 합계는 3,850,000원입니다.
실제 원천징수에서 손실이 어떻게 반영됐는지는 해지 뒤 받는 원천징수 내역의 과세 대상 금액으로 확인할 수 있습니다.
일부를 먼저 꺼낸 뒤 해지하면 퇴직소득세는 어떻게 나뉘나
주택구입처럼 부득이한 사유가 아닌 법정 중도인출 사유로 일부를 먼저 꺼내면, 그 인출도 연금외수령입니다. 이때 퇴직소득세는 꺼낸 퇴직금 비율만큼 나눠 원천징수됩니다(소득세법 시행령 제202조의2②).
두 번째 인출부터는 남아 있는 이연퇴직소득세를 기준으로 계산합니다(같은 조③). 앞서 꺼낸 퇴직금에 해당하는 세액을 빼고 남은 세액을 남은 퇴직금에 나눠 매기는 방식입니다.
| 단계(가정, 그사이 평가액 변동 없음) | 빠져나간 돈 | 퇴직소득세 | 지방소득세 |
|---|---|---|---|
| 1차 중도인출 2,900만원 | 과세제외 500만원 + 이연퇴직소득 2,400만원 | 1,250,000 × 2,400/6,000 = 500,000원 | 50,000원 |
| 이후 전액 해지 | 이연퇴직소득 3,600만원 + 세액공제분·운용수익 3,500만원 | (1,250,000 − 500,000) × 3,600/3,600 = 750,000원 | 75,000원 |
| 합계 | 1억원 | 1,250,000원 | 125,000원 |
나눠 꺼내도 퇴직소득세 합계는 처음 미뤄 둔 1,250,000원과 같습니다. 세액공제분·운용수익 3,500만원의 16.5%(5,775,000원)를 더한 전체 세금도 한 번에 해지할 때와 같은 7,150,000원입니다.
IRP의 중도인출 사유는 근로자퇴직급여 보장법 시행령 제18조②에 정해져 있습니다. 사유별 요건과 세금은 퇴직연금 중도인출 조건에서 정리했습니다.
해지 대신 연금수령이나 부득이한 사유로 받으면
같은 돈이라도 연금수령으로 인정되면 세율이 낮아집니다. 법령이 정한 부득이한 사유로 사유 확인일부터 6개월 안에 서류를 내고 꺼내면 연금수령으로 봅니다(소득세법 시행령 제20조의2①, 제40조의2③).
| 같은 1억원(가정, 70세 미만·첫 수령 연차) | 일반 해지(연금외수령) | 파산·개인회생 등 부득이한 사유 |
|---|---|---|
| 이연퇴직소득 6,000만원 | 1,375,000원(퇴직소득세 100%) | 962,500원(퇴직소득세의 70%) |
| 세액공제분·운용수익 3,500만원 | 5,775,000원(16.5%) | 1,925,000원(5.5%) |
| 세금 합계 | 7,150,000원 | 2,887,500원 |
근거는 소득세법 제129조①5의2가목(70세 미만 5%)·5의3가목(연금 실제 수령연차 10년 이하 70%)입니다. 요양 사유는 인출 금액 한도가 있어, 사유별 서류와 한도는 위 중도인출 글에서 확인할 수 있습니다.
55세 이후이고 가입 5년이 지났다면(이연퇴직소득이 있으면 5년 요건 제외) 해지 대신 연금수령 개시를 신청해 연금수령한도 안에서 꺼낼 수 있습니다(시행령 제40조의2③).
한도를 넘겨 한 번에 꺼내면 한도 안의 금액이 먼저 연금수령분으로 처리됩니다(제40조의3③).
연차별 한도와 세율은 연금수령한도 계산에 정리돼 있습니다.
IRP 해지 세금 확인 전 주의할 점
- 한도 안에서 내고 공제받지 않은 납입금은 세무서의 연금보험료 등 소득·세액 공제확인서를 퇴직연금사업자에 내야 과세제외금액으로 확인됩니다(소득세법 시행령 제201조의10①②).
- 그 계좌만 있다고 가정할 때 세액공제 한도를 넘은 납입금은 확인서 없이 과세제외금액에 들어갑니다(같은 영 제40조의3②3).
- 퇴직금을 받을 때 이미 퇴직소득세를 뗐더라도 60일 안에 IRP에 넣었다면 환급을 신청할 수 있습니다(소득세법 제146조② 후단). 환급세액은 IRP 계좌로 들어와 이연퇴직소득에 포함됩니다(시행령 제202조의3③).
- IRP 급여는 55세 이상 연금·일시금이 원칙이고, 그 전에는 법정 중도인출 사유가 있을 때 적립금을 중도인출할 수 있습니다(근로자퇴직급여 보장법 시행령 제18조).
- 그 밖의 해지 절차와 일부 인출 가능 여부는 퇴직연금사업자 약관으로 확인해야 합니다.
- 연금저축과 IRP는 중도인출·해지 방식이 다릅니다. 두 계좌의 차이는 연금저축 IRP 차이에서 비교했습니다.
- 해지 뒤에는 원천징수 내역에서 IRP 해지 세금이 과세제외금액, 이연퇴직소득, 기타소득으로 맞게 나뉘었는지 확인해 두세요.
자주 묻는 질문
Q1. IRP 해지 세금은 계좌 전체에 16.5%인가요?
A. 아닙니다. 16.5%는 세액공제받은 납입금과 운용수익에만 붙습니다(소득세법 제21조①21, 제129조①6나). 세액공제를 받지 않은 납입금은 세금이 없고, 옮겨 둔 퇴직금은 미뤄 둔 퇴직소득세를 냅니다.
Q2. IRP로 옮긴 퇴직금은 해지하면 세금을 두 번 내나요?
A. 아닙니다. 퇴직금을 받을 때 떼지 않은 퇴직소득세를 해지할 때 원천징수하는 것입니다(소득세법 제146조②). 금액은 미뤄 둔 퇴직소득세 중 꺼낸 퇴직금 비율만큼입니다(시행령 제202조의2②).
Q3. 세액공제를 받지 않은 금액은 어떻게 세금 없이 받나요?
A. 인출 순서상 가장 먼저 빠지고 세금이 없습니다(시행령 제40조의3①1). 다만 한도 안에서 낸 금액은 공제를 받은 것으로 보므로, 공제확인서를 내서 과세제외금액으로 확인받아야 합니다(시행령 제201조의10).
Q4. 해지로 받은 기타소득은 종합소득세 신고에 합산되나요?
A. 연금외수령한 기타소득은 분리과세기타소득이라 종합소득과세표준에 합산하지 않습니다(소득세법 제14조③8나). 퇴직금 부분도 퇴직소득세로 따로 원천징수됩니다.
Q5. 손실이 난 IRP를 해지하면 세금이 줄어드나요?
A. 계좌 금액이 원금보다 적으면 원금이 인출 순서와 반대로, 즉 세액공제분부터 줄어든 것으로 봅니다(시행령 제40조의3⑤). 16.5%가 붙는 금액이 줄어 IRP 해지 세금도 줄어드는 구조입니다.
Q6. 55세가 넘었으면 해지해도 세금이 같나요?
A. 연금수령 개시 신청 없이 해지하면 연금외수령입니다. 개시 신청 뒤 한도 안이면 퇴직금은 퇴직소득세의 70%(수령연차 10년 이하), 세액공제분·수익은 5.5~3.3%로 원천징수됩니다(소득세법 제129조①5의2·5의3).
결론
IRP 해지 세금은 “세액공제 안 받은 돈 0원 → 퇴직금은 미뤄 둔 퇴직소득세 → 세액공제분·운용수익 16.5%” 순서로 보면 계산할 수 있습니다. 계좌 구성 중 세액공제분과 운용수익이 클수록 세금이 커집니다.
해지 전에 공제받지 않은 납입금 확인서, 퇴직소득세 환급 여부, 부득이한 사유나 연금수령으로 받을 수 있는지를 함께 확인해 두면 됩니다.
공식 근거: 국가법령정보센터 소득세법 제14조·제20조의3·제21조·제48조·제55조·제59조의3·제129조·제146조, 소득세법 시행령 제20조의2·제40조의2·제40조의3·제187조의3·제201조의10·제202조의2·제202조의3, 지방세법 제103조의13·제103조의16, 근로자퇴직급여 보장법 제24조, 같은 법 시행령 제18조