대출 연체이자 계산|연체이자율 상한과 기한의 이익 상실 전후 차이
대출 연체이자 계산은 연체된 금액에 연체이자율과 연체일수를 곱해 365로 나눕니다. 연체이자율 상한은 약정금리+3%p이고, 기한의 이익 상실 전후로 이자가 붙는 금액이 어떻게 달라지는지 30일 가정 예시로 나눠 비교했습니다.
대출 연체이자 계산은 연체된 금액에 연체이자율과 연체일수를 곱해 365로 나눕니다. 연체이자율 상한은 약정금리+3%p이고, 기한의 이익 상실 전후로 이자가 붙는 금액이 어떻게 달라지는지 30일 가정 예시로 나눠 비교했습니다.
원리금균등 원금균등 차이를 원금 1억원·10년, 2억원·30년 가정으로 계산했습니다. 첫 달·마지막 달 상환액과 총이자, 월 상환액이 뒤바뀌는 회차, 5년 뒤 남은 원금, 만기일시상환까지 표로 비교하고 고르는 기준을 정리했습니다.
건강보험 이의신청은 보험료·피부양자 자격 등 공단 처분이 있음을 안 날부터 90일, 처분이 있은 날부터 180일 안에 문서로 합니다. 결정 60일, 건강보험분쟁조정위원회 심판청구와 행정소송, 날짜 계산 예시를 법령 원문으로 정리했습니다.
금융소득 건강보험료는 직장인 보수 외 소득과 지역가입자 보험료를 계산할 때 이자·배당이 연 1천만 원 이하면 합산하지 않고, 넘으면 전액을 넣습니다. 직장 2천만 원 초과분·지역 공제 없음 차이와 피부양자 판단에서 확인할 점을 법령 원문으로 정리했습니다.
국민연금 세금은 2002년 이후 낸 보험료로 받는 부분에만 붙습니다. 과세 대상 계산식, 연금소득공제 표, 1월분 연금 연말정산과 공제신고서, 유족·장애연금 비과세, 종합소득세 신고가 필요한 경우를 계산 예시와 함께 정리했습니다.
국민연금 사망일시금은 유족연금을 받을 유족이 없을 때 배우자부터 4촌 이내 방계혈족까지 순서대로 받는 일시금입니다. 받는 사람과 순위, 반환일시금 상당액과 4배 한도, 연금 받던 사람의 차액, 미지급 급여와의 차이, 청구 서류를 정리했습니다.
군복무크레딧은 현역병·사회복무요원 등이 노령연금을 받을 때 복무기간을 가입기간에 더해 주는 제도입니다. 2026년 1월 1일 이후 복무를 마친 사람부터 최대 12개월, 그 전은 6개월입니다. 대상, 개월 계산, A값 1/2, 출산크레딧·추납과 차이를 정리했습니다.
국민연금 개혁은 2026년 1월 1일 시행됐습니다. 보험료율 2033년 13%까지 인상, 2026년 이후 가입기간 소득대체율 43%, 국가 지급보장 명시, 출산·군복무 크레딧 확대와 이미 받는 연금은 무엇이 그대로인지 상황별로 정리했습니다.
장사나 월세로 버는 돈은 소득세법상 사업소득이라 기초연금 소득에 들어갑니다. 근로소득의 월 116만 원·30% 공제는 사업소득에 없고, 세 준 건물은 재산으로도 잡힙니다. 신고 의무와 확인할 점을 정리했습니다.
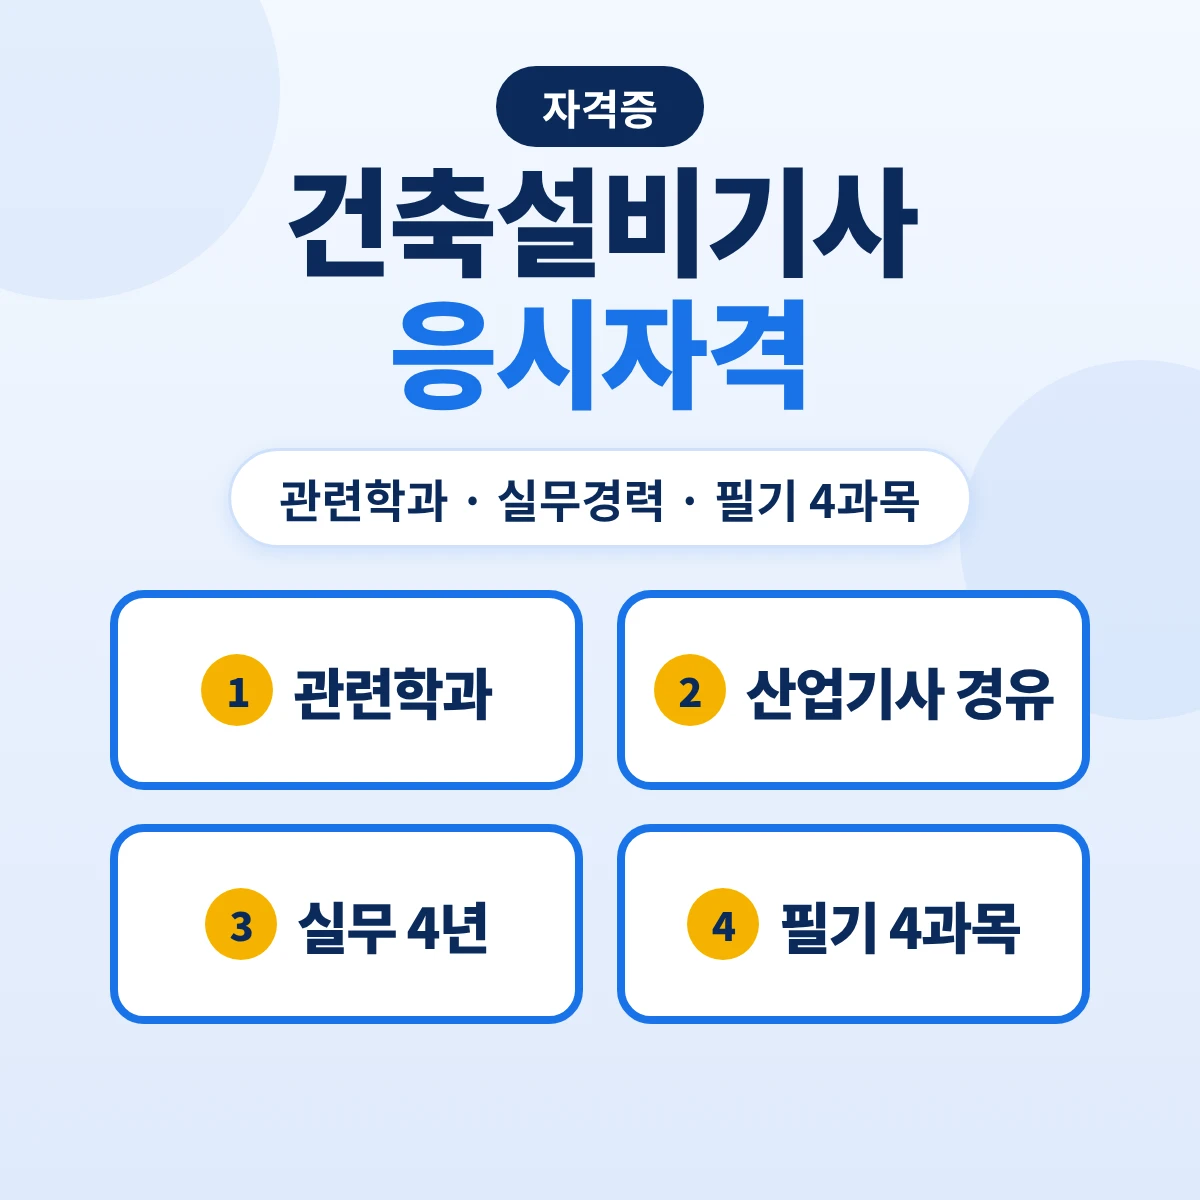
건축설비기사 응시자격을 국가기술자격법 시행령 별표 4의2와 Q-Net 안내로 정리했습니다. 관련학과 졸업예정자, 산업기사·기능사 경유, 실무 4년 경로와 유사 직무분야, 필기 4과목 80문항, 필답형 실기, 2027 출제기준과 건축설비산업기사 차이를 확인하세요.