환율변동위험회피상품 투자 공제란? 해외주식 양도세 특례 조건과 계산 방법

2025년 12월 23일에 보유한 해외주식에 대해 증권사와 환헤지 계약(선물환 매도)을 맺으면, 투자액의 5%(최대 500만원)를 2026년 해외주식 양도소득금액에서 공제받을 수 있습니다. 대상 상품 요건, 투자액 계산식, 신청 방법, RIA와의 차이를 법령 원문 기준으로 정리했습니다.
2025년 12월 23일에 보유한 해외주식에 대해 증권사와 환헤지 계약(선물환 매도)을 맺으면, 투자액의 5%(최대 500만원)를 2026년 해외주식 양도소득금액에서 공제받을 수 있습니다. 대상 상품 요건, 투자액 계산식, 신청 방법, RIA와의 차이를 법령 원문 기준으로 정리했습니다.

미국 주식을 직접 사면 이익이 양도소득(250만원 공제 후 22%)으로 과세되고, 국내 상장 미국 지수 ETF는 배당소득(15.4% 원천징수, 금융소득 종합과세 합산)으로 과세됩니다. 금액별 세금 예시와 환전 절차, ISA·연금계좌에 담을 수 있는지까지 법령 원문 기준으로 비교했습니다.
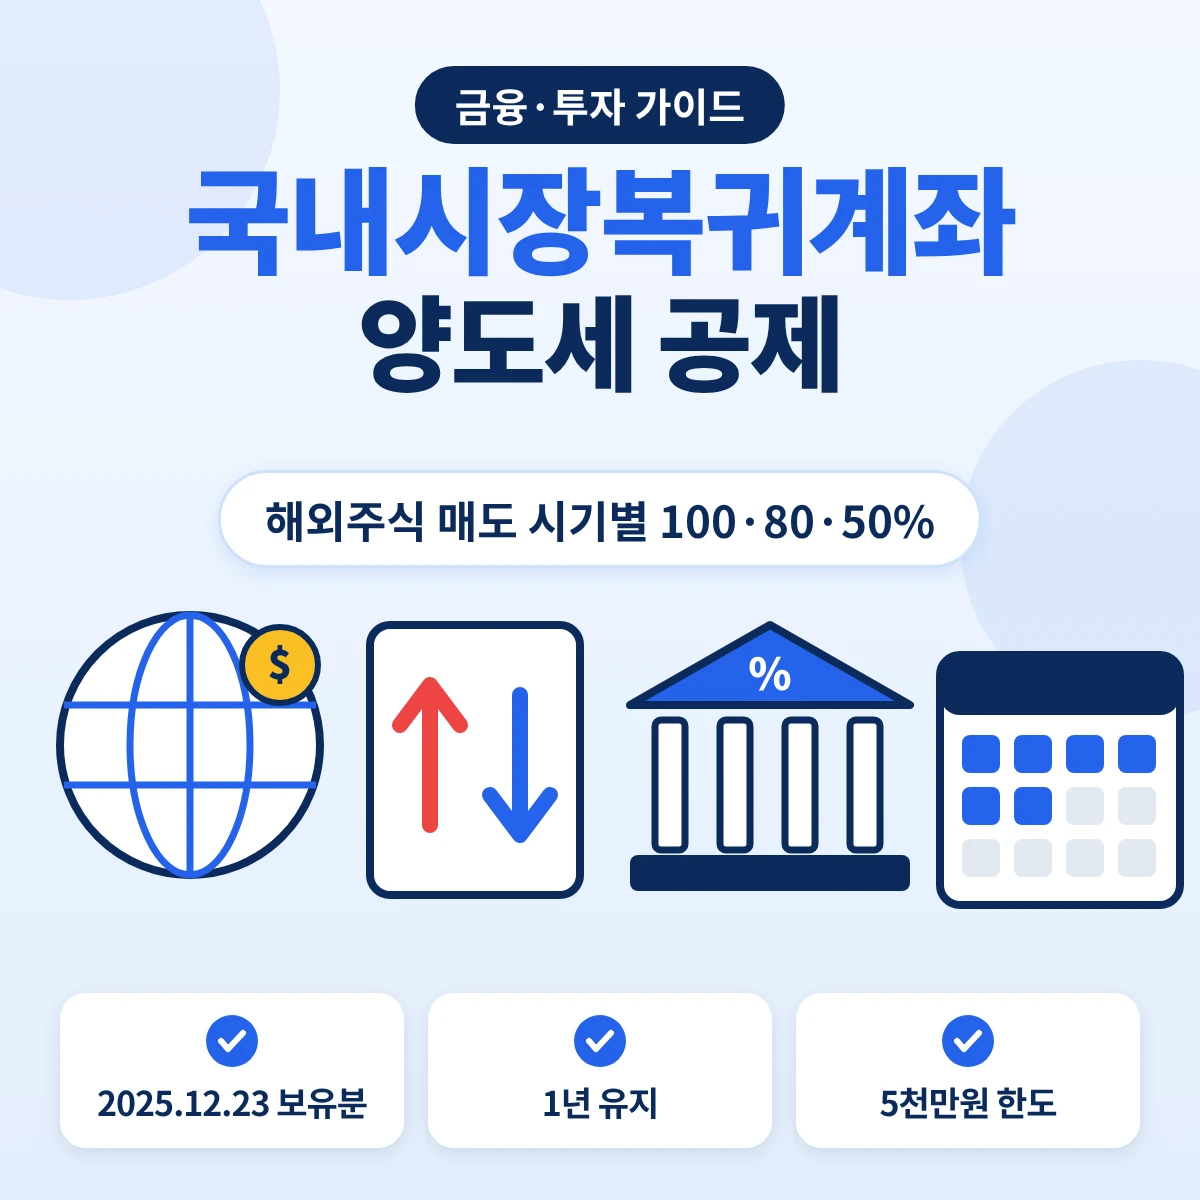
국내시장복귀계좌(RIA)는 2025년 12월 23일 이전부터 가진 해외주식을 2026년 안에 이 계좌로 팔고 원화로 국내 주식 등에 1년 넣어 두면 양도소득금액의 일부를 공제하는 특례입니다. 매도 시기별 공제율, 5천만원 한도, 1년 유지 요건, 신청 방법을 조세특례제한법 원문 기준으로 정리했습니다.

미국주식 양도세 신고는 판 다음 해 5월 1일~31일 양도소득세 확정신고로 합니다. 증권사 거래 자료 준비, 신고서와 양도소득금액계산명세서 작성 순서, 납부와 1천만원 초과 분납, 7월 말 지방소득세, 신고를 놓쳤을 때 기한 후 신고까지 법령 원문 기준으로 정리했습니다.