금통장 세금은 “금이니까 세금이 없다”고 생각하기 쉬운 부분입니다. 하지만 은행에서 원화로 금을 사고파는 금통장(골드뱅킹)은 법적으로 파생결합증권이라, 팔아서 남긴 차익이 배당소득으로 잡힙니다.
그래서 이익을 받을 때 소득세 14%와 지방소득세 1.4%, 합계 15.4%가 먼저 떼어집니다. 아래에서 금통장 차익이 왜 배당소득인지, 세금은 언제 얼마나 빠지는지, 금융소득 2,000만원 합산과 KRX 금시장·골드바와 다른 점을 법령 원문 기준으로 정리했습니다.
핵심 요약
- 금통장(금적립계좌)은 자본시장법 시행령상 파생결합증권
- 차익은 소득세법상 배당소득(파생결합증권으로부터의 이익)
- 이익을 지급받을 때 15.4% 원천징수(소득세 14% + 지방소득세 1.4%)
- 평가이익만 있고 팔지 않았다면 과세 시점이 아님(수입시기 = 이익을 지급받은 날)
- 이자·배당과 합쳐 한 해 2,000만원 이하면 원천징수로 끝, 넘으면 금융소득종합과세
- KRX 금시장·실물 골드바는 세금 구조가 다름 → 골드바 부가가치세와 KRX 금시장 인출 세금
금통장 차익은 왜 배당소득일까
금통장은 돈을 넣으면 금 가격에 따라 나중에 돌려받는 돈이 정해지는 상품입니다. 자본시장법은 이런 구조를 파생결합증권으로 정의합니다(제4조⑦: 기초자산 가격 등의 변동과 연계해 미리 정한 방법에 따라 지급·회수 금액이 결정되는 권리).
자본시장법 시행령 제7조②1은 은행 등이 투자자와 맺는 계약에 따라 발행하는 금적립계좌·은적립계좌를 “기초자산인 금(金) 또는 은(銀)의 가격 등에 따라 회수하는 금전등이 결정되는 권리가 표시된 파생결합증권”이라고 직접 적고 있습니다. 같은 시행령 제77조의2는 금적립계좌등의 발행 계약을 “투자성 있는 예금계약에 준하는 계약”으로 봅니다.
| 단계 | 내용 | 근거 |
|---|---|---|
| ① 상품 성격 | 금적립계좌 = 금 가격에 연동되는 파생결합증권 | 자본시장법 제4조⑦, 시행령 제7조②1 |
| ② 소득 구분 | 파생결합증권으로부터의 이익 = 배당소득 | 소득세법 제17조①5의2, 시행령 제26조의3①1 |
| ③ 원천징수 | 배당소득을 지급하는 자가 원천징수 | 소득세법 제127조①2 |
| ④ 세율 | 그 밖의 배당소득 14% + 지방소득세 10% | 소득세법 제129조①2나, 지방세법 제103조의13① |
소득세법 시행령 제26조의3①1은 파생결합증권으로부터 발생한 이익을 배당소득으로 정하고, 해외 주권·주가지수에 연계된 일부 권리 증서만 예외로 둡니다. 금 가격에 연동된 금통장은 이 예외에 해당하지 않습니다.
세금은 언제, 얼마나 빠질까
배당소득 중 파생결합증권으로부터의 이익은 그 이익을 지급받은 날이 수입시기입니다(소득세법 시행령 제46조8). 금 가격이 올라 평가 금액이 늘어도 팔지 않고 계좌에 두고 있다면 아직 세금을 떼는 시점이 아닙니다.
| 가정 | 금액 |
|---|---|
| 금통장에 넣은 돈(매입 금액) | 10,000,000원 |
| 판 금액(매도 금액) | 12,000,000원 |
| 이익(배당소득) | 2,000,000원 |
| 소득세 14% | 280,000원 |
| 지방소득세(소득세의 10%) | 28,000원 |
| 원천징수 합계 15.4% | 308,000원 |
| 세금을 뗀 이익 | 1,692,000원 |
가정: 수수료·환율 관련 비용 없음, 한 번에 전부 매도, 실제 시세 아님. 실제 과세 금액은 은행이 계산한 이익 기준이며, 매입 단가를 어떻게 잡는지와 수수료 반영 방식은 거래하는 은행의 상품설명서·거래내역에서 확인해야 합니다.
손실이 나서 이익이 없다면 원천징수할 배당소득도 없습니다. 다만 금통장 손실을 다른 금융상품 이익과 상계하는 규정은 이 글에서 확인하지 않았으므로, 필요하면 세무서나 은행에 문의하세요.
금융소득 2,000만원 합산: 종합과세 대상인지 확인
금통장 이익은 배당소득이므로 예금 이자, 주식 배당금 같은 다른 이자·배당과 합쳐 계산합니다. 원천징수된 이자·배당 합계가 한 해 2,000만원 이하이면 종합소득에 합산하지 않고 15.4% 원천징수로 끝납니다(소득세법 제14조③6).
| 한 해 이자 + 배당(금통장 이익 포함) | 처리 | 근거 |
|---|---|---|
| 2,000만원 이하 | 원천징수로 과세 끝(분리과세) | 소득세법 제14조③6 |
| 2,000만원 초과 | 다른 종합소득과 합산(금융소득종합과세), 다음 해 5월 확정신고 | 소득세법 제14조③6, 제62조 |
예를 들어 같은 해 예금 이자가 1,900만원이고 금통장 이익이 200만원이면 합계 2,100만원이라 종합과세 대상이 됩니다(가정). 2,000만원 초과분 세액 계산 방식은 주식 배당금 세금은 얼마일까?|15.4% 원천징수, 금융소득 2,000만원 기준에 정리돼 있습니다.
금통장·KRX 금시장·골드바 세금 비교
| 구분 | 법적 성격 | 사고팔 때 세금 구조 | 근거 |
|---|---|---|---|
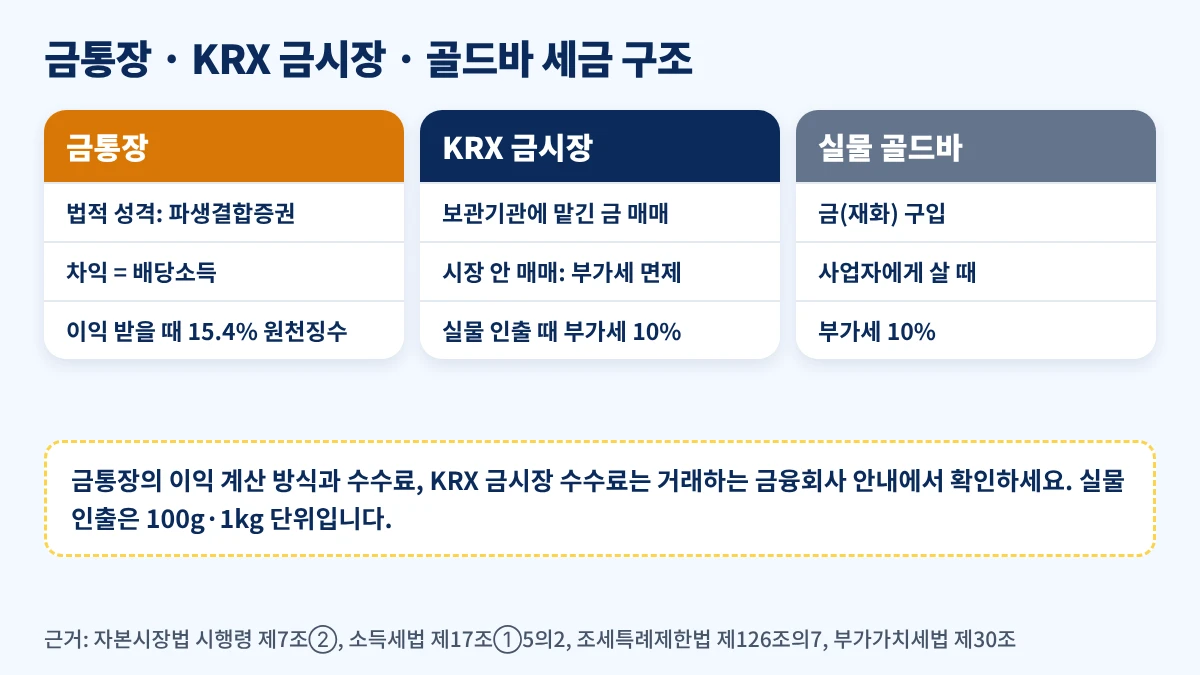
| 금통장(골드뱅킹) | 파생결합증권 | 차익이 배당소득, 이익을 받을 때 15.4% 원천징수 | 자본시장법 시행령 제7조②, 소득세법 제17조①5의2 |
| KRX 금시장 | 보관기관에 맡긴 금지금 매매 | 시장 안 매매는 부가가치세 면제, 실물 인출 때 부가가치세 | 조세특례제한법 제126조의7 |
| 실물 골드바 | 금(재화) | 사업자에게 살 때 부가가치세 | 부가가치세법 |
KRX 금시장과 골드바의 부가가치세·인출 계산은 골드바 살 때 부가가치세는 얼마? 실물 금 구입과 KRX 금시장 인출 때 세금 구조에서 따로 설명했습니다. 금통장에서 실물 금으로 받을 수 있는지와 그때의 비용은 상품마다 다르므로 거래하는 은행 안내에서 확인하세요.
자주 묻는 질문
Q1. 금통장(골드뱅킹) 수익에도 세금이 붙나요?
네. 금통장은 자본시장법 시행령상 파생결합증권이라 차익이 배당소득으로 과세됩니다. 이익을 받을 때 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다.
Q2. 금통장 세금은 이자소득세인가요, 배당소득세인가요?
배당소득입니다. 소득세법 제17조①5의2와 시행령 제26조의3①1이 파생결합증권으로부터 발생한 이익을 배당소득으로 정하고 있습니다. 세율은 이자와 같은 14%(지방소득세 별도)입니다.
Q3. 금값이 올랐는데 팔지 않으면 세금을 내나요?
파생결합증권 이익의 수입시기는 그 이익을 지급받은 날입니다(소득세법 시행령 제46조8). 팔지 않고 평가이익만 있는 상태에서는 원천징수 시점이 아닙니다.
Q4. 금통장 이익 200만원이면 세금은 얼마인가요?
수수료 등이 없다고 가정하면 소득세 28만원과 지방소득세 2만8천원, 합계 30만8천원이 원천징수되고 세후 이익은 169만2천원입니다. 실제 이익 계산은 은행 거래내역을 기준으로 확인하세요.
Q5. 금통장 이익도 금융소득종합과세에 들어가나요?
들어갑니다. 예금 이자·주식 배당금 등과 합쳐 한 해 2,000만원 이하이면 원천징수로 끝나고, 넘으면 다른 종합소득과 합산해 다음 해 5월에 신고합니다.
Q6. KRX 금시장이나 골드바와 무엇이 다른가요?
금통장은 차익에 배당소득세가 붙는 구조이고, KRX 금시장은 시장 안 매매에 부가가치세가 면제되다가 실물 인출 때 부가가치세가 붙습니다. 골드바는 사업자에게 살 때 부가가치세를 냅니다.
결론
금통장(골드뱅킹)은 금을 사는 것처럼 보이지만 법적으로는 금 가격에 연동된 파생결합증권입니다. 그래서 차익은 배당소득이 되고, 이익을 받을 때 15.4%가 원천징수되며, 다른 이자·배당과 합쳐 한 해 2,000만원을 넘으면 금융소득종합과세 대상입니다. 매도 전에는 은행 거래내역에서 과세 대상 이익이 어떻게 계산되는지, 같은 해 다른 금융소득이 얼마인지 함께 확인해 두세요.
다음에 읽을 글
공식 근거(일반 텍스트 링크): 국가법령정보센터 자본시장과 금융투자업에 관한 법률 제4조⑦·제7조①, 같은 법 시행령 제7조②·제77조의2, 소득세법 제14조③·제17조①·제62조·제127조·제129조, 소득세법 시행령 제26조의3·제46조, 지방세법 제103조의13