비상장주식 양도세는 장외에서 주식을 판 날이 속하는 반기의 말일부터 2개월 안에 직접 예정신고하고 내야 합니다. 상장주식 장내 매도와 달리 소액주주라도 원칙적으로 과세됩니다.
세율은 대주주가 아니면 중소기업 주식 10%, 그 밖의 주식 20%이고, 지방소득세가 그 10분의 1만큼 더 붙습니다. 개인끼리 직접 거래했다면 양도가액의 0.35% 증권거래세도 본인이 같은 반기 기준으로 신고해야 할 수 있습니다.
다만 소액주주가 금융투자협회 장외시장(K-OTC)에서 중소·중견기업 주식을 팔았다면 양도소득세 과세 대상에서 빠집니다. 아래에서 과세 여부, 세율, 기한, 계산 예시를 순서대로 정리했습니다.
핵심 요약
- 과세: 비상장법인 주식 양도차익은 양도소득세 대상(소득세법 제94조①3나)
- 예외: 대주주가 아닌 사람이 K-OTC에서 중소·중견기업 주식을 팔면 과세 제외(같은 호 단서)
- 세율: 소액주주 중소기업 10%, 그 외 20%, 대주주는 과세표준 3억원 이하 20%·초과분 25%(1년 미만 보유한 중소기업 외 주식 30%)(제104조①11)
- 공제: 국내·해외 주식 양도소득을 합쳐 연 250만원 기본공제(제103조①2)
- 예정신고: 양도일이 속하는 반기 말일부터 2개월, 손해를 봐도 신고(제105조①2·③)
- 지방소득세: 양도소득세 과세표준의 1%·2% 등 소득세의 10분의 1, 소득세 예정신고기한에 2개월을 더한 날까지(지방세법 제103조의3·제103조의5)
- 증권거래세: 직접 양도 0.35%를 반기 말일부터 2개월 안에 본인 신고, K-OTC 0.20%는 증권사가 징수(증권거래세법 제8조·제10조, 시행령 제5조)
비상장주식 양도세, 누가 내야 하나
소득세법은 주권비상장법인의 주식등 양도로 생긴 소득을 양도소득으로 정합니다(제94조①3나). 상장주식처럼 ‘대주주만 과세’하는 구조가 아니어서 지분이 작아도 원칙적으로 신고 대상입니다.
소득세법 제94조제1항제3호나목 단서: “소유주식의 비율ㆍ시가총액 등을 고려하여 대통령령으로 정하는 주권비상장법인의 대주주에 해당하지 아니하는 자가 「자본시장과 금융투자업에 관한 법률」 제283조에 따라 설립된 한국금융투자협회가 행하는 같은 법 제286조제1항제5호에 따른 장외매매거래에 의하여 양도하는 대통령령으로 정하는 중소기업(이하 이 장에서 “중소기업”이라 한다) 및 대통령령으로 정하는 중견기업의 주식등은 제외한다.”
즉 K-OTC로 판 경우라도 대주주이거나, 중소·중견기업이 아닌 회사 주식이면 과세됩니다. 개인끼리 계약해 넘기는 장외 거래는 이 예외에 해당하지 않습니다.
| 거래 방식 | 양도소득세 | 증권거래세 | 근거 |
|---|---|---|---|
| 개인 간 직접 장외 거래 | 과세(소액주주 포함) | 0.35%, 양도자 본인 반기 신고 | 소득세법 제94조①3나, 증권거래세법 제3조3호·제10조①2 |
| K-OTC, 소액주주, 중소·중견기업 주식 | 과세 제외 | 0.20%, 증권사 등이 징수 | 제94조①3나 단서, 증권거래세법 시행령 제5조3호나 |
| K-OTC, 대주주 또는 그 밖의 기업 주식 | 과세 | 0.20%, 증권사 등이 징수 | 제94조①3나 본문 |
K-OTC 예외의 대주주는 직전 사업연도 말 본인과 특수관계인 지분 합계 4% 이상 또는 시가총액 50억원 이상인 경우입니다(시행령 제157조③·②2호).
중소기업 여부도 직전 사업연도 종료일 기준으로 봅니다(제157조의2③).
비상장주식 양도세 세율: 대주주 여부와 중소기업 여부
세율은 ‘대주주인지’와 ‘중소기업 주식인지’ 두 가지로 갈립니다. 여기서 세율을 정하는 대주주 기준은 위 K-OTC 예외의 기준과 다릅니다.
비상장주식 양도세의 세율을 정하는 대주주는 직전 사업연도 말 본인과 특수관계인 지분 합계 4% 이상 또는 시가총액 10억원 이상인 주주입니다(시행령 제167조의8①2).
K-OTC에서 거래되는 벤처기업 주식은 시가총액 기준이 40억원입니다.
| 구분 | 양도소득세 | 지방소득세 | 근거 |
|---|---|---|---|
| 소액주주, 중소기업 주식 | 10% | 1% | 소득세법 제104조①11나1), 지방세법 제103조의3①11 |
| 소액주주, 그 밖의 주식 | 20% | 2% | 제104조①11나2) |
| 대주주, 1년 미만 보유한 중소기업 외 주식 | 30% | 3% | 제104조①11가1) |
| 대주주, 그 밖의 경우 | 과세표준 3억원 이하 20%, 초과 시 6천만원 + 초과분 25% | 3억원 이하 2%, 초과 시 600만원 + 초과분 2.5% | 제104조①11가2) |
중소기업은 「중소기업기본법」 제2조의 중소기업을 말합니다(시행령 제157조의2①). 직전 사업연도 말에 지분이 기준에 못 미쳤더라도 그 뒤 주식을 더 사서 4% 이상이 되면 그때부터 대주주로 봅니다.
상장주식의 대주주 기준(지분 1%·50억원 등)과 연말 판단 시점은 국내주식 대주주 양도세 기준에 따로 정리돼 있습니다.
계산 순서: 차익에서 기본공제까지
비상장주식 양도세 계산은 양도가액에서 취득가액과 필요경비를 빼고, 연 250만원 기본공제를 뺀 뒤 세율을 곱하는 순서입니다.
- 양도차익 = 양도가액 − 취득가액 − 필요경비(낸 증권거래세 포함, 시행령 제163조⑤1가)
- 같은 해 다른 주식 양도손익이 있으면 주식 그룹 안에서 통산(제102조①)
- 과세표준 = 양도소득금액 − 기본공제 250만원(제103조①2)
- 양도소득세 = 과세표준 × 세율, 지방소득세는 같은 과세표준에 소득세 세율의 10분의 1
기본공제 250만원은 국내 비상장·상장 대주주분·해외주식 양도소득을 합쳐 1년에 한 번입니다. 같은 해 해외주식 차익에서 이미 공제를 썼다면 비상장주식에서 다시 공제받지 못합니다.
증권거래세 과세표준은 원칙적으로 실제 양도가액입니다(증권거래세법 제7조). 특수관계인 거래 등에서 소득세법 제101조 등에 따라 시가보다 낮게 넘긴 것으로 인정되면 시가를 기준으로 계산합니다.
비상장주식 양도세 계산 예시(가정)
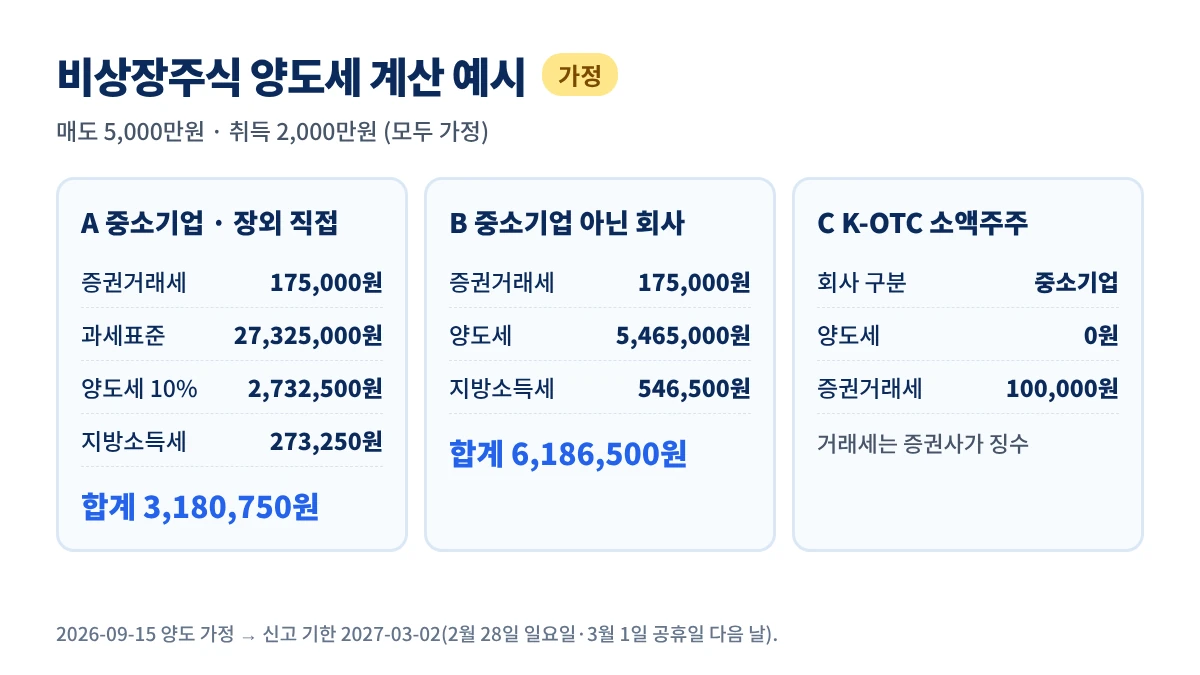
아래는 2,000만원에 산 비상장주식을 5,000만원에 판다고 가정한 계산입니다. 대주주가 아니고 같은 해 다른 주식 양도·감면은 없으며, 필요경비는 증권거래세만 있다고 가정했습니다.
| 항목(가정) | A 중소기업·직접 거래 | B 중소기업 아닌 회사·직접 거래 | C K-OTC·중소기업 |
|---|---|---|---|
| 양도가액 | 50,000,000원 | 50,000,000원 | 50,000,000원 |
| 증권거래세 | 175,000원(0.35%) | 175,000원(0.35%) | 100,000원(0.20%) |
| 양도차익 | 29,825,000원 | 29,825,000원 | 과세 제외 |
| 과세표준(250만원 공제 후) | 27,325,000원 | 27,325,000원 | 해당 없음 |
| 양도소득세 | 2,732,500원(10%) | 5,465,000원(20%) | 0원 |
| 지방소득세 | 273,250원 | 546,500원 | 0원 |
| 세금 합계 | 3,180,750원 | 6,186,500원 | 100,000원 |
A와 B는 같은 금액을 팔아도 회사가 중소기업인지에 따라 비상장주식 양도세가 2,732,500원 차이 납니다. 매수 전에 받은 자료로 직전 사업연도 말 기준 중소기업 여부를 확인해 두는 것이 좋습니다.
C는 소액주주가 K-OTC에서 중소기업 주식을 판 경우라 양도소득세가 없고, 증권거래세만 거래 과정에서 빠집니다. 원 미만 금액은 이 예시에서 생기지 않습니다.
대주주라면 같은 차익이라도 20% 이상이 적용됩니다. 예를 들어 과세표준 4억원이면 6천만원 + 1억원 × 25% = 8,500만원입니다(가정).
신고 기한: 반기 말일부터 2개월, 다음 해 5월 확정신고
소득세법 제105조제1항제2호: “제94조제1항제3호가목 및 나목에 따른 자산을 양도한 경우에는 그 양도일이 속하는 반기의 말일부터 2개월”
| 양도일 | 예정신고·증권거래세 신고 기한 | 비고 |
|---|---|---|
| 1월~6월 | 8월 31일 | 상반기 말 6월 30일부터 2개월 |
| 7월~12월 | 다음 해 2월 말일 | 하반기 말 12월 31일부터 2개월 |
| 예: 2026-09-15 양도(가정) | 2027-03-02(화) | 2월 28일 일요일, 3월 1일 공휴일 → 다음 날(국세기본법 제5조①) |
기한이 토요일·일요일·공휴일이면 다음 날까지입니다(국세기본법 제5조①). 위 예시는 임시공휴일 지정이 없다고 가정한 날짜입니다.
양도차익이 없거나 손해를 본 경우에도 비상장주식 양도세 예정신고 의무는 있습니다(소득세법 제105조③). 신고와 함께 세액도 납부합니다(제106조①).
예정신고를 했다면 원칙적으로 5월 확정신고는 하지 않아도 됩니다(제110조④).
다만 같은 해 주식을 두 번 이상 팔아 기본공제 적용 때문에 세액이 달라지면 다음 해 5월 1일~31일 확정신고가 필요합니다(시행령 제173조⑤3).
예정신고를 놓쳤을 때의 가산세와 일반적인 예정신고 절차는 양도소득세 예정신고에서, 5월 확정신고 대상 구분은 주식 종합소득세 신고 대상에서 볼 수 있습니다.
증권거래세: 직접 거래하면 본인이 신고
증권거래세법 제8조제1항: “증권거래세의 세율은 1만분의 35로 한다. 다만, 2021년 1월 1일부터 2022년 12월 31일까지는 1만분의 43으로 한다.”
증권시장 상장주식과 금융투자협회를 통해 양도되는 주권(K-OTC)에는 시행령으로 낮춘 세율이 적용됩니다. 2026년 1월 1일 이후 금융투자협회를 통한 양도는 0.20%입니다(시행령 제5조3호나).
| 신고·납부 주체 | 해당 거래 | 기한 | 근거 |
|---|---|---|---|
| 예탁결제원·전자등록기관 | 계좌 간 대체로 결제되는 증권시장 등 거래 | 매월분 다음 달 10일 | 증권거래세법 제3조1호·제10조①1 |
| 금융투자업자(증권사) | 금융투자업자를 통한 양도(K-OTC 등) | 매월분 다음 달 10일 | 제3조2호·제10조①1 |
| 양도자 본인 | 위 두 경우 외의 방법으로 양도 | 반기 말일부터 2개월 | 제3조3호·제10조①2 |
증권사를 거치지 않고 개인끼리 거래했다면 조문상 양도자 본인이 신고하는 경우(제3조3호)에 해당할 수 있습니다. 증권계좌로 주식만 옮긴 경우 증권사는 그 이체내용을 분기 말일부터 2개월 안에 세무서에 제출합니다(제9조의2).
거래 방식에 따라 신고 주체가 달라질 수 있어, 계좌 대체로 주식을 넘겼다면 거래한 증권사와 관할 세무서 안내로 확인이 필요합니다. 본인 신고분은 양도소득세 예정신고와 같은 기한에 따로 신고·납부합니다.
상장주식 장내 매도의 시장별 거래세율은 국내주식 매도 시 세금에 정리돼 있어 여기서는 반복하지 않습니다.
신고 준비와 자주 하는 실수
신고는 납세지 관할 세무서에 하며, 전자신고 화면과 메뉴 이름은 국세청 홈택스 신고 메뉴 안내 확인이 필요합니다. 지방소득세는 납세지 관할 지방자치단체에 신고합니다(지방세법 제103조의5①).
- 주식 양도계약서, 대금 입금 내역, 취득 당시 계약서·납입 증빙을 모읍니다.
- 회사의 직전 사업연도 말 기준 중소기업 해당 여부와 본인·특수관계인 지분율을 확인합니다.
- 같은 해 다른 국내·해외 주식 양도손익이 있는지 정리합니다.
- 양도소득세 예정신고와 증권거래세 신고를 각각 기한 안에 하고 납부합니다.
- 지방소득세는 소득세 예정신고기한에 2개월을 더한 날까지 신고·납부합니다.
- 소액주주라 세금이 없다고 생각하는 실수: K-OTC 예외가 아닌 장외 거래는 소액주주도 과세됩니다.
- 증권거래세를 빠뜨리는 실수: 직접 거래분은 증권사가 떼어 가지 않아 본인 신고가 필요할 수 있습니다.
- 손실이라 신고하지 않는 실수: 양도차손이어도 예정신고 대상입니다(제105조③).
- 대주주 기준을 상장주식 기준으로 판단하는 실수: 비상장은 4%·10억원(세율), K-OTC 예외는 4%·50억원으로 기준이 다릅니다.
- 창업·벤처기업에 직접 출자해 받은 주식은 조세특례제한법 제14조의 과세특례 대상인지 따로 확인할 필요가 있습니다.
자주 묻는 질문
Q1. 비상장주식 양도세 신고 기한은 언제인가요?
A. 판 날이 속하는 반기의 말일부터 2개월입니다(소득세법 제105조①2). 1~6월 양도분은 8월 31일, 7~12월 양도분은 다음 해 2월 말일이며, 휴일이면 다음 날까지입니다.
Q2. 지분이 아주 적어도 양도세를 내나요?
A. 네, 비상장주식은 대주주가 아니어도 원칙적으로 과세됩니다(제94조①3나). 소액주주가 K-OTC에서 중소·중견기업 주식을 판 경우만 과세에서 빠집니다.
Q3. 비상장주식 세율 10%는 어떤 경우인가요?
A. 대주주가 아닌 사람이 중소기업 주식을 판 경우입니다(제104조①11나1)). 여기에 지방소득세 1%가 더해지고, 중소기업이 아니면 20%가 적용됩니다.
Q4. 증권거래세 0.35%는 누가 내나요?
A. 증권사 등을 거치지 않고 직접 판 경우 양도자 본인이 반기 말일부터 2개월 안에 신고·납부합니다(증권거래세법 제3조3호·제10조①2). 낸 증권거래세는 양도소득세 계산 때 필요경비로 뺍니다.
Q5. 예정신고를 했으면 5월에 다시 신고해야 하나요?
A. 원칙적으로는 하지 않아도 됩니다(제110조④). 같은 해 여러 번 팔아 기본공제 적용 등으로 세액이 달라지는 경우는 확정신고가 필요합니다(시행령 제173조⑤).
Q6. 해외주식 차익이 있는 해에도 250만원 공제를 따로 받나요?
A. 아닙니다. 기본공제 250만원은 국내·해외 주식 양도소득을 묶어 연 1회 적용됩니다(제103조①2).
결론
비상장주식 양도세는 “반기 말일부터 2개월 안에 직접 신고”와 “중소기업 소액주주 10%, 그 외 20%”가 핵심입니다. 개인끼리 거래했다면 0.35% 증권거래세 신고까지 함께 챙겨야 합니다.
팔기 전에 회사의 중소기업 여부, 본인과 가족의 지분율, 같은 해 다른 주식 손익을 먼저 정리하면 세율과 신고 범위를 판단하기 쉽습니다.
공식 근거: 국가법령정보센터 소득세법 제94조·제97조·제101조·제102조·제103조·제104조·제105조·제106조·제110조, 소득세법 시행령 제157조·제157조의2·제163조·제167조의8·제173조, 지방세법 제103조의3·제103조의5, 증권거래세법 제3조·제7조·제8조·제9조의2·제10조, 증권거래세법 시행령 제5조, 국세기본법 제5조, 조세특례제한법 제14조 (확인 기준일 2026년 10월 30일)