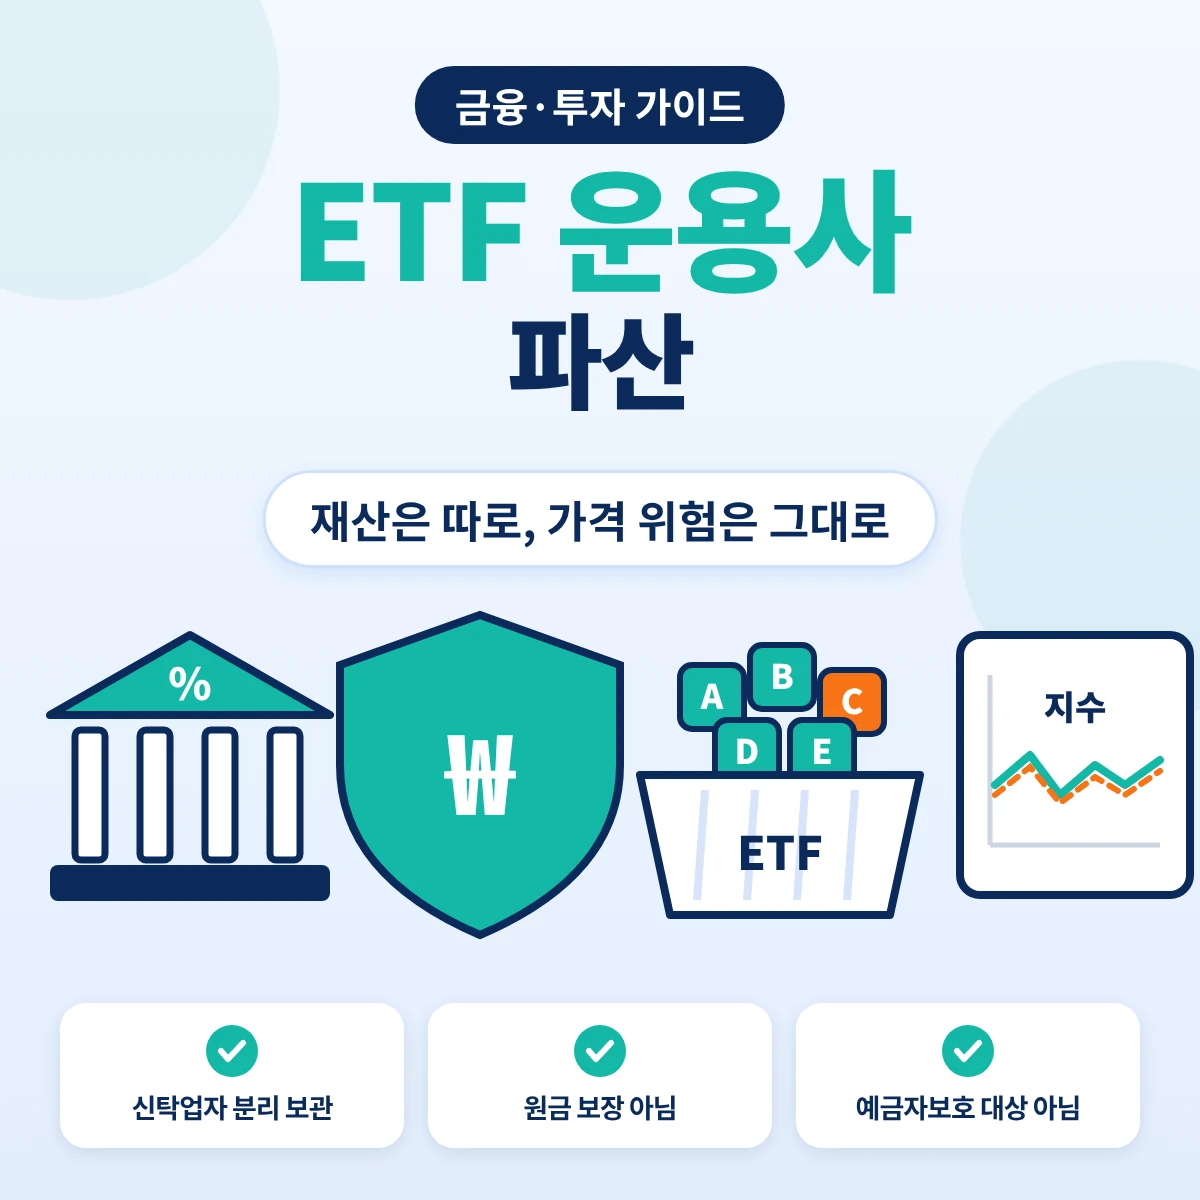
ETF 운용사 파산이 일어나도 ETF에 담긴 주식·채권은 운용사 금고가 아니라 신탁업자가 따로 보관하고 있어, 운용사 빚을 갚는 데 쓰이지 않는 구조입니다. 그렇다고 원금이 지켜진다는 뜻은 아닙니다.
분리 보관은 ‘누구의 재산인가’를 정해 줄 뿐입니다. 담긴 자산의 가격이 떨어져 생기는 손실, 정리 기간에 팔지 못하는 불편, 시장가격 할인은 투자자가 그대로 부담합니다.
아래에서 운용사가 무너질 때 진행되는 순서, 분리 보관이 막아 주는 것과 못 막는 것, 가정 계산을 차례로 정리했습니다.
핵심 요약
- 구조: ETF(투자신탁)는 운용사가 위탁자, 신탁업자가 수탁자인 신탁 형태 펀드(자본시장법 제9조⑱1)
- 보관: 운용사는 재산 보관·관리를 신탁업자에게 맡겨야 하고, 자기 펀드의 신탁업자가 될 수 없음(제184조③④)
- 구분: 신탁업자는 펀드 재산을 자기 재산·다른 펀드와 구분하고, 증권은 펀드별로 예탁결제원에 예탁(제246조②③)
- 운용사가 무너지면: 업무정지·계약 인계명령, 다른 운용사로 변경, 또는 해지·상장폐지로 정리(제420조③, 시행령 제217조3호·제250조③)
- 환매: 설정단위 환매에서 운용사가 해산 등으로 응할 수 없으면 신탁업자에 직접 청구 가능(시행령 제249조⑤)
- 못 막는 것: 담은 자산의 가격 하락, 정리 기간 거래 제약, 시장가격 할인 → 원금 손실 가능(제3조①)
- 예금자보호: 운용사는 예금보험 부보금융회사가 아니고, ETF는 ‘예금등’이 아님(예금자보호법 제2조)
ETF 운용사 파산과 신탁업자: 누가 무엇을 맡나
ETF 하나에는 여러 회사가 역할을 나눠 맡습니다. ETF 운용사 파산의 영향을 가늠하려면 먼저 내 재산을 실제로 들고 있는 곳이 어디인지 봐야 합니다.
| 역할 | 하는 일 | 근거 |
|---|---|---|
| 운용사(집합투자업자) | 무엇을 사고팔지 정해 신탁업자에게 지시, 의결권 행사 | 제80조①, 제184조①② |
| 신탁업자(수탁회사) | 재산 보관·관리, 지시에 따라 매매 실행, 운용 감시 | 제184조③, 제246조, 제247조 |
| 예탁결제원 | 신탁업자가 맡긴 증권을 펀드별로 예탁 보관 | 제246조③ |
| 지정참가회사·판매 증권사 | 설정단위 단위의 설정·환매 창구 | 시행령 제249조① |
| 내 증권사 | 내가 산 ETF를 내 이름의 계좌에 기록·보관 | 아래 증권사 항목 |
운용사와 신탁업자가 같은 회사이거나 한 그룹의 계열회사일 수는 없습니다(제184조④, 제246조①). 한쪽이 무너져도 다른 쪽이 재산을 지키도록 나눠 둔 장치입니다.
자본시장법 제246조제2항: “집합투자재산을 보관ㆍ관리하는 신탁업자는 집합투자재산을 자신의 고유재산, 다른 집합투자재산 또는 제삼자로부터 보관을 위탁받은 재산과 구분하여 관리하여야 한다. 이 경우 집합투자재산이라는 사실과 위탁자를 명기하여야 한다.”
운용사가 매매로 진 책임도 손해배상책임을 지는 경우가 아니면 그 펀드 재산 한도로 정해져 있습니다(제80조②). 펀드 거래의 빚과 운용사 회사 자체의 빚이 서로 섞이지 않게 하는 구조입니다.
ETF 운용사 파산 때 진행 순서
운용사의 재무가 무너지면 금융위원회 조치가 먼저 나올 수 있습니다. 법이 열어 둔 경로를 순서대로 보면 다음과 같습니다.
- 금융위원회 조치: 업무 전부·일부 정지, 신탁계약 등의 인계명령(자본시장법 제420조③1·2), 또는 영업 양도·계약이전 명령(금융산업의 구조개선에 관한 법률 제10조①6~8)
- 운용사 변경: 위 조치나 합병으로 운용사가 바뀌면 수익자총회 없이도 변경 가능(시행령 제217조3호 단서)
- 해지 또는 상장폐지: 인계가 되지 않으면 투자신탁 해지, 상장폐지된 ETF는 폐지일부터 10일 안에 해지(시행령 제250조③, 시행규칙 제22조)
- 해지 후 지급: 신탁계약이 정하면 펀드 자산을 그대로 수익자에게 지급할 수도 있음(제192조③), 지급 방식·일정은 공고 확인
- 인가가 모두 취소되면 운용사는 해산(제420조②)
평소 운용사를 바꾸려면 수익자총회 결의가 필요합니다(시행령 제217조3호). 결의는 출석 의결권 과반수와 발행 좌수 4분의 1 이상 찬성이 기준입니다(제190조⑤).
실제로 어느 경로를 밟을지는 사안마다 다릅니다. 인계받을 운용사, 해지 여부, 대금 지급일은 금융위원회 조치 내용과 운용사·신탁업자 공고로 확인이 필요합니다.
ETF 환매는 설정단위로 지정참가회사나 판매 증권사에 청구하는 구조입니다(시행령 제249조①②). 이 단계에서 운용사가 해산 등으로 응할 수 없으면 신탁업자에 직접 청구할 수 있습니다(같은 조 ⑤).
자본시장법 시행령 제249조제5항: “…환매에 응하여야 하는 집합투자업자가 해산등으로 인하여 환매에 응할 수 없는 때에는 신탁업자에 이를 직접 청구할 수 있다.”
설정단위보다 적게 가진 개인은 이 환매 경로보다 거래소 매도나 해지 대금 수령이 현실적인 방법입니다. 정해진 날까지 환매가 어려워지면 환매가 연기되고 투자자에게 통지됩니다(같은 조 ⑧).
분리 보관이 막아 주는 것과 못 막는 것
신탁재산에는 원칙적으로 강제집행이나 체납처분을 할 수 없고(신탁법 제22조①), 수탁자가 파산해도 파산재단에 들어가지 않습니다(같은 법 제24조).
ETF 운용사 파산은 재산을 맡지 않은 위탁자 쪽 사건이라 영향이 더 간접적인 구조입니다. 다만 위탁자 파산을 직접 정한 조문은 아니어서 실제 처리는 파산 절차와 금융위원회 조치에 따릅니다.
| 상황 | 분리 보관으로 | 투자자가 부담 |
|---|---|---|
| 운용사 채권자가 빚을 받으려 할 때 | ETF 재산은 운용사 고유재산이 아니어서 섞이지 않는 구조 | 없음(원칙) |
| 신탁업자가 파산할 때 | 신탁재산은 파산재단 밖(신탁법 제24조) | 새 신탁업자 선임까지 지연 가능 |
| 담은 주식·채권 가격이 떨어질 때 | 막지 못함 | 가격 하락 손실 전부 |
| 정리 기간 거래가 줄어들 때 | 막지 못함 | 시장가격 할인, 매도 지연 |
| 운용사가 법을 어겨 손해를 냈을 때 | 손해배상 청구 가능(제64조①) | 운용사 파산 시 회수가 어려울 수 있음 |
자본시장법은 ETF 같은 금융투자상품을 ‘낸 돈보다 회수액이 적어질 위험(투자성)’이 있는 권리로 정의합니다(제3조①). 분리 보관은 이 위험을 없애는 장치가 아닙니다.
운용사가 무너지는 시기에 시장 전체가 흔들리고 있었다면 손실은 운용사 탓이 아니라 담은 자산 가격 탓입니다. 아래 계산에서 두 손실을 나눠 봅니다.
ETF 운용사 파산 계산 예시(가정)
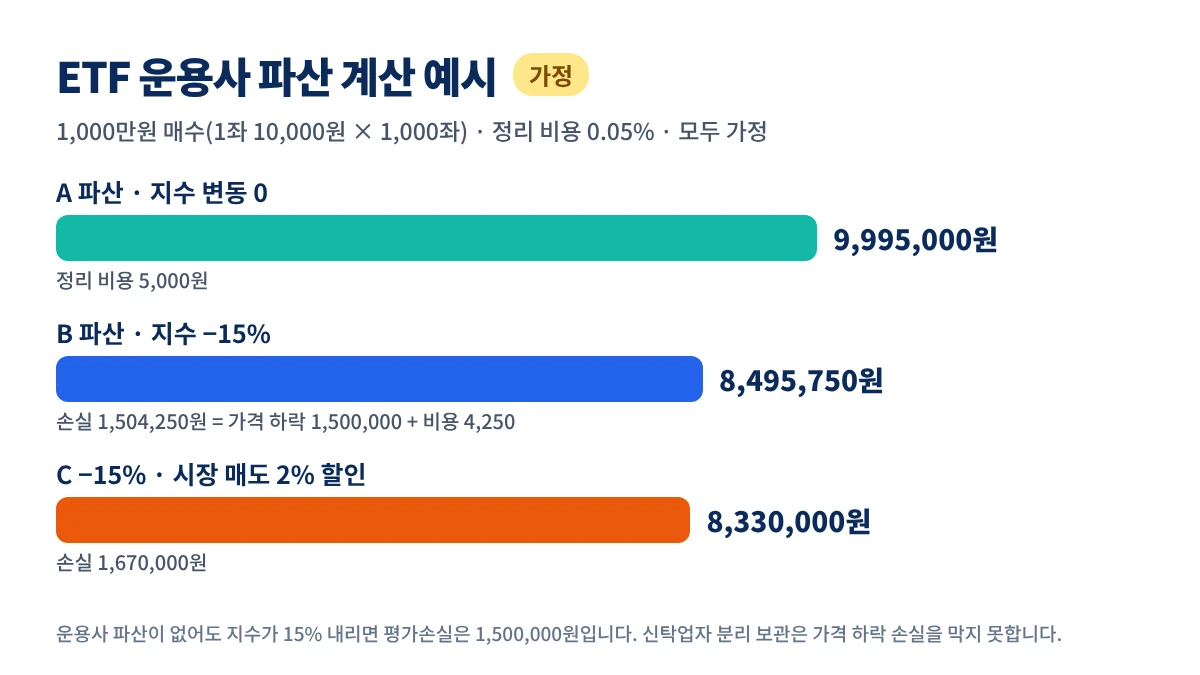
1,000만원으로 1좌당 순자산가치(NAV) 10,000원인 ETF 1,000좌를 샀다고 가정합니다. 정리 과정 비용(미지급 보수 등)은 순자산의 0.05%로 가정하고, 세금과 매매수수료는 빼고 계산했습니다.
| 경우(가정) | 1좌 가격 | 받는 금액 | 손실 |
|---|---|---|---|
| A 운용사 파산, 정리 기간 지수 변동 0 | NAV 10,000원 | 10,000,000 − 5,000 = 9,995,000원 | 5,000원 |
| B 운용사 파산, 정리 기간 지수 −15% | NAV 8,500원 | 8,500,000 − 4,250 = 8,495,750원 | 1,504,250원 |
| C B와 같은 상황에서 상장폐지 전 시장 매도(NAV 대비 2% 할인) | 8,330원 | 8,330,000원 | 1,670,000원 |
| D 운용사 파산 없이 지수 −15%만 발생 | NAV 8,500원 | 평가액 8,500,000원 | 평가손실 1,500,000원 |
B의 손실 1,504,250원 가운데 1,500,000원은 가격 하락분이고 4,250원만 정리 비용입니다. 운용사가 멀쩡한 D에서도 똑같이 1,500,000원 평가손실이 납니다.
C처럼 불안할 때 서둘러 시장에서 팔면 할인 폭만큼 B보다 165,750원 덜 받습니다. 실제 할인 폭과 정리 비용은 그때 시장 상황과 공고 내용에 따라 달라집니다.
이 가정에서 ETF 운용사 파산 자체로 생긴 손실은 정리 비용 정도이고, 큰 손실은 담은 자산 가격에서 왔습니다.
신탁업자·증권사·거래상대방이 문제일 때
ETF 운용사 파산과 다른 회사의 파산은 영향이 다릅니다. 내 ETF와 연결된 회사가 어디인지에 따라 보는 지점이 달라집니다.
- 신탁업자: 신탁재산은 신탁업자 파산재단에 들어가지 않습니다(신탁법 제24조). 신탁업자를 바꿀 때는 원칙적으로 수익자총회 결의를 거칩니다(제188조②2).
- 내 증권사: 계좌의 ETF는 내 이름의 자산이고 예수금은 별도 장치로 보호됩니다. 자세한 구조는 증권사 파산 주식·예수금에 정리돼 있습니다.
- 합성 ETF의 스왑 거래상대방: 지수 수익을 계약으로 받는 구조라 상대방이 지급하지 못하면 손실이 생길 수 있습니다. 담보 기준은 투자설명서 확인이 필요합니다.
- ETN: 발행 증권사가 지급을 약속하는 증권이라 ETF와 달리 신탁업자 보관 장치가 없습니다. 차이는 ETN과 ETF 비교에서 볼 수 있습니다.
신탁업자는 운용사의 운용지시가 법령·집합투자규약·투자설명서에 맞는지 확인하고 위반이 있으면 시정을 요구해야 합니다(제247조①). 기준가격 산정이 적정한지도 확인 대상입니다(같은 조 ⑤5).
예금자보호와 무엇이 다른가
예금자보호법의 부보금융회사 목록에는 은행·증권사·보험사·저축은행 등이 있고 운용사(집합투자업자)는 없습니다(제2조1호). 보호 대상 ‘예금등’에도 ETF 같은 집합투자증권은 들어 있지 않습니다(제2조2호).
예금자보호는 금융회사가 갚기로 약속한 돈을 대신 지급하는 제도이고, 분리 보관은 처음부터 내 몫인 재산을 따로 두는 장치입니다. 둘을 같은 보호로 보면 판단이 흐려집니다.
ETF를 사기 전이나 판 뒤 증권 계좌에 남은 현금은 증권사 기준 예금자보호 대상이 될 수 있습니다. 한도 계산은 예금자보호 1억원 계산법을 참고하면 됩니다.
예금과 ETF의 차이를 단기 자금 관점에서 비교한 내용은 파킹형 ETF와 예금 비교에 있습니다.
자주 하는 실수와 예외
- 분리 보관이니 원금이 지켜진다고 여기는 실수: 가격 하락 손실은 그대로 투자자 몫입니다.
- 운용사 파산 소식에 바로 시장에서 파는 실수: 할인된 가격에 팔면 해지 대금보다 적게 받을 수 있습니다.
- 운용사가 망하면 ETF가 0원이 된다는 오해: 재산은 신탁업자에 남아 있고 인계나 해지로 정리되는 구조입니다.
- 예금자보호 1억원 안에서 ETF도 보호된다는 오해: ETF는 예금등이 아니라 한도 계산에 들어가지 않습니다.
- 합성 ETF도 똑같다고 보는 실수: 스왑 상대방 위험이 따로 있어 투자설명서를 함께 봐야 합니다.
투자회사(주식회사) 형태 ETF는 정관 변경과 주주총회 규정이 따로 적용됩니다(제195조). 보유 ETF가 어떤 형태인지는 투자설명서 첫 부분에서 확인할 수 있습니다.
자주 묻는 질문
Q1. ETF 운용사 파산 시 내 ETF는 사라지나요?
A. 사라지는 구조는 아닙니다. 재산은 신탁업자가 운용사 재산과 구분해 보관하고(제184조③, 제246조②), 다른 운용사로 인계되거나 해지 후 대금으로 돌려받는 방식으로 정리되는 구조입니다.
Q2. 운용사가 무너지면 원금은 보장되나요?
A. 보장되지 않습니다. ETF는 원금 손실 위험이 있는 금융투자상품이고(제3조①), 분리 보관은 운용사 빚과 섞이지 않게 하는 장치일 뿐 가격 하락을 막지 않습니다.
Q3. 운용사가 바뀌면 수익자총회 투표를 해야 하나요?
A. 평소에는 수익자총회 결의가 필요합니다(시행령 제217조3호). 다만 합병이나 금융위원회 조치·명령으로 바뀌는 경우는 결의 없이 변경될 수 있습니다(같은 호 단서).
Q4. 운용사가 환매에 응하지 못하면 어디에 청구하나요?
A. 신탁업자에 직접 청구할 수 있습니다(시행령 제249조⑤). 다만 환매는 설정단위 기준이라 소량 보유자는 거래소 매도나 해지 대금 수령으로 정리하는 경우가 많습니다.
Q5. 상장폐지되면 얼마나 지나 돈이 들어오나요?
A. 운용사는 상장폐지일부터 10일 안에 ETF를 해지해야 합니다(시행령 제250조③, 시행규칙 제22조). 실제 대금 지급일은 해지 공고와 증권사 안내로 확인해야 합니다.
Q6. 신탁업자가 파산하면 더 위험한가요?
A. 신탁재산은 신탁업자 파산재단에 들어가지 않습니다(신탁법 제24조). 새 신탁업자로 옮기는 동안 처리가 늦어질 수는 있습니다.
결론
ETF 운용사 파산 때 ETF 재산은 신탁업자가 따로 보관하고 있어 운용사 빚과 섞이지 않고, 인계·해지 같은 법정 경로로 정리되는 구조입니다. 설정단위 환매라면 운용사가 응하지 못할 때 신탁업자에 청구하는 길도 있습니다.
그러나 분리 보관은 원금 보장이 아닙니다. 담은 자산 가격 하락, 정리 기간 할인 매도, 합성 ETF의 거래상대방 위험은 투자자가 부담하므로 공고와 투자설명서를 함께 확인하는 것이 순서입니다.
공식 근거: 국가법령정보센터 자본시장과 금융투자업에 관한 법률 제3조·제9조·제64조·제80조·제184조·제188조·제190조·제192조·제195조·제234조·제246조·제247조·제420조, 같은 법 시행령 제217조·제249조·제250조, 같은 법 시행규칙 제22조, 신탁법 제22조·제24조, 예금자보호법 제2조, 금융산업의 구조개선에 관한 법률 제10조 (확인 기준일 2026년 11월 10일)