주식배당 세금은 받은 주식 수에 액면가를 곱한 금액을 배당소득으로 보고 15.4%를 원천징수하는 방식입니다. 현금이 한 푼도 들어오지 않아도 세금이 생긴다는 점이 현금배당과 가장 다릅니다.
비슷해 보이는 무상증자는 회사가 어떤 잉여금을 자본금으로 옮겼는지에 따라 과세 여부가 갈립니다. 같은 무상주라도 주식발행초과금 재원이면 원칙적으로 세금이 없고, 이익준비금 재원이면 배당소득이 됩니다.
아래에서 세 가지의 과세 차이, 같은 보유 주식 기준 세액 비교, 예외가 생기는 재원을 차례로 정리했습니다.
핵심 요약
- 주식배당: 이익배당을 새로 발행하는 주식으로 주는 것, 주주총회 결의 필요(상법 제462조의2①)
- 과세표준: 주식배당은 권면액(액면가)으로 하므로 받은 주식 수 × 액면가가 배당소득(상법 제462조의2②, 소득세법 시행령 제27조①1다)
- 세율: 현금배당과 같이 소득세 14% + 지방소득세 1.4% 원천징수(소득세법 제129조①2나, 지방세법 제103조의13①)
- 무상증자 원칙: 잉여금을 자본금에 넣어 받은 주식은 의제배당, 액면가로 계산(소득세법 제17조②2, 시행령 제27조①1가)
- 무상증자 예외: 주식발행초과금·감자차익 같은 자본준비금, 토지 외 재평가적립금 재원이면 의제배당 아님(제17조②2 단서)
- 예외의 예외: 과세되는 자기주식소각이익, 토지 재평가차액, 자기주식 보유 중 늘어난 지분비율분은 다시 과세(법인세법 시행령 제12조①, 제17조②5)
- 합산: 주식배당·의제배당도 이자·배당 합계 2천만원 판단에 들어감(소득세법 제14조③6)
주식배당 세금은 액면가 기준: 과세 금액 계산 순서
주식배당은 회사가 남긴 이익을 현금 대신 새 주식으로 나눠 주는 이익배당입니다. 세법은 이것을 내국법인에서 받는 이익의 배당으로 보고 배당소득에 넣습니다(소득세법 제17조①1).
상법 제462조의2제2항: “제1항의 배당은 주식의 권면액으로 하며, 회사가 종류주식을 발행한 때에는 각각 그와 같은 종류의 주식으로 할 수 있다.”
소득세법 시행령 제27조제1항제1호다목: “「상법」 제462조의2의 규정에 의한 주식배당의 경우에는 발행금액”
- 공시·안내문에서 1주당 배정 주식 수(예: 0.05주)와 액면가를 확인합니다.
- 보유 주식 수 × 1주당 배정 주식 수 = 받는 주식 수를 구합니다. 1주 미만은 회사가 팔아 대금으로 줍니다(상법 제443조①).
- 받는 주식 수 × 액면가 = 배당소득입니다. 시가가 아니라 액면가라는 점이 핵심입니다.
- 배당소득 × 14% = 소득세, 소득세 × 10% = 지방소득세를 원천징수합니다.
주식배당을 받은 주주는 그 결의를 한 주주총회가 끝난 때부터 신주의 주주가 됩니다(상법 제462조의2④). 배당소득의 수입시기는 잉여금 처분결의일이라 그날이 속한 해의 소득이 됩니다(시행령 제46조2호).
현금이 없는 배당이라 주식배당 세금을 계좌 예수금에서 걷는 등 처리 방식은 회사·증권사마다 다를 수 있습니다. 주식배당 공시가 나오면 회사·증권사 안내를 보고 세금만큼 예수금을 남겨 두는 편이 안전합니다.
주식배당 한도와 상장회사 특례
상법상 주식배당은 이익배당총액의 2분의 1을 넘지 못합니다(제462조의2① 단서). 주권상장법인은 이익배당총액까지 주식으로 줄 수 있고, 주가가 액면가에 못 미치면 2분의 1 한도로 돌아갑니다(자본시장법 제165조의13①).
주식배당은 주주총회 결의로만 정합니다(제462조의2①). 재무제표를 이사회가 승인하는 회사의 현금배당은 이사회 결의로도 정할 수 있다는 점과 다릅니다(제462조②).
현금배당과 주식배당을 받으려면 언제까지 주식을 갖고 있어야 하는지는 배당기준일·배당락일 확인 방법에 따로 정리돼 있습니다.
현금배당·주식배당·무상증자 과세 차이 한눈에
| 구분 | 현금배당 | 주식배당 | 무상증자 |
|---|---|---|---|
| 상법 근거 | 이익배당(제462조) | 이익배당을 주식으로(제462조의2) | 준비금 자본금 전입(제461조) |
| 결정 | 주주총회(예외 이사회) | 주주총회 | 이사회(정관으로 주주총회 가능) |
| 재원 | 배당가능이익 | 배당가능이익 | 이익준비금 또는 자본준비금 |
| 소득 구분 | 배당소득(제17조①1) | 배당소득(제17조①1) | 재원에 따라 의제배당(제17조②2) 또는 과세 없음 |
| 과세 금액 | 받은 현금 | 받은 주식 수 × 액면가 | 과세 재원분 주식 수 × 액면가 |
| 원천징수 | 15.4% | 15.4% | 과세 재원이면 15.4% |
| 수입시기 | 잉여금 처분결의일 | 잉여금 처분결의일 | 자본전입 결정일(이사회 결의면 신주배정 기준일) |
무상증자의 수입시기는 자본전입을 결정한 날이고, 이사회 결의로 하면 상법 제461조제3항에 따라 정한 신주배정 기준일입니다(시행령 제46조4호).
주식배당 세금 계산 예시(가정)
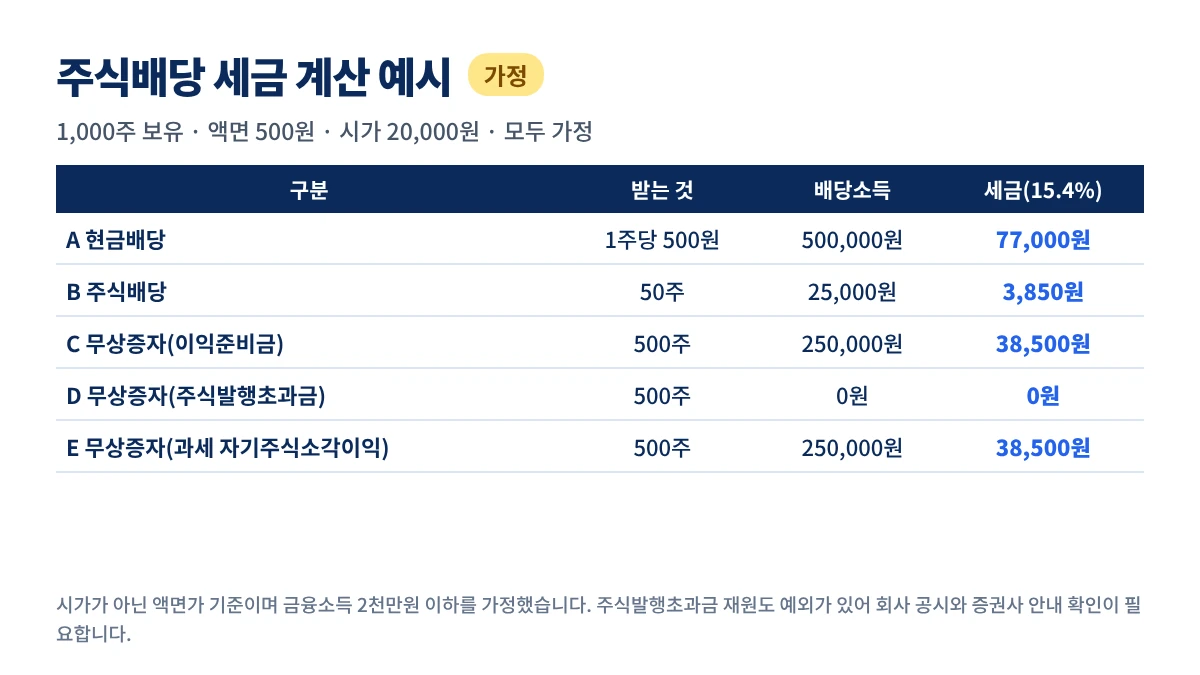
같은 회사 주식 1,000주를 가진 개인이 다섯 가지 방식으로 이익을 돌려받는다고 가정해 비교했습니다. 액면가 500원, 시가 20,000원, 다른 금융소득을 합쳐도 연 2천만원 이하라고 가정합니다.
| 방식(가정) | 받는 것 | 배당소득 | 소득세 14% | 지방소득세 | 세금 합계 |
|---|---|---|---|---|---|
| A 현금배당 1주당 500원 | 현금 500,000원 | 500,000원 | 70,000원 | 7,000원 | 77,000원 |
| B 주식배당 1주당 0.05주 | 주식 50주 | 25,000원 | 3,500원 | 350원 | 3,850원 |
| C 무상증자 0.5주(이익준비금) | 주식 500주 | 250,000원 | 35,000원 | 3,500원 | 38,500원 |
| D 무상증자 0.5주(주식발행초과금) | 주식 500주 | 0원 | 0원 | 0원 | 0원 |
| E 무상증자 0.5주(과세되는 자기주식소각이익) | 주식 500주 | 250,000원 | 35,000원 | 3,500원 | 38,500원 |
B에서 받은 50주를 시가로 보면 1,000,000원이지만 주식배당 세금은 액면가 25,000원 기준 3,850원입니다. 시가 대비 부담은 0.385% 정도라 현금배당 A보다 세금이 73,150원 적습니다.
다만 주식배당 뒤에는 주식 수가 늘어난 만큼 주가가 조정될 수 있어, 받은 주식의 시가가 그대로 이익이라고 보기는 어렵습니다. 세금이 적다는 이유만으로 유불리를 판단하기도 어렵습니다.
C와 D는 받는 주식 수가 같아도 재원 하나로 세금이 38,500원과 0원으로 갈립니다. E는 C와 원천징수액이 같지만 종합과세 때 배당가산(Gross-up) 대상에서 빠진다는 점이 다릅니다(소득세법 제17조③2).
현금배당 세후 금액은 배당금 계산기에 투자금액, 예상 연 배당률, 세율, 연간 배당 횟수를 넣어 따로 계산해 볼 수 있습니다.
무상증자 재원별 과세 여부와 예외
소득세법 제17조제2항제2호: “법인의 잉여금의 전부 또는 일부를 자본 또는 출자에 전입함으로써 취득하는 주식 또는 출자지분의 가액. 다만, 다음 각 목의 어느 하나에 해당하는 금액을 자본에 전입하는 경우는 제외한다.”
과세에서 빠지는 자본준비금은 법인세법 제17조제1항 각 호의 금액입니다(소득세법 시행령 제27조④). 주식발행액면초과액, 주식의 포괄적 교환·이전차익, 감자차익, 합병차익, 분할차익이 여기에 들어갑니다.
| 무상증자 재원 | 주주 과세 | 근거 |
|---|---|---|
| 이익준비금 등 이익잉여금 성격 | 의제배당(액면가) | 소득세법 제17조②2 본문 |
| 주식발행액면초과액(주식발행초과금) | 과세 안 함 | 제17조②2가, 법인세법 제17조①1 |
| 감자차익·합병차익·분할차익 등 | 원칙 과세 안 함 | 제17조②2가, 법인세법 제17조①4~6 |
| 출자전환 때 시가를 넘겨 발행한 금액 | 의제배당 | 법인세법 시행령 제12조①1 |
| 자기주식소각이익 | 의제배당(소각 당시 시가 ≤ 취득가이고 소각일부터 2년 지난 뒤 전입하면 제외) | 법인세법 시행령 제12조①2 |
| 적격합병·적격분할 차익 중 일부 | 의제배당 | 법인세법 시행령 제12조①3·4 |
| 재평가적립금 | 과세 안 함, 토지 재평가차액 상당액은 의제배당 | 소득세법 제17조②2나 |
회사가 자기주식을 가진 채 비과세 재원으로 무상증자를 하면 자기주식 몫의 신주가 배정되지 않아 다른 주주 지분이 늘 수 있습니다. 이 늘어난 지분비율에 해당하는 주식 가액은 의제배당으로 과세됩니다(소득세법 제17조②5).
어느 재원을 썼는지는 무상증자 결정 공시의 재원 항목과 회사 안내로 확인할 수 있습니다. 한 번의 무상증자에 여러 재원이 섞이면 재원별로 과세분과 비과세분이 나뉠 수 있습니다.
받은 주식을 팔 때와 주식배당 세금 신고
대주주가 아닌 개인이 상장주식을 증권시장에서 팔면 양도소득세 대상이 아닙니다(소득세법 제94조①3가). 이 경우 주식배당·무상주로 받은 주식의 취득가가 얼마인지가 세금에 영향을 주지 않습니다.
대주주이거나 장외에서 파는 경우에는 무상주의 취득가액 계산이 세액을 바꿉니다. 과세된 주식과 과세되지 않은 주식의 취득가 처리는 시행령 제27조와 관할 세무서 안내로 확인이 필요합니다.
대주주 해당 여부는 국내주식 대주주 양도세 기준에서 먼저 확인할 수 있습니다.
주식발행초과금 외 비과세 재원 무상주를 받고 2년 안에 감자 등이 있으면 의제배당 계산 때 그 주식부터 소각된 것으로 보고 취득가액을 0으로 봅니다(시행령 제27조③).
주식배당 세금은 원천징수로 끝나는 것이 원칙입니다. 이자·배당 합계가 연 2천만원 이하이면서 원천징수된 소득은 종합소득에 합산하지 않습니다(소득세법 제14조③6).
합계가 2천만원을 넘으면 주식배당·의제배당 금액도 함께 종합과세됩니다. 현금배당의 15.4% 구조와 분리과세 특례는 주식 배당금 세금에 정리돼 있습니다.
자주 하는 실수와 예외
- 현금을 안 받았으니 주식배당 세금이 없다고 여기는 실수: 주식배당은 액면가만큼 배당소득입니다.
- 받은 주식의 시가로 세금을 계산하는 실수: 과세 금액은 시가가 아니라 액면가 기준입니다.
- 무상증자는 모두 비과세라고 여기는 실수: 이익준비금·과세되는 자기주식소각이익·토지 재평가차액 재원이면 과세됩니다.
- 2천만원 계산에서 빼는 실수: 주식배당·의제배당도 이자·배당 합계에 들어갑니다.
- 예수금을 비워 두는 실수: 현금이 없는 배당이라 세금 처리 방식은 회사·증권사 안내를 미리 확인해야 합니다.
배당가산율은 현재 100분의 10이고, 2027년 1월 1일부터 100분의 11로 바뀌는 개정 조문이 시행될 예정입니다(소득세법 제17조③). 2천만원을 넘는 경우 세액 계산은 금융소득종합과세 계산에서 이어 볼 수 있습니다.
자주 묻는 질문
Q1. 주식배당도 15.4%가 원천징수되나요?
A. 네, 주식배당은 배당소득이라 소득세 14%와 지방소득세 1.4%가 원천징수됩니다. 다만 기준 금액이 받은 주식 수 × 액면가라 시가 기준보다 세금이 작게 나옵니다.
Q2. 주식배당 세금은 시가와 액면가 중 무엇으로 계산하나요?
A. 액면가입니다. 상법상 주식배당은 권면액으로 하고, 세법은 주식배당 가액을 그 발행금액으로 봅니다(상법 제462조의2②, 소득세법 시행령 제27조①1다).
Q3. 무상증자를 받아도 세금이 나오나요?
A. 재원에 따라 다릅니다. 주식발행초과금 같은 자본준비금이면 원칙적으로 과세되지 않고, 이익준비금 등이나 과세되는 자기주식소각이익이면 액면가 기준 의제배당으로 과세됩니다.
Q4. 주식배당과 무상증자는 무엇이 다른가요?
A. 주식배당은 배당가능이익으로 주는 이익배당이라 늘 과세되고 주주총회 결의가 필요합니다. 무상증자는 준비금을 자본금으로 옮기는 것이라 이사회 결의로 할 수 있고 재원별로 과세가 갈립니다.
Q5. 주식배당으로 받은 주식을 팔면 세금이 또 있나요?
A. 대주주가 아닌 개인이 증권시장에서 팔면 양도소득세 대상이 아닙니다(소득세법 제94조①3가). 대주주이거나 장외 양도라면 취득가 계산을 세무서 안내로 확인해야 합니다.
Q6. 1주 미만으로 계산되는 주식은 어떻게 되나요?
A. 회사가 그 단수 주식을 모아 팔고 대금을 주주에게 나눠 줍니다(상법 제462조의2③·제443조①). 지급 시기와 금액은 회사·증권사 안내를 따릅니다.
결론
주식배당 세금은 “받은 주식 수 × 액면가 × 15.4%”로 계산하고, 현금배당과 같은 배당소득으로 원천징수됩니다. 현금 없이 세금이 생기므로 예수금과 2천만원 합산을 함께 챙겨야 합니다.
무상증자는 재원이 핵심입니다. 주식발행초과금 재원이면 원칙적으로 세금이 없지만, 이익준비금·과세되는 자기주식소각이익·토지 재평가차액 재원이면 주식배당처럼 액면가 기준으로 과세됩니다.
공식 근거: 국가법령정보센터 상법 제443조·제458조·제459조·제461조·제462조·제462조의2, 자본시장과 금융투자업에 관한 법률 제165조의13, 소득세법 제14조·제17조·제94조·제129조, 소득세법 시행령 제27조·제46조, 법인세법 제17조, 법인세법 시행령 제12조, 지방세법 제103조의13 (확인 기준일 2026년 11월 10일)