금융소득종합과세 계산은 이자·배당이 연 2천만원을 넘을 때, 넘는 부분을 다른 소득과 합쳐 계산한 세액과 금융소득 전체에 14%를 매긴 세액 중 큰 금액으로 정합니다. 2천만원까지는 14%가 그대로 유지됩니다.
그래서 2천만원을 넘었다고 금융소득 전체에 높은 세율이 붙지는 않습니다. 다른 소득이 없으면 추가로 낼 세금이 0원인 경우도 있고, 근로소득이 많을수록 늘어나는 폭이 커집니다.
국내 회사 배당은 넘는 부분에 10%를 더해(Gross-up) 계산한 뒤, 같은 금액을 배당세액공제로 다시 빼는 구조입니다. 아래에서 신고서 계산 순서대로 숫자 예시를 들어 봅니다.
핵심 요약
- 기준: 원천징수된 이자·배당 합계가 2천만원 이하이면 종합소득에 합산하지 않음, 판단할 때 Gross-up 금액은 빼고 봄(소득세법 제14조③6호·④)
- 방식 ①: 2천만원 × 14% + (초과분 + Gross-up + 다른 소득 − 소득공제) × 기본세율
- 방식 ②: 이자·배당 전체 × 14% + 다른 소득 과세표준 × 기본세율
- 산출세액: ①과 ② 중 큰 금액(제62조), 배당세액공제는 Gross-up 금액과 (①−②) 중 적은 금액
- Gross-up: 2천만원을 넘는 부분에 들어간 국내 회사 배당에만 10%, 2027년 1월 1일 이후 받는 배당부터 11%
- 추가로 낼 세금: 최종 세액에서 이미 원천징수된 14%와 원래 내던 근로소득 등 세액을 뺀 금액
금융소득종합과세 계산 순서: 신고서 항목 그대로
종합소득세 신고서의 「종합소득산출세액계산서(금융소득자용)」(소득세법 시행규칙 별지 제40호서식)는 아래 순서로 계산합니다. 금융소득종합과세 계산을 직접 해 볼 때도 이 순서를 따르면 됩니다.
| 단계 | 계산 | 근거 |
|---|---|---|
| 1. 기준초과금액 | 이자·배당 합계 − 2,000만원 | 서식 ⑫, 제14조③6호 |
| 2. 배당가산액 | 초과분에 들어간 Gross-up 대상 배당 × 10% | 서식 ⑬, 제17조③ |
| 3. 방식 ① 세액 | (초과분 + 배당가산액 + 다른 종합소득 − 소득공제) × 기본세율 + 2,000만원 × 14% | 서식 ⑰~㉑, 제62조1호 |
| 4. 방식 ② 세액 | 이자·배당 합계 × 14% + (다른 종합소득 − 소득공제) × 기본세율 | 서식 ㉒~㉚, 제62조2호 |
| 5. 산출세액 | ①과 ② 중 큰 금액 | 서식 ㉛, 제62조 |
| 6. 배당세액공제 | 배당가산액과 (산출세액 − ②) 중 적은 금액 | 서식 ㊵, 제15조2호·제56조 |
| 7. 낼 세금 | 산출세액 − 배당세액공제 − 원천징수세액 등 | 제76조③4호 |
방식 ②의 14%는 실제로 받은 이자·배당 금액에 매기며, Gross-up 금액은 넣지 않습니다(서식 ㉔). 비영업대금 이익처럼 25%가 원천징수되는 소득은 그 세율로 따로 계산합니다(제129조①1호나목).
기본세율은 과세표준 구간별로 아래와 같습니다(소득세법 제55조①). 누진 기초세액은 앞 구간 세액을 더한 값이라 계산식에 그대로 쓰면 됩니다.
| 과세표준 | 세액 |
|---|---|
| 1,400만원 이하 | 과세표준 × 6% |
| 1,400만원 초과 ~ 5,000만원 이하 | 84만원 + 1,400만원 초과분 × 15% |
| 5,000만원 초과 ~ 8,800만원 이하 | 624만원 + 5,000만원 초과분 × 24% |
| 8,800만원 초과 ~ 1억5천만원 이하 | 1,536만원 + 8,800만원 초과분 × 35% |
| 1억5천만원 초과 ~ 3억원 이하 | 3,706만원 + 1억5천만원 초과분 × 38% |
| 3억원 초과 ~ 5억원 이하 | 9,406만원 + 3억원 초과분 × 40% |
| 5억원 초과 ~ 10억원 이하 | 1억7,406만원 + 5억원 초과분 × 42% |
| 10억원 초과 | 3억8,406만원 + 10억원 초과분 × 45% |
근로소득 유무별 금융소득종합과세 계산 예시(가정)
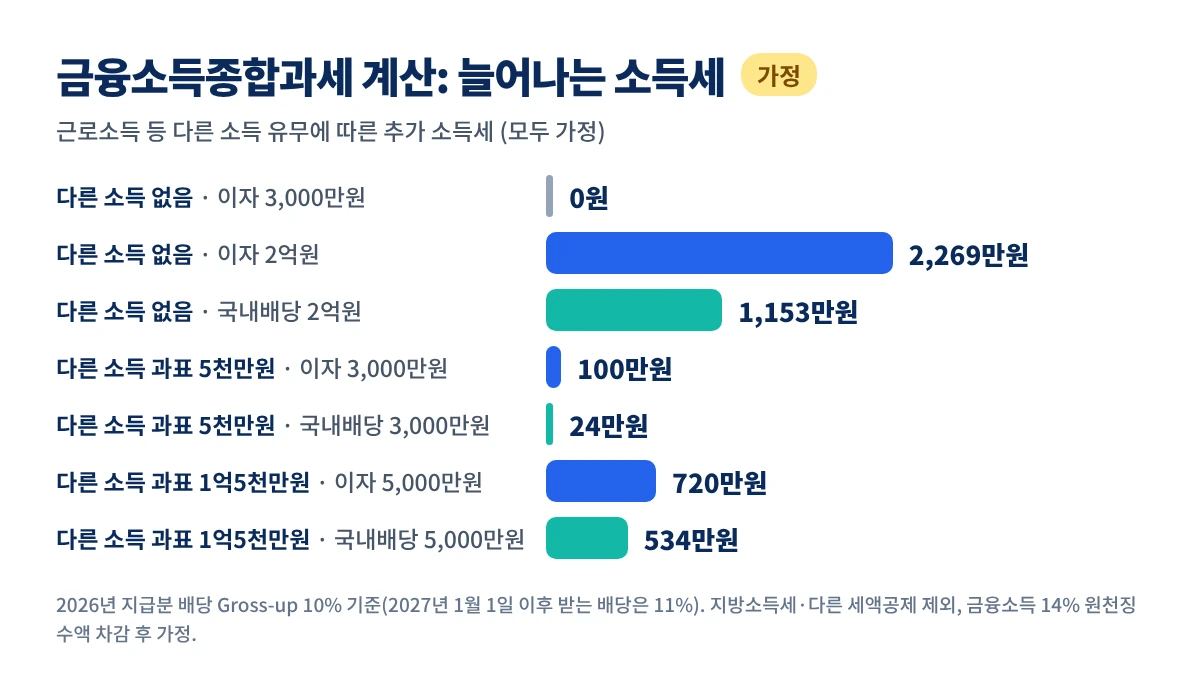
아래는 2026년에 받은 이자·배당을 가정한 금융소득종합과세 계산입니다. 배당은 모두 Gross-up 대상인 국내 상장회사 배당으로 가정했고, 원 단위 미만은 버렸습니다.
근로소득이 없는 경우 소득공제는 본인 기본공제 150만원만 있다고 가정했습니다(제50조①). 근로소득이 있는 경우는 근로소득금액에서 소득공제를 뺀 ‘다른 소득 과세표준’을 정해 두었습니다.
| 사례(가정) | 금융소득 | 방식 ① | 방식 ② | 배당세액공제 | 최종 소득세 | 추가로 늘어난 세금 |
|---|---|---|---|---|---|---|
| A 근로소득 없음 | 이자 3,000만원 | 331만원 | 420만원 | 0원 | 420만원 | 0원 |
| B 근로소득 없음 | 국내배당 5,000만원 | 626만5천원 | 700만원 | 0원 | 700만원 | 0원 |
| C 근로소득 없음 | 이자 2억원 | 5,069만원 | 2,800만원 | 0원 | 5,069만원 | 2,269만원 |
| D 근로소득 없음 | 국내배당 2억원 | 5,753만원 | 2,800만원 | 1,800만원 | 3,953만원 | 1,153만원 |
| E 다른 소득 과표 5천만원 | 이자 3,000만원 | 1,144만원 | 1,044만원 | 0원 | 1,144만원 | 100만원 |
| F 다른 소득 과표 5천만원 | 국내배당 3,000만원 | 1,168만원 | 1,044만원 | 100만원 | 1,068만원 | 24만원 |
| G 다른 소득 과표 1억5천만원 | 이자 5,000만원 | 5,126만원 | 4,406만원 | 0원 | 5,126만원 | 720만원 |
| H 다른 소득 과표 1억5천만원 | 국내배당 5,000만원 | 5,240만원 | 4,406만원 | 300만원 | 4,940만원 | 534만원 |
‘추가로 늘어난 세금’은 최종 소득세에서 금융소득 14% 원천징수액과 금융소득이 없을 때의 근로소득 등 세액을 뺀 값입니다. E·F는 근로소득 세액 624만원, G·H는 3,706만원을 기준으로 했습니다.
A·B처럼 다른 소득이 없고 금융소득이 아주 크지 않으면 방식 ②가 더 커서, 원천징수로 낸 14%가 그대로 최종 세액이 됩니다. 5월에 신고는 하지만 더 낼 세금은 생기지 않는 구조입니다.
E는 넘는 1,000만원이 근로소득 위 24% 구간에 쌓여, 1,000만원 × (24% − 14%) = 100만원이 늘었습니다. 같은 금액이 배당인 F는 배당세액공제 덕분에 24만원만 늘었습니다.
같은 금액이라도 배당이 이자보다 추가 세금이 적은 이유는 배당세액공제입니다. 금융소득종합과세 계산에서 G와 H를 비교하면 배당 쪽이 186만원 적습니다.
배당 Gross-up 10%와 배당세액공제 한도
국내 회사가 법인세를 낸 이익에서 준 배당은, 넘는 부분에 10%를 더해 소득금액을 만든 뒤 같은 금액을 세액에서 빼 줍니다(소득세법 제17조③·제56조①). 회사 단계에서 낸 법인세를 일부 조정하는 장치입니다.
소득세법 제17조③(현행): “…해당 과세기간의 총수입금액에 그 배당소득의 100분의 10에 해당하는 금액을 더한 금액으로 한다.”
Gross-up은 배당 전체가 아니라 2천만원을 넘는 부분에 들어간 대상 배당에만 붙습니다. 신고서 작성방법도 이자 1천만원·배당 1천5백만원이면 대상금액을 5백만원으로 적도록 예시합니다.
2천만원을 채우는 순서는 이자, Gross-up이 안 되는 배당, 합산되는 고배당 특례배당, Gross-up 대상 배당 순입니다(소득세법 시행령 제116조의2). 그래서 이자가 많을수록 Gross-up 대상은 넓어집니다.
| 예시(가정) | 2천만원을 채우는 금액 | Gross-up 대상 | 배당가산액 |
|---|---|---|---|
| 이자 1,000만원 + 국내배당 1,500만원 | 이자 1,000만원 + 배당 1,000만원 | 500만원 | 50만원 |
| 국내배당 3,000만원 + 대상 아닌 배당 500만원 | 대상 아닌 배당 500만원 + 국내배당 1,500만원 | 1,500만원 | 150만원 |
배당세액공제는 배당가산액 전액이 늘 빠지는 것이 아닙니다. 방식 ①에서 공제한 결과가 방식 ② 아래로 내려갈 수 없어서, 공제액은 배당가산액과 (산출세액 − 방식 ②) 중 적은 금액입니다(제15조2호, 서식 ㊵).
B 사례는 방식 ②가 이미 더 커서 배당세액공제가 0원입니다. D 사례는 차이가 2,953만원으로 커서 배당가산액 1,800만원이 모두 공제됐습니다.
Gross-up이 붙지 않는 배당도 있습니다. 외국법인 배당(제17조①6호), 기관전용 사모집합투자기구를 뺀 집합투자기구 이익, 자기주식 소각이익 자본전입 같은 일부 의제배당이 그렇습니다(제17조③ 각 호, 시행령 제27조의3③).
ETF 분배금처럼 집합투자기구에서 받는 이익은 대부분 Gross-up 없이 합산됩니다. ETF 종류별 과세 구분은 ETF 종류별 세금 정리에 따로 정리돼 있습니다.
2026년 지급분은 10%, 2027년 지급분부터 11%
2025년 12월 23일 개정으로 가산율이 100분의 11로 올랐지만, 시행일은 2027년 1월 1일입니다(법률 제21221호 부칙 제1조2호).
2026년 12월 31일 이전에 받은 배당은 종전 10%로 금융소득종합과세 계산을 합니다(부칙 제14조).
| 배당을 받은 날 | 가산율 | 신고 시기 |
|---|---|---|
| 2024. 1. 1. ~ 2026. 12. 31. | 10% | 다음 해 5월 |
| 2027. 1. 1. 이후 | 11% | 다음 해 5월 |
F 사례를 11%로 바꾸면 배당가산액은 110만원, 추가 세금은 16만4천원이 됩니다(가정). 가산액과 공제액이 함께 늘어 차이는 크지 않지만, 연도별 비율은 구분해서 적어야 합니다.
계산할 때 자주 하는 실수
- 금융소득 전체에 기본세율을 매기는 계산: 2천만원까지는 14%이고, 넘는 부분만 다른 소득과 합칩니다(제62조1호).
- 세후 입금액으로 2천만원을 판단: 기준은 원천징수 전 금액이며, Gross-up 금액은 기준 판단에 넣지 않습니다(제14조④).
- 배당세액공제를 Gross-up 금액 전액으로 계산: 방식 ②와의 차액이 더 작으면 그 금액까지만 공제됩니다.
- 추가 세금에서 원천징수액을 빼지 않음: 이미 낸 14%는 확정신고 때 기납부세액으로 빠집니다(제76조③4호).
- 지방소득세를 따로 잊음: 개인지방소득세도 같은 비교 구조로 따로 계산하며 표준세율은 0.6~4.5%입니다(지방세법 제92조·제93조②).
- 해외 배당의 이중과세: 외국에서 낸 세금은 외국납부세액공제(소득세법 제57조)로 따로 조정하며, 이 글의 계산에는 넣지 않았습니다.
고배당기업 배당 중 특례배당소득은 신청하면 종합소득에 합산하지 않습니다(조세특례제한법 제104조의27). 요건과 세율은 주식 배당금 세금에서 볼 수 있습니다.
신고 전에 모아 둘 자료
- 한 해 동안 받은 이자·배당의 원천징수 전 금액과 원천징수 세액(금융회사 원천징수영수증·지급명세)을 모읍니다.
- 배당이 국내 회사 배당인지, 집합투자기구·외국법인 배당인지 나눕니다. Gross-up 대상 여부가 여기서 갈립니다.
- 근로·사업·연금소득 등 다른 종합소득금액과 소득공제 금액을 정리합니다.
- 위 순서표대로 방식 ①·②를 계산하고, 큰 금액에서 배당세액공제와 원천징수액을 뺍니다.
- 다음 해 5월 1일부터 31일까지 종합소득세 확정신고를 합니다(제70조①).
내가 신고 대상인지부터 헷갈린다면 주식 종합소득세 신고 대상에서 상황별로 먼저 판단해 보세요. 예금 원금이 얼마일 때 2천만원을 넘는지는 금융소득 2천만원 원금 역산에 금리별 표가 있습니다.
배당 수령액 자체를 미리 가늠할 때는 배당금 계산기에 투자금액·배당률·세율을 넣어 원천징수 후 금액을 확인할 수 있습니다. 종합과세 추가 세액은 위 순서표로 따로 계산해야 합니다.
자주 묻는 질문
Q1. 금융소득종합과세 계산을 하면 세금이 항상 늘어나나요?
A. 다른 소득이 적으면 방식 ②(전체 14%)가 더 커서 최종 세액이 원천징수액과 같아질 수 있습니다. 위 A·B 사례는 신고는 하지만 추가 세금은 0원입니다(가정).
Q2. 2천만원을 조금 넘으면 초과분에 몇 % 세율이 붙나요?
A. 넘는 금액이 다른 소득 위에 쌓인 구간의 기본세율이 붙습니다. 다른 소득 과세표준이 5천만원이면 초과분이 24% 구간이라, 이자 1천만원당 약 (24% − 14%) = 100만원이 늘어납니다(가정, 소득세 기준).
Q3. 배당 Gross-up 비율은 10%인가요, 11%인가요?
A. 2026년 12월 31일까지 받은 배당은 10%, 2027년 1월 1일 이후 받은 배당은 11%입니다(제17조③, 법률 제21221호 부칙 제1조·제14조). 2026년 배당을 2027년 5월에 신고할 때는 10%입니다.
Q4. 배당세액공제는 Gross-up 금액만큼 다 빠지나요?
A. 배당가산액과 (산출세액 − 방식 ② 세액) 중 적은 금액만 공제되는 한도가 있습니다(소득세법 제15조2호, 신고서 서식 ㊵). 방식 ②가 더 크면 공제는 0원입니다.
Q5. 해외 주식 배당도 Gross-up을 하나요?
A. 외국법인 배당은 Gross-up 대상(제17조①1~4호)이 아니어서 가산하지 않고 그대로 합산합니다. 외국에서 낸 세금은 외국납부세액공제(제57조)로 따로 조정합니다.
Q6. 지방소득세는 소득세의 10%로 보면 되나요?
A. 개인지방소득세는 같은 과세표준에 표준세율 0.6~4.5%를 적용하고, 2천만원 초과면 같은 비교 방식으로 따로 계산합니다(지방세법 제91조·제92조·제93조②). 세액공제는 지방세특례제한법을 따르므로 신고 계산에서 확인이 필요합니다.
결론
금융소득종합과세 계산의 핵심은 “2천만원까지 14%, 넘는 부분만 다른 소득과 합산, 그 결과와 전체 14% 중 큰 금액”입니다. 추가 세금은 결국 넘는 금액이 어느 세율 구간에 쌓이느냐로 정해집니다.
배당은 넘는 부분에만 Gross-up 10%가 붙고 배당세액공제로 다시 빠지되, 한도가 있습니다. 2027년 이후 받는 배당은 11%로 바뀌니 연도를 나눠 계산하는 것이 정확합니다.
공식 근거: 국가법령정보센터 소득세법 제14조·제15조·제17조·제50조·제55조·제56조·제57조·제62조·제70조·제76조·제129조, 소득세법 부칙(법률 제21221호) 제1조·제14조, 소득세법 시행령 제27조의3·제116조의2, 소득세법 시행규칙 별지 제40호서식, 지방세법 제91조·제92조·제93조·제94조·제103조의13, 조세특례제한법 제104조의27 (확인 기준일 2026년 10월 30일)