공개매수 응모는 공고된 공개매수기간 안에 공개매수사무취급자로 지정된 증권사를 통해 신청하고, 기간이 끝나기 전에는 언제든 취소할 수 있습니다. 응모한 주식이 모두 팔린다는 보장은 없습니다.
응모 물량이 매수 예정 수량을 넘으면 비례배분으로 일부만 매수되고 나머지는 돌려받을 수 있습니다. 세금도 누가 사느냐에 따라 달라져, 제3자가 사면 양도소득세, 회사가 소각할 자기주식으로 사면 배당소득세가 될 수 있습니다.
아래에서 응모 순서, 비례배분 계산, 세금 비교 예시를 차례로 정리했습니다.
핵심 요약
- 공개매수: 증권시장 밖에서 불특정 다수 주주로부터 주식을 사들이는 방식(자본시장법 제133조①)
- 기간: 20일 이상 60일 이내, 공고·신고서에 적힌 기간과 가격·결제일이 기준(제134조, 시행령 제146조③)
- 취소: 응모 주주는 공개매수기간 중 언제든 취소 가능, 손해배상·위약금 없음(제139조④)
- 배정: 초과 응모 시 예정 수량 범위에서 비례배분하고 초과분은 매수하지 않을 수 있음(제141조①2)
- 가격: 응모 주주 모두에게 같은 가격(제141조②), 가격 인하·기간 단축은 정정으로도 불가(제136조③, 시행령 제147조)
- 세금 A: 제3자 공개매수는 장외 양도 → 소액주주도 양도소득세 대상, 증권거래세 0.35%(소득세법 제94조①3가2), 증권거래세법 제8조①)
- 세금 B: 회사가 소각할 주식을 사들이는 경우 취득가를 넘는 금액이 의제배당이 될 수 있음 → 원천징수 15.4%(소득세법 제17조②1·제129조①2나)
공개매수 응모 순서: 공고 확인부터 결제까지
공개매수 응모는 공고를 읽는 데서 시작합니다. 공고와 신고서에는 공개매수자, 목적, 매수할 주식 수, 기간·가격·결제일이 들어갑니다(자본시장법 제134조①②).
- 공개매수신고서·공개매수설명서에서 가격, 기간, 예정 수량, 미달·초과 시 조건, 결제일, 사무취급 증권사를 확인합니다.
- 주식이 다른 증권사 계좌에 있다면 사무취급 증권사 계좌로 옮겨야 하는지 확인합니다.
- 기간 안에 사무취급 증권사의 온라인 메뉴나 영업점으로 응모합니다. 접수 방법과 마감 시각은 공개매수설명서·증권사 안내 확인이 필요합니다.
- 마음이 바뀌면 기간 중 응모를 취소합니다(제139조④). 일부 취소 가능 여부는 증권사 안내 확인이 필요합니다.
- 기간이 끝나면 공개매수자는 다음 날 이후 지체 없이 매수하고, 매수되지 않은 주식은 돌려받습니다(제141조①).
공개매수자는 응모하려는 사람에게 공개매수설명서를 미리 주지 않으면 주식을 살 수 없습니다(제137조③). 설명서에는 대가 지급 방식과 세금 관련 안내가 함께 들어가는 경우가 많아 응모 전에 확인할 부분입니다.
공개매수 종료가 가까울 때 장내에서 새로 산 주식은 결제 전이면 응모가 어려울 수 있습니다. 응모 가능 시점은 사무취급 증권사 안내로 확인하고, 장내 매수 결제일과 응모 마감일을 함께 봐야 합니다.
응모 취소와 공개매수자가 바꿀 수 없는 조건
자본시장법 제139조제4항: “공개매수대상 주식등의 매수의 청약에 대한 승낙 또는 매도의 청약(이하 “응모”라 한다)을 한 자(이하 “응모주주”라 한다)는 공개매수기간 중에는 언제든지 응모를 취소할 수 있다. 이 경우 공개매수자는 응모주주에 대하여 그 응모의 취소에 따른 손해배상 또는 위약금의 지급을 청구할 수 없다.”
반대로 공개매수자는 공고일 이후 원칙적으로 철회할 수 없습니다. 대항공개매수, 공개매수자의 사망·해산·파산, 미리 공고한 합병·상장폐지 같은 사유가 생긴 경우만 예외입니다(제139조①, 시행령 제150조).
| 공개매수자가 하는 변경 | 가능 여부 | 근거 |
|---|---|---|
| 매수가격 인하, 예정 수량 감소 | 불가 | 제136조③ 단서 |
| 공개매수기간 단축 | 불가 | 시행령 제147조1호 |
| 정정신고서를 종료일 전 10일 이내 제출 | 제출일부터 10일 지난 날로 기간 연장 | 제136조④1 |
가격이 올라가는 정정이 있으면 이미 응모한 주주도 같은 가격을 받습니다. 매수가격은 균일해야 하기 때문입니다(제141조②).
공개매수기간 동안 공개매수자는 미리 공시한 계약 등 예외(시행령 제151조)를 빼면 공개매수가 아닌 방법으로 주식을 사지 못합니다(제140조). 장내에서 더 비싸게 사 주는 일은 원칙적으로 없다는 뜻입니다.
공개매수 응모 수량이 넘칠 때: 비례배분 계산
공고에 ‘초과 응모 시 비례배분’ 조건이 있으면 응모 주식 총수가 예정 수량을 넘을 때 예정 수량만큼만 나눠 삽니다(제141조①2). 이 조건이 없으면 응모한 주식 전부를 사야 합니다.
자본시장법 제141조제1항제2호: “응모한 주식등의 총수가 공개매수 예정주식등의 수를 초과할 경우에는 공개매수 예정주식등의 수의 범위에서 비례배분하여 매수하고 그 초과 부분의 전부 또는 일부를 매수하지 아니한다는 조건”
| 항목(가정) | 값 |
|---|---|
| 예정 수량 | 10,000,000주 |
| 전체 응모 수량 | 25,000,000주 |
| 배정 비율 | 10,000,000 ÷ 25,000,000 = 40% |
| 내 응모 | 1,000주 |
| 매수되는 주식 | 400주 × 20,000원 = 8,000,000원 |
| 돌려받는 주식 | 600주 |
돌려받은 600주는 종료 후 시장가격으로 평가됩니다. 종료 후 가격을 15,000원으로 가정하면 반환분은 9,000,000원, 응모분 전체 평균은 1주당 17,000원입니다.
즉 공개매수가격 20,000원을 기준으로 수익을 계산하면 실제보다 크게 잡힐 수 있습니다. 1주 미만 단수 처리 방법은 공개매수신고서에 적힌 기준을 따릅니다.
미달 시 전부 매수하지 않는다는 조건(제141조①1)이 있는데 응모가 모자라면 한 주도 팔리지 않고 모두 돌려받습니다.
공개매수 응모 세금 비교(가정)
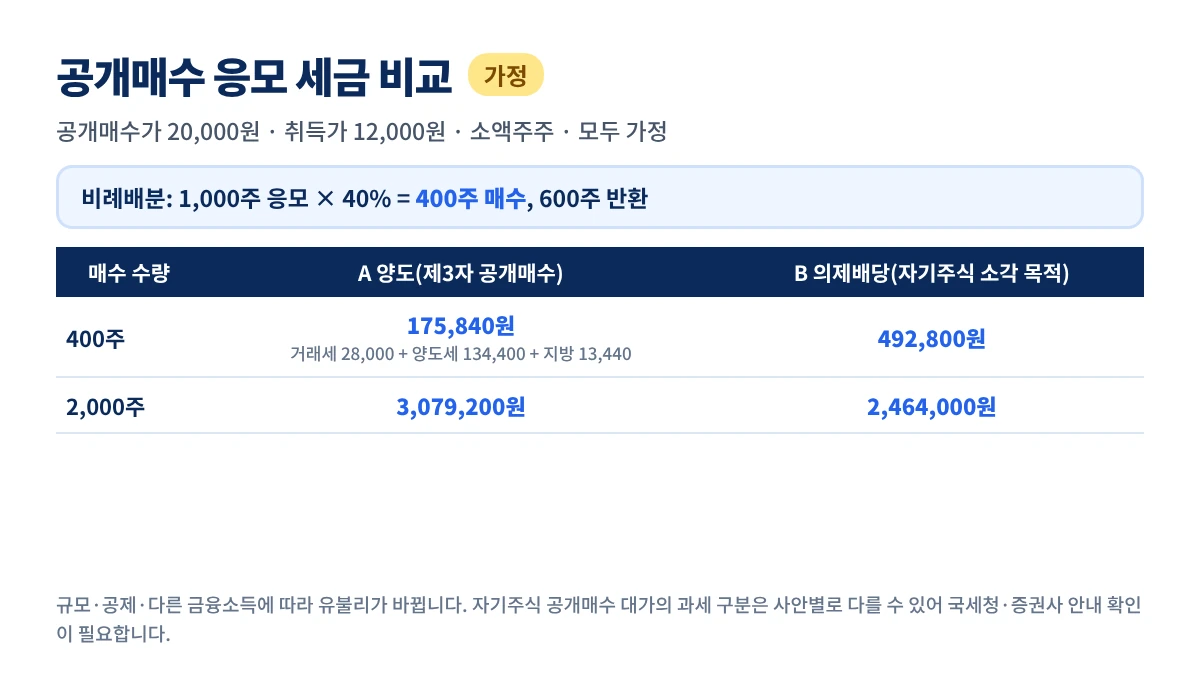
세금은 공개매수자가 누구이고 회사가 사들인 주식을 어떻게 처리하느냐에 따라 갈립니다. 제3자가 사는 경우와 회사가 자기주식으로 사서 소각하는 경우를 나눠 봐야 합니다.
| 구분 | A 제3자 공개매수(양도) | B 회사의 자기주식 공개매수(소각 목적) |
|---|---|---|
| 과세 방식 | 양도소득세(소액주주도 장외 양도는 과세) | 취득가 초과분이 의제배당이 될 수 있음 |
| 세율 | 중소기업 외 주식 20%(중소기업 10%) + 지방소득세 10분의 1 | 원천징수 14% + 지방소득세 1.4% |
| 공제 | 주식 양도소득 연 250만원 기본공제 | 없음, 다른 금융소득과 합쳐 2천만원 기준 |
| 신고 | 본인이 반기 말일부터 2개월 안에 예정신고 | 원천징수로 끝, 2천만원 초과 시 종합과세 |
| 증권거래세 | 장외 양도 0.35% | 처리 방식은 신고서·증권사 안내 확인 |
| 근거 | 소득세법 제94조①3가2)·제103조①2·제104조①11나·제105조①2 | 소득세법 제17조②1·제14조③6·제129조①2나, 지방세법 제103조의13 |
아래는 공개매수가 20,000원, 취득가 12,000원인 중소기업 외 상장주식을 소액주주가 응모했다고 가정한 계산입니다. 같은 해 다른 주식 양도는 없고, B는 증권거래세를 빼고 계산했습니다.
| 항목(가정) | 400주 매수 A 양도 | 400주 매수 B 의제배당 | 2,000주 매수 A 양도 | 2,000주 매수 B 의제배당 |
|---|---|---|---|---|
| 받는 대금 | 8,000,000원 | 8,000,000원 | 40,000,000원 | 40,000,000원 |
| 증권거래세 | 28,000원 | 제외 | 140,000원 | 제외 |
| 차익·의제배당 | 3,172,000원 | 3,200,000원 | 15,860,000원 | 16,000,000원 |
| 과세표준 | 672,000원 | 3,200,000원 | 13,360,000원 | 16,000,000원 |
| 소득세 | 134,400원 | 448,000원 | 2,672,000원 | 2,240,000원 |
| 지방소득세 | 13,440원 | 44,800원 | 267,200원 | 224,000원 |
| 세금 합계 | 175,840원 | 492,800원 | 3,079,200원 | 2,464,000원 |
400주만 팔리면 250만원 기본공제 덕분에 A 양도 방식의 세금이 316,960원 적습니다. 2,000주가 팔리면 반대로 B 의제배당 방식이 615,200원 적습니다.
같은 해 해외주식 등에서 이미 250만원 공제를 썼다면 A의 세금은 더 늘어납니다. B는 다른 이자·배당과 합쳐 연 2천만원을 넘으면 종합과세 대상이 되어 결과가 달라집니다.
대주주라면 A의 세율 자체가 달라지므로 국내주식 대주주 양도세 기준에서 해당 여부를 먼저 확인해야 합니다.
회사가 자기주식으로 사는 공개매수에서 확인할 것
회사는 모든 주주에게 같은 조건으로 자기주식을 살 수 있고, 공개매수도 그 방법입니다(상법 제341조①2, 시행령 제9조①2). 회사가 취득한 자기주식은 원칙적으로 취득일부터 1년 안에 소각해야 합니다(상법 제341조의4①).
소득세법 제17조제2항제1호: “주식의 소각이나 자본의 감소로 인하여 주주가 취득하는 금전, 그 밖의 재산의 가액(價額) 또는 퇴사ㆍ탈퇴나 출자의 감소로 인하여 사원이나 출자자가 취득하는 금전, 그 밖의 재산의 가액이 주주ㆍ사원이나 출자자가 그 주식 또는 출자지분을 취득하기 위하여 사용한 금액을 초과하는 금액”
다만 응모 대금을 의제배당으로 볼지 양도대금으로 볼지는 회사의 취득 목적과 처리 방식에 따라 달라질 수 있습니다. 공개매수신고서의 세금 안내와 사무취급 증권사의 원천징수 안내로 확인이 필요합니다.
의제배당으로 처리되면 소액주주는 취득가 계산이 불분명할 때 액면가액을 취득가로 봅니다(소득세법 시행령 제27조⑦). 실제 취득가를 입증하지 않으면 원천징수 기준 의제배당이 위 예시보다 커질 수 있습니다.
자기주식 취득 과세와 공개매수 제도는 세법·자본시장법 개정 논의가 이어지고 있습니다. 응모 시점에 시행 중인 법령과 신고서 내용을 기준으로 판단해야 합니다.
제3자 공개매수에 응모했다면: 직접 신고
상장주식을 장내에서 파는 소액주주는 양도소득세가 없지만, 공개매수 응모는 증권시장 밖 양도입니다. 그래서 공개매수 응모로 판 차익은 소액주주라도 과세 대상입니다(소득세법 제94조①3가2)).
소득세법 제105조제1항제2호: “제94조제1항제3호가목 및 나목에 따른 자산을 양도한 경우에는 그 양도일이 속하는 반기의 말일부터 2개월”
양도일은 원칙적으로 대금을 청산한 날이어서 보통 공개매수 결제일이 반기 판단 기준이 됩니다(제98조). 1~6월 결제분은 8월 31일, 7~12월 결제분은 다음 해 2월 말일까지 예정신고하고, 휴일이면 다음 날까지입니다.
증권거래세는 장외 양도라 시장별 낮은 세율이 아닌 기본 세율 0.35%가 적용됩니다(증권거래세법 제8조①, 시행령 제5조).
증권사가 중개·대리하는 양도면 증권사가 대금에서 떼고(제3조2호·제9조①), 그 밖의 양도면 양도자가 반기 말일부터 2개월 안에 신고합니다(제3조3호·제10조①2). 어느 쪽인지는 공개매수설명서 안내로 확인합니다.
장내 매도 때의 거래세율과 소액주주 비과세 구조는 국내주식 매도 시 세금에 정리돼 있습니다.
자주 하는 실수와 예외
- 공개매수가격 전체로 수익을 계산하는 실수: 비례배분이면 일부만 팔리고 나머지는 시장가격으로 돌아옵니다.
- 종료 직전에 사서 응모하려는 실수: 결제가 끝나지 않으면 응모가 어려울 수 있습니다.
- 소액주주라 세금이 없다고 여기는 실수: 제3자 공개매수 응모는 장외 양도라 예정신고 대상입니다.
- 손실이면 신고하지 않아도 된다는 오해: 주식 양도 예정신고는 차익이 없어도 하도록 정해져 있습니다(제105조③).
- 의제배당만 보고 15.4%로 끝난다고 여기는 실수: 다른 금융소득과 합쳐 2천만원을 넘으면 종합과세됩니다.
배당소득 15.4% 원천징수 구조는 주식 배당금 세금에, 2천만원 초과 때 세금 계산은 금융소득종합과세 계산에 따로 정리돼 있습니다.
자주 묻는 질문
Q1. 공개매수 응모 후 취소할 수 있나요?
A. 네, 공개매수기간 중에는 언제든 취소할 수 있고 위약금도 없습니다(자본시장법 제139조④). 취소 접수 방법과 마감 시각은 사무취급 증권사 안내를 따릅니다.
Q2. 응모한 주식이 전부 팔리지 않는 이유는 무엇인가요?
A. 공고에 비례배분 조건이 있고 응모가 예정 수량을 넘었기 때문입니다(제141조①2). 팔리지 않은 주식은 계좌로 돌려받습니다.
Q3. 공개매수 기간은 얼마나 되나요?
A. 20일 이상 60일 이내에서 공개매수자가 정합니다(시행령 제146조③). 정정신고가 종료일 전 10일 이내에 있으면 제출일부터 10일이 지난 날까지 늘어납니다.
Q4. 공개매수로 판 차익에도 양도세를 내야 하나요?
A. 제3자 공개매수라면 장외 양도라 소액주주도 과세됩니다(소득세법 제94조①3가2)). 연 250만원 공제 후 중소기업 외 주식은 20%와 지방소득세 2%이며, 본인이 예정신고합니다.
Q5. 자사주 공개매수는 왜 배당소득세가 될 수 있나요?
A. 회사가 소각할 주식을 사들이면 받은 돈 중 취득가를 넘는 부분이 의제배당이 될 수 있기 때문입니다(제17조②1). 실제 처리는 공개매수신고서와 증권사 원천징수 안내로 확인해야 합니다.
Q6. 응모하지 않고 계속 보유하면 어떻게 되나요?
A. 아무 일도 생기지 않고 주식은 그대로 남습니다. 다만 공개매수 뒤 시장가격은 공개매수가격과 다를 수 있어 응모·장내 매도·보유의 손익을 함께 비교해 볼 필요가 있습니다.
결론
공개매수 응모는 “신고서 확인 → 사무취급 증권사로 응모 → 기간 중 취소 가능 → 비례배분 후 결제·반환” 순서로 진행됩니다. 수익은 팔린 주식 수와 돌려받은 주식의 시장가격을 함께 봐야 정확합니다.
세금은 제3자 공개매수면 본인이 신고하는 양도소득세, 회사의 소각 목적 자기주식 공개매수면 배당소득세가 될 수 있습니다. 응모 수량, 기본공제 사용 여부, 다른 금융소득에 따라 유불리가 바뀝니다.
공식 근거: 국가법령정보센터 자본시장과 금융투자업에 관한 법률 제133조·제134조·제136조·제137조·제139조·제140조·제141조, 같은 법 시행령 제146조·제147조·제150조·제151조, 소득세법 제14조·제17조·제94조·제98조·제103조·제104조·제105조·제129조, 소득세법 시행령 제27조, 지방세법 제103조의3·제103조의13, 증권거래세법 제3조·제8조·제9조·제10조, 증권거래세법 시행령 제5조, 상법 제341조·제341조의4, 상법 시행령 제9조 (확인 기준일 2026년 11월 5일)