해외주식 양도세 미신고는 신고하지 않은 세액의 20%인 무신고가산세와, 늦게 낸 날수만큼 붙는 납부지연가산세로 이어집니다. 세무서가 결정해 통지하기 전에 기한 후 신고를 하면 무신고가산세 일부를 감면받을 수 있습니다.
감면은 기한이 지난 뒤 1개월 안이면 50%, 3개월 안이면 30%, 6개월 안이면 20%입니다. 납부지연가산세는 감면되지 않고 납부할 때까지 하루 단위로 늘어납니다.
아래에서 해외주식 양도세 미신고 상황을 가정 숫자로 놓고 시점별 가산세 합계를 계산하고, 고지를 받은 뒤 달라지는 점과 지방소득세 처리까지 정리했습니다.
핵심 요약
- 신고기한: 판 해의 다음 해 5월 1일~31일 확정신고·납부(소득세법 제110조①, 제111조①). 기한이 주말·공휴일이면 다음 날(국세기본법 제5조①)
- 무신고가산세: 무신고납부세액의 20%, 부정행위는 40%(국세기본법 제47조의2①)
- 납부지연가산세: 미납세액 × 날수 × 1일 10만분의 22(제47조의4①1호, 시행령 제27조의4①)
- 기한 후 신고 감면: 1개월 이내 50%·3개월 이내 30%·6개월 이내 20%, 무신고가산세만 해당(제48조②2호)
- 세무서 고지 뒤: 감면 없이 고지되고, 고지서 납부기한까지 안 내면 3%와 월 가산이 더해짐(제47조의4①1의2호·3호)
- 손실이거나 공제 250만원 이하라 낼 세금이 0원이면 무신고가산세도 0원
해외주식 양도세 미신고 때 붙는 가산세 두 가지
해외주식은 예정신고 대상이 아니어서, 한 해 동안 판 손익을 다음 해 5월에 한 번 확정신고합니다(소득세법 제105조①, 제110조①). 이 기한까지 신고서를 내지 않으면 무신고 상태가 됩니다.
국세기본법 제47조의2제1항: “납세의무자가 법정신고기한까지 세법에 따른 국세의 과세표준 신고 … 를 하지 아니한 경우에는 그 신고로 납부하여야 할 세액 … 에 다음 각 호의 구분에 따른 비율을 곱한 금액을 가산세로 한다.”
| 구분 | 계산 방식 | 근거 |
|---|---|---|
| 무신고가산세(일반) | 무신고납부세액 × 20% | 국세기본법 제47조의2①2호 |
| 무신고가산세(부정행위) | 무신고납부세액 × 40%(역외거래 부정행위 60%) | 같은 항 1호 |
| 과소신고가산세(신고는 했지만 적게 신고) | 과소신고납부세액 × 10% | 제47조의3①2호 |
| 납부지연가산세(고지 전) | 미납세액 × 법정납부기한 다음 날부터 납부일 전날까지 날수 × 10만분의 22 | 제47조의4①1호, 시행령 제27조의4① |
신고는 했는데 금액을 적게 적은 경우는 무신고가 아니라 과소신고로 다르게 계산합니다. 이 글은 신고서 자체를 내지 않은 경우를 다룹니다.
해외주식 양도세 미신고 가산세 계산 예시(가정)
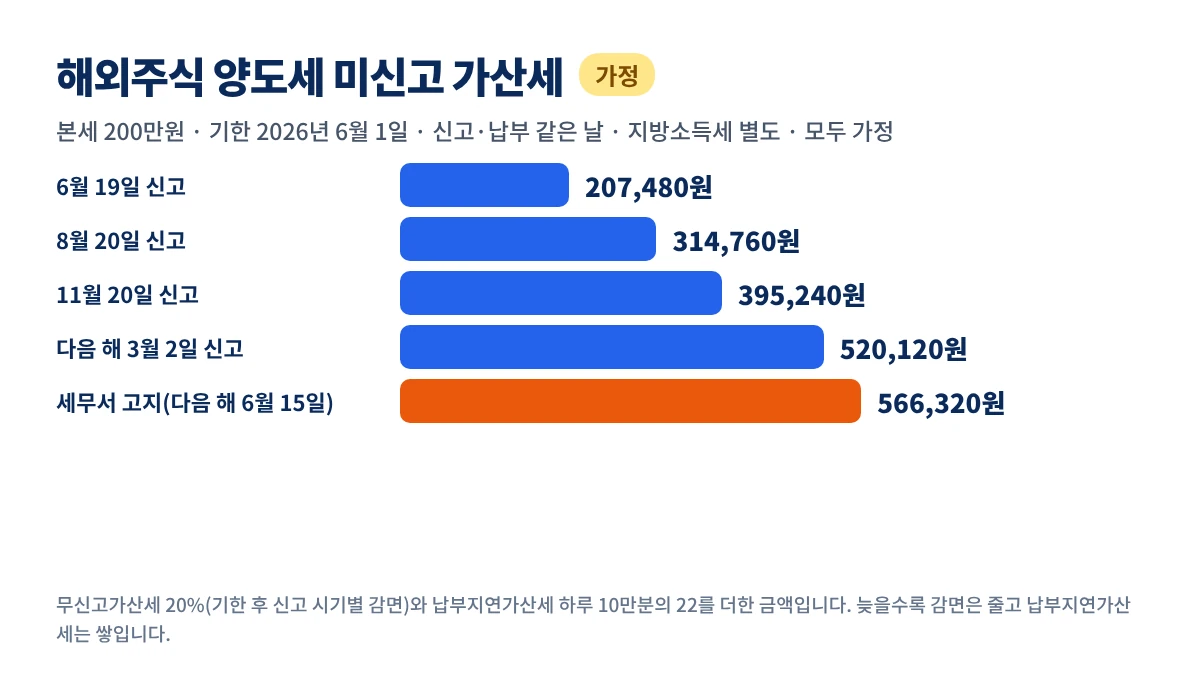
2025년에 해외주식을 팔아 수수료를 뺀 양도차익이 1,250만원이었다고 가정합니다. 250만원을 공제한 과세표준 1,000만원에 20%를 곱한 양도소득세는 200만원이고, 지방소득세 20만원은 별도입니다.
2025년 귀속 신고기한인 2026년 5월 31일은 일요일이라 기한은 6월 1일(월)이 됩니다. 기한 후 신고와 납부를 같은 날 했다고 보고 시점별로 계산했습니다.
| 신고·납부일(가정) | 감면율 | 무신고가산세(40만원 기준) | 납부지연 날수 | 납부지연가산세 | 가산세 합계 |
|---|---|---|---|---|---|
| 2026년 6월 19일(1개월 이내) | 50% | 200,000원 | 17일 | 7,480원 | 207,480원 |
| 2026년 8월 20일(1~3개월) | 30% | 280,000원 | 79일 | 34,760원 | 314,760원 |
| 2026년 11월 20일(3~6개월) | 20% | 320,000원 | 171일 | 75,240원 | 395,240원 |
| 2027년 3월 2일(6개월 초과) | 없음 | 400,000원 | 273일 | 120,120원 | 520,120원 |
| 세무서 고지 2027년 6월 15일(가정) | 없음 | 400,000원 | 378일 | 166,320원 | 566,320원 |
납부지연 날수는 기한 다음 날인 6월 2일부터 납부일(고지 시에는 고지일) 전날까지입니다. 납부지연가산세는 원 미만을 버렸습니다(가정).
6월 19일 예시는 개정 규정 시행일(2026년 7월 1일) 전 납부라 종전 규정이 적용돼 날수가 하루 달라질 수 있습니다. 표는 현행 계산 방식으로 통일한 가정값입니다.
같은 해외주식 양도세 미신고라도 1개월 안에 신고·납부하면 가산세가 약 20만원이고, 고지를 받으면 약 57만원으로 늘어납니다(가정). 본세 200만원은 어느 경우든 그대로 냅니다.
본세를 계산하는 손익 통산·공제 구조는 해외주식 양도소득세 계산 방법, 매수·매도 환율은 해외주식 양도세 환율 적용 기준에서 볼 수 있습니다.
기한 후 신고로 무신고가산세 줄이는 순서
- 판 해의 증권사별 해외주식 매매 내역과 양도소득 계산 자료를 모두 모읍니다. 여러 계좌의 손익은 한 해 단위로 합쳐 계산합니다.
- 양도차익에서 250만원을 공제해 낼 세금이 있는지 먼저 확인합니다. 0원이면 무신고가산세도 0원입니다.
- 세무서가 결정해 통지하기 전에 기한후과세표준신고서를 냅니다(국세기본법 제45조의3①).
- 신고와 함께 세금을 납부합니다. 납부지연가산세는 납부일 전날까지 쌓이므로 신고만 하고 납부를 미루면 계속 늘어납니다.
- 지방소득세도 지자체에 따로 신고·납부합니다(아래 절).
국세기본법 제48조제2항제2호 각 목 외의 부분: “과세표준신고서를 법정신고기한까지 제출하지 아니한 자가 법정신고기한이 지난 후 제45조의3에 따라 기한 후 신고를 한 경우(제47조의2에 따른 가산세만 해당하며, 과세표준과 세액을 결정할 것을 미리 알고 기한후과세표준신고서를 제출한 경우는 제외한다)”
세무공무원이 조사에 착수한 것을 알고 기한 후 신고서를 낸 경우는 감면에서 빠집니다(시행령 제29조1호). 1천만원 초과 세액의 분할납부(소득세법 제112조)는 확정신고 납부 기준이라 기한 후 신고 적용은 세무서 확인이 필요합니다.
신고서 작성 순서와 준비 자료는 미국주식 양도세 신고 방법과 같은 흐름이라 그 글을 따라가면 됩니다.
세무서 고지를 받은 뒤에는 달라지는 점
신고하지 않은 채 세무서가 세액을 결정해 고지하면 기한 후 신고 감면은 적용되지 않습니다. 고지 전 납부지연가산세는 고지일 전날까지 계산돼 고지 세액에 들어갑니다(제47조의4①1호).
고지서 납부기한(지정납부기한)까지 내지 않은 세액에는 3%가 더해지고, 2026년 7월 1일부터는 그 뒤 1개월마다 1만분의 67이 더해집니다(제47조의4①1의2호·3호).
이 개정은 2026년 6월 30일 이전에 지정납부기한이 지난 분에는 적용되지 않고 종전 규정을 따릅니다(부칙 제3조).
| 고지 뒤 단계 | 내용 | 근거 |
|---|---|---|
| 고지서 납부기한까지 납부 | 고지 세액만 납부 | 제47조의4①1호 |
| 납부기한까지 미납 | 미납세액의 3% | 같은 항 3호 |
| 그 뒤 1개월마다 | 미납세액 × 월 1만분의 67, 최대 5년 | 같은 항 1의2호, ⑦, 시행령 제27조의4② |
| 고지서별·세목별 150만원 미만 | 월 가산 적용 안 함 | 같은 조 ⑧ |
본세 200만원만 기준으로 보면 3%는 6만원, 월 가산은 한 달에 13,400원입니다(가정). 고지된 가산세까지 월 가산 대상에 들어가는지는 고지서와 세무서 안내로 확인이 필요합니다.
해외주식 양도세 미신고, 몇 년까지 문제 되나
국세를 부과할 수 있는 기간은 원칙 5년이지만, 신고서를 내지 않은 경우는 7년입니다(국세기본법 제26조의2②1호). 부정행위로 세금을 내지 않았다면 10년입니다.
같은 조는 역외거래에 더 긴 기간(무신고 10년)을 둡니다. 해외 거래소에서 판 주식이 이 역외거래에 해당하는지는 조문만으로 정해지지 않아 세무서 확인이 필요합니다.
해외주식 양도세 미신고가 여러 해라면 해마다 따로 계산합니다. 손익과 250만원 공제도 해마다 별도라, 손실이 난 해는 낼 세금과 무신고가산세가 0원일 수 있습니다.
지방소득세는 기한·가산세가 따로
해외주식 양도소득에 대한 개인지방소득세는 소득세 확정신고기한에 2개월을 더한 날까지 지자체에 신고·납부합니다(지방세법 제103조의7①). 5월 31일 기준이면 7월 31일입니다.
지방소득세를 신고하지 않으면 지방세기본법에 따라 무신고납부세액의 20%(부정행위 40%) 가산세가 따로 붙습니다(제53조). 기한 후 신고 감면 구간(50%·30%·20%)도 같은 방식으로 정해져 있습니다(제57조②2호).
지방소득세 납부지연가산세는 지방세기본법에 따라 따로 계산합니다. 위 계산표에는 지방소득세 가산세를 넣지 않았습니다.
자주 하는 실수와 예외
- 손실이 났으니 신고할 필요가 없다고 보는 경우: 손익을 합친 결과 낼 세금이 0원이면 가산세도 0원이지만, 여러 계좌를 합쳐 다시 계산해 봐야 합니다.
- 기한 후 신고만 하고 납부를 미루는 경우: 감면은 무신고가산세에만 적용되고 납부지연가산세는 납부일까지 계속 늘어납니다.
- 5월 31일이 주말인 해를 놓치는 경우: 기한은 다음 평일로 미뤄지고, 감면 1개월 구간도 그 기한부터 셉니다.
- 지방소득세를 잊는 경우: 국세를 신고해도 지방소득세는 기한·가산세가 별도입니다.
- 신고는 했는데 금액이 틀린 경우: 무신고가 아니라 과소신고(10%)와 수정신고 감면 구조를 따릅니다(제47조의3, 제48조②1호).
자주 묻는 질문
Q1. 해외주식 양도세 미신고 가산세는 몇 %인가요?
A. 부정행위가 없으면 낼 세금의 20%가 무신고가산세입니다(국세기본법 제47조의2①). 여기에 늦게 낸 날수 × 1일 10만분의 22의 납부지연가산세가 더해집니다.
Q2. 지금 신고하면 얼마나 줄어드나요?
A. 기한이 지난 뒤 1개월 이내 50%, 3개월 이내 30%, 6개월 이내 20%를 무신고가산세에서 감면합니다(제48조②2호). 6개월이 지나면 감면이 없습니다.
Q3. 손실이 났는데도 가산세가 붙나요?
A. 무신고가산세는 그 신고로 낼 세금에 비율을 곱하므로, 낼 세금이 0원이면 0원입니다. 다만 여러 증권사 손익을 합쳐 실제로 0원인지 확인해야 합니다.
Q4. 몇 년 전 것도 지금 신고할 수 있나요?
A. 세무서가 결정해 통지하기 전이면 기한 후 신고를 할 수 있습니다(제45조의3①). 무신고 국세의 부과제척기간은 7년이 원칙입니다(제26조의2②1호).
Q5. 세무서 안내문을 받은 뒤 신고해도 감면되나요?
A. 결정할 것을 미리 알고 낸 경우는 감면에서 빠지며, 시행령은 기한 후 신고에 대해 조사 착수를 알고 낸 경우를 정하고 있습니다(시행령 제29조1호). 받은 안내문의 종류에 따라 다를 수 있어 세무서에 확인이 필요합니다.
Q6. 지방소득세도 같이 내야 하나요?
A. 네. 소득세 신고기한에 2개월을 더한 날까지 지자체에 따로 신고·납부하고, 하지 않으면 별도 무신고가산세가 붙습니다(지방세법 제103조의7①, 지방세기본법 제53조).
결론
해외주식 양도세 미신고는 무신고가산세 20%와 날수만큼 쌓이는 납부지연가산세로 이어지고, 고지를 받으면 감면 없이 확정됩니다. 기한 후 신고는 빠를수록 무신고가산세 감면이 크고, 납부를 함께 해야 납부지연가산세가 멈춥니다.
먼저 판 해의 손익을 합쳐 낼 세금이 있는지 확인하고, 있으면 세무서 결정 전에 기한 후 신고와 납부를 하세요. 지방소득세 신고도 따로 챙겨야 합니다.
공식 근거: 국가법령정보센터 국세기본법 제5조·제26조의2·제45조의3·제47조의2·제47조의3·제47조의4·제48조, 국세기본법 시행령 제27조의4·제29조, 소득세법 제103조·제104조·제105조·제110조·제111조·제112조, 지방세법 제103조의7, 지방세기본법 제53조·제57조 (확인 기준일 2026년 11월 5일)