외국납부세액공제 배당 계산의 답은 “미국에서 뗀 15%를 한국 종합소득세에서 빼 주되, 한도까지만”입니다. 한도는 종합소득 산출세액에 미국 배당이 종합소득금액에서 차지하는 비율을 곱한 금액입니다.
국내 계좌로 받은 배당이라면 이 공제가 실제로 계산되는 때는 대개 이자·배당 합계가 한 해 2천만원을 넘어 종합과세될 때입니다. 한도를 넘어 공제받지 못한 금액은 사라지지 않고 다음 과세기간부터 10년간 이월됩니다.
핵심 요약
- 미국은 한국 거주자 개인의 배당에 총배당액의 15%를 넘겨 과세할 수 없습니다(한·미 조세협약 제12조②).
- 국내에서 원천징수할 때는 14%에서 미국 세금을 빼고, 미국 세금이 더 많으면 추가로 떼지 않습니다(소득세법 제129조④).
- 이자·배당이 2천만원을 넘으면 종합과세되고, 산출세액은 비교과세 두 방식 중 큰 금액입니다(제62조).
- 공제 한도 = 종합소득 산출세액 × 국외원천소득 ÷ 종합소득금액(제57조①).
- 한도를 넘은 미국 세금은 10년간 이월해 이후 한도 안에서 공제할 수 있습니다(제57조②).
- 조약 세율보다 많이 떼인 부분은 공제 대상 외국세액에서 빠집니다(시행령 제117조①).
미국 배당 15%와 국내 원천징수 14%의 관계
미국 회사가 주는 배당은 소득세법상 외국법인으로부터 받는 배당소득입니다(제17조①6호). 국내 배당과 달리 배당가산(2026년 받은 배당 10%)과 배당세액공제 대상이 아니라서, 받은 금액이 그대로 배당소득금액이 됩니다(제17조③).
국내 금융회사 계좌로 받으면 지급을 대리하는 국내 회사가 원천징수 의무를 집니다(제127조⑤).
원천징수세액은 14%로 계산한 금액에서 미국에 낸 세금을 뺀 금액이고, 미국 세금이 더 많으면 초과분은 없는 것으로 봅니다(제129조④).
| 구분(미국 배당 100만원 가정) | 금액 | 근거 |
|---|---|---|
| 미국 원천징수(조약 15%) | 150,000원 | 한·미 조세협약 제12조②(a) |
| 국내 원천징수 계산액(14%) | 140,000원 | 소득세법 제129조①2호나목 |
| 국내 추가 원천징수 | 0원(14만원 − 15만원 < 0) | 제129조④ |
| 비교: 외국 세율이 10%였다면(가정) | 40,000원 추가 | 같은 조항 |
2천만원 이하로 분리과세되어 끝나는 경우라면 국내 소득세 추가 부담이 없는 구조입니다. 지방소득세 처리와 실제 원천징수 금액은 원천징수영수증과 거래 내역으로 확인하세요.
2천만원을 넘으면: 비교과세로 산출세액부터 정합니다
이자·배당 합계가 2천만원을 넘으면 다른 종합소득과 합산되고, 산출세액은 두 방식 가운데 큰 금액이 됩니다(제62조). 이 글의 예시는 이렇게 정해진 산출세액을 외국납부세액공제 배당 한도의 출발점으로 둡니다.
신고 대상인지와 해외 배당 합산 여부는 주식 종합소득세 신고 대상에서 정리했습니다.
| 방식 | 계산 | 근거 |
|---|---|---|
| 1호(종합과세) | (2천만원 초과분 + 다른 종합소득)에 기본세율 + 2천만원 × 14% | 제62조1호 |
| 2호(분리과세 비교) | 이자·배당 전체 × 14% + 다른 종합소득에 대한 산출세액 | 제62조2호 |
| 산출세액 | 1호와 2호 중 큰 금액 | 제62조 본문 |
기본세율은 과세표준 1,400만원 이하 6%, 5,000만원 이하 84만원 + 초과분 15%, 8,800만원 이하 624만원 + 초과분 24% 순으로 올라갑니다(제55조①).
국내 배당 세율·고배당기업 분리과세는 주식 배당금 세금은 얼마일까?에서 다뤘습니다.
외국납부세액공제 배당 한도 산식
공제 한도는 법에 계산식으로 정해져 있습니다. 이 한도 안에서만 미국에 낸 세금을 산출세액에서 뺄 수 있습니다(제57조①).
| 기호 | 뜻 | 근거 |
|---|---|---|
| 공제한도 | A × B ÷ C | 소득세법 제57조① |
| A | 해당 과세기간 종합소득 산출세액 | 같은 항 |
| B | 국외원천소득(감면·면제 대상분 제외, 대응비용 차감) | 같은 항, 시행령 제117조② |
| C | 해당 과세기간 종합소득금액 | 같은 항 |
공제 대상 외국세액은 가산세를 뺀 외국 소득세이고, 조세조약 제한세율로 계산한 세액을 넘는 부분은 제외됩니다(시행령 제117조①). 예컨대 미국에서 30%가 떼였다면 공제 대상은 조약 세율 15%까지입니다.
A에 비교과세를 거친 산출세액을 그대로 쓰는지는 조문 문언만으로는 정해지지 않습니다. 아래 예시는 비교과세 결과를 A로 둔 가정이며, 실제 금액은 신고서 계산 결과와 국세청 안내로 확인이 필요합니다.
외국납부세액공제 배당 계산 예시(가정)
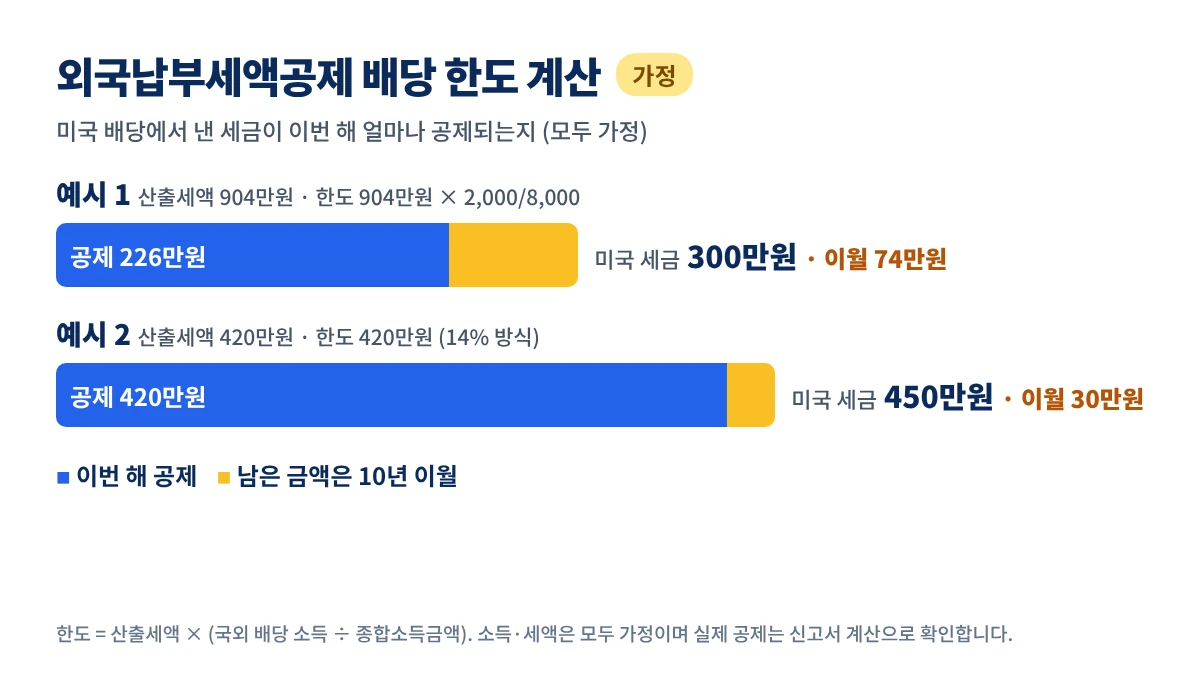
두 사례 모두 미국 배당은 조약 15%가 떼인 원화 환산 금액, 대응비용 0원으로 둔 가정입니다. 근로소득세액공제 등 다른 세액공제, 기납부세액, 지방소득세는 계산에서 뺐습니다.
| 항목(가정) | 예시1 직장인 | 예시2 미국 배당만 |
|---|---|---|
| 다른 종합소득금액 | 근로소득금액 5,000만원 | 0원 |
| 예금 이자(국내 14% 원천징수) | 1,000만원 | 0원 |
| 미국 배당(B) | 2,000만원 | 3,000만원 |
| 종합소득금액(C) | 8,000만원 | 3,000만원 |
| 종합소득공제 | 1,000만원 | 150만원 |
| 과세표준 | 7,000만원 | 2,850만원 |
| 1호 금액 | 624만원 + 280만원 = 904만원 | 51만원 + 280만원 = 331만원 |
| 2호 금액 | 420만원 + 474만원 = 894만원 | 420만원 + 0원 = 420만원 |
| 산출세액(A, 큰 금액) | 904만원 | 420만원 |
| 미국에 낸 세금 | 300만원 | 450만원 |
| 공제 한도 A×B÷C | 904만원 × 2,000/8,000 = 226만원 | 420만원 × 3,000/3,000 = 420만원 |
| 이번 해 공제액 | 226만원 | 420만원 |
| 이월(10년) | 74만원 | 30만원 |
| 공제 후 세액(다른 공제 전) | 678만원 | 0원 |
1호는 과세표준에서 2천만원을 뺀 금액, 2호의 다른 소득분은 근로소득금액에서 종합소득공제를 뺀 금액에 기본세율을 적용한 가정 계산입니다. 원 단위 끝수는 생기지 않게 만원 단위 금액으로 골랐습니다.
예시1은 근로소득이 종합소득금액(C)을 키워 비율이 4분의 1로 낮아지므로, 미국 세금 300만원 중 226만원만 이번 해에 공제됩니다.
예시2는 산출세액이 2호(14%) 방식으로 정해져 한도가 420만원이 되고, 15%와 14%의 차이만큼 30만원이 남습니다.
한도를 넘은 금액: 10년 이월
외국납부세액공제 배당 한도를 넘은 외국세액은 다음 과세기간부터 10년 이내에 끝나는 과세기간으로 넘어가, 그 해 한도 안에서 공제됩니다(제57조②). 이월된 해에도 국외원천소득이 있어 한도가 남아야 실제로 쓰입니다.
10년 안에 공제받지 못하면 이월공제기간 종료일 다음 날이 속하는 과세기간에 필요경비로 산입할 수 있다는 규정이 있습니다(제57조② 단서). 이월 금액은 연도별로 기록해 두면 다음 신고 때 대조하기 쉽습니다.
신고할 때 확인할 점
외국납부세액공제는 종합소득 확정신고 기간인 다음 해 5월 1일부터 31일까지 신고하면서 받습니다(제70조①). 시행령은 이때 외국납부세액공제신청서를 내도록 정하고 있습니다(시행령 제117조③).
외국납부세액공제 배당 금액을 맞춰 보려면 아래 순서로 자료를 모으면 됩니다.
- 원천징수영수증과 해외주식 배당 내역에서 배당 총액, 미국 원천징수세액, 원화 환산액을 확인합니다.
- 이자·배당 합계가 2천만원을 넘는지 확인합니다.
- 종합소득세 신고서의 세액공제 항목에서 외국납부세액공제 부분에 미국 납부세액을 반영합니다.
- 계산된 한도와 이월액을 따로 적어 둡니다.
미국 쪽 결정 통지가 늦는 등으로 신청서를 함께 내지 못했다면 결정통지를 받은 날부터 3개월 안에 낼 수 있습니다(시행령 제117조④). 신고 화면의 메뉴 이름과 자동 반영 여부는 국세청 홈택스 안내를 확인하세요.
자주 하는 실수와 예외
- 15% 전액이 공제된다고 보는 경우: 공제는 한도까지이고, 다른 소득이 많을수록 비율이 낮아집니다.
- 조약 세율보다 많이 떼인 세금까지 공제 대상으로 넣는 경우: 초과분은 제외되므로 조약 세율 적용 여부와 절차는 금융회사 안내로 확인해야 합니다.
- 2천만원 이하인데 공제를 기대하는 경우: 종합과세되지 않으면 이 계산 자체가 생기지 않습니다.
- 펀드·국내 상장 ETF 분배금과 섞는 경우: 간접투자 외국법인세액은 별도 특례(제57조의2)라 이 글의 계산과 다릅니다.
- 양도차익을 같은 공제로 보는 경우: 미국주식 매도 차익은 양도소득세로 따로 신고합니다(미국주식 양도세 신고 방법).
자주 묻는 질문
Q1. 외국납부세액공제 배당은 미국 세금 15%를 모두 돌려받는 제도인가요?
A. 돌려받는 환급이 아니라 한국 종합소득 산출세액에서 빼는 공제입니다. 빼는 금액은 산출세액 × 국외원천소득 ÷ 종합소득금액 한도까지입니다(소득세법 제57조①).
Q2. 금융소득이 2천만원 이하이면 한국에서 더 내나요?
A. 국내 원천징수는 14%에서 미국 세금을 빼고 계산하므로, 미국에서 15%가 떼였다면 국내 소득세 추가 원천징수는 없습니다(제129조④). 분리과세로 끝나는 경우라면 외국납부세액공제 배당 계산은 생기지 않습니다.
Q3. 한도를 넘은 미국 세금은 없어지나요?
A. 다음 과세기간부터 10년 안에 끝나는 과세기간으로 이월해, 그 해 한도 안에서 공제할 수 있습니다(제57조②). 그 기간에도 쓰지 못하면 필요경비 산입 규정이 따로 있습니다.
Q4. 근로소득이 많으면 공제가 줄어드나요?
A. 한도식의 분모가 종합소득금액이라 다른 소득이 클수록 미국 배당 비율이 낮아집니다. 가정 예시1에서 미국 세금 300만원 중 226만원만 그해 공제됐습니다.
Q5. 미국에서 30%가 떼였다면 30%를 다 공제받나요?
A. 조세조약 제한세율로 계산한 세액을 넘는 부분은 공제 대상 외국세액에서 제외됩니다(시행령 제117조①). 한·미 조세협약상 개인 배당 세율 한도는 15%입니다(제12조②).
Q6. 신고서에는 어떤 서류를 내나요?
A. 시행령은 확정신고 때 외국납부세액공제신청서를 제출하도록 정하고 있습니다(제117조③). 실제 입력 화면과 첨부 방식은 국세청 홈택스 안내를 확인하세요.
결론
외국납부세액공제 배당 계산은 비교과세로 산출세액을 정한 뒤, 그 세액에 미국 배당 비율을 곱해 한도를 구하는 순서로 볼 수 있습니다. 미국에 낸 세금이 한도보다 많으면 남는 금액을 10년간 이월합니다.
다른 소득이 많거나 산출세액이 14% 방식으로 정해지면 15% 전액이 그해에 빠지지 않을 수 있습니다. 원천징수영수증 금액으로 한도를 먼저 계산해 보고, 실제 공제액은 신고서 계산 결과로 확인하는 순서가 안전합니다.
공식 근거: 국가법령정보센터 소득세법 제14조·제17조·제55조·제57조·제62조·제70조·제127조·제129조, 소득세법 시행령 제117조, 대한민국과 미합중국간의 소득에 관한 조세의 이중과세 회피와 탈세방지 및 국제무역과 투자의 증진을 위한 협약 제5조·제6조·제12조(확인 기준일 2026년 10월 30일)