ETF 과표기준가격은 국내 상장 해외·채권형 ETF를 팔 때 세금을 정하는 기준으로, 실제 매매차익과 과표 증가분 중 적은 금액에만 15.4%가 붙습니다. 그래서 원천징수 세금이 내 계산과 다를 수 있습니다.
국내 주식 손익은 과표기준가격에서 빠지고, 해외 자산의 환율 몫은 조문 구조상 남습니다. 이 차이 때문에 이익을 냈는데 세금이 0원이거나, 차익의 일부에만 세금이 붙기도 합니다.
아래에서 두 값이 갈리는 이유, 4가지 경우의 계산, 매매내역 대조 순서를 차례로 정리했습니다.
핵심 요약
- 국내 상장 ETF를 팔아 생긴 이익은 배당소득으로 다룸(소득세법 제17조①5)
- 과표기준가격: 기준가격에서 과세하지 않는 손익을 뺀 가격(시행규칙 제13조①2)
- 빠지는 손익: 국내 증권시장 상장 증권과 그 증권을 대상으로 한 장내파생상품의 매매·평가 손익(시행령 제26조의2④)
- 빠지지 않는 것: 채권, 외국 펀드, 해외 지수 추적 ETF·ETN 손익(같은 항 2호가목 괄호)과 해외 상장 주식 손익
- 과세 금액: 과표 증가분과 실제 매매차익 중 적은 금액 × 좌수(시행규칙 제13조③)
- 세율: 소득세 14% + 지방소득세 1.4% = 15.4% 원천징수
- 국내주식형 ETF: 증권시장 매도 차익은 계산 대상에서 빠짐(시행규칙 제13조②1)
- 과세 금액은 이자·배당과 합쳐 연 2천만원 판단에 들어감(소득세법 제14조③6)
국내주식형과 그 밖의 ETF가 왜 갈리는지, 증권거래세는 어떤지는 ETF 종류별 세금 정리에 있습니다. 이 글은 그 밖의 ETF에서 두 값이 왜 달라지는지만 다룹니다.
ETF 과표기준가격 계산식: 두 값 중 적은 쪽
소득세법 시행규칙 제13조제3항: “증권시장에 상장된 집합투자증권(영 제26조의2제5항제2호 또는 제3호에 해당하는 집합투자증권은 제외한다)을 증권시장에서 매도하는 경우의 좌당 배당소득금액은 제2항제2호에도 불구하고 같은 호에 따라 계산된 금액과 매수ㆍ매도 시의 과세표준기준가격을 실제 매수ㆍ매도가격으로 하여 같은 호에 따라 계산된 금액 중 적은 금액으로 한다.”
| 구분 | 1좌당 계산 |
|---|---|
| ① 과표 증가분 | 매도 시 과표기준가격 − 매수 시 과표기준가격 |
| ② 실제 매매차익 | 실제 매도가격 − 실제 매수가격 |
| 과세 금액 | ①과 ② 중 적은 금액 × 좌수, 음수면 0 |
| 세금 | 과세 금액 × 14% + 그 14%의 10분의 1 |
보유 중에 결산·분배가 있었다면 매수 시 과표 대신 직전 분배 직후 과표를 씁니다(제13조②2). 같은 계좌에서 같은 ETF를 여러 번 샀다면 매수 과표는 이동평균으로 잡습니다(같은 조 ⑥).
펀드 보수·수수료는 이익에서 뺍니다(시행령 제26조의2⑥). 아래 예시는 계산 흐름을 보이려고 보수·매매수수료를 생략했습니다.
ETF 과표기준가격과 실제 매매차익이 달라지는 이유
ETF 과표기준가격이 실제 매매가와 따로 움직이는 원인은 크게 다섯 가지입니다.
| 원인 | 과표에 미치는 영향 | 근거·확인처 |
|---|---|---|
| 국내 상장 주식 손익 | 오르든 내리든 과표에서 빠짐 | 시행령 제26조의2④ |
| 국내 주식 대상 장내파생 손익 | 과표에서 빠짐 | 같은 항 2호다목 |
| 해외 자산 가격·환율 변동 | 제외 목록에 없어 과표에 남음 | 같은 항 2호가목, 조문 구조상 판단 |
| 시장가격과 기준가격의 차이(괴리) | 실제 매매가에만 반영 | 매매 시점 호가 |
| 보유 중 분배 | 분배 직후 과표로 기준 재설정 | 시행규칙 제13조②2 |
국내 주식과 해외 채권을 함께 담은 혼합형이라면 국내 주식이 오른 몫은 과표에 잡히지 않습니다. 반대로 국내 주식이 내린 몫도 과표를 깎아 주지 않습니다.
시장가격은 순자산가치와 조금씩 어긋나 거래됩니다. 비싸게 사거나 싸게 팔면 실제 차익만 줄고 과표 증가분은 그대로라, 이런 경우 적은 쪽인 실제 차익에 세금이 붙습니다.
시장가격과 순자산가치 차이를 보는 법은 ETF 괴리율 계산법에 따로 정리돼 있습니다.
과표 증가분과 실제 차익, 4가지 경우(가정)
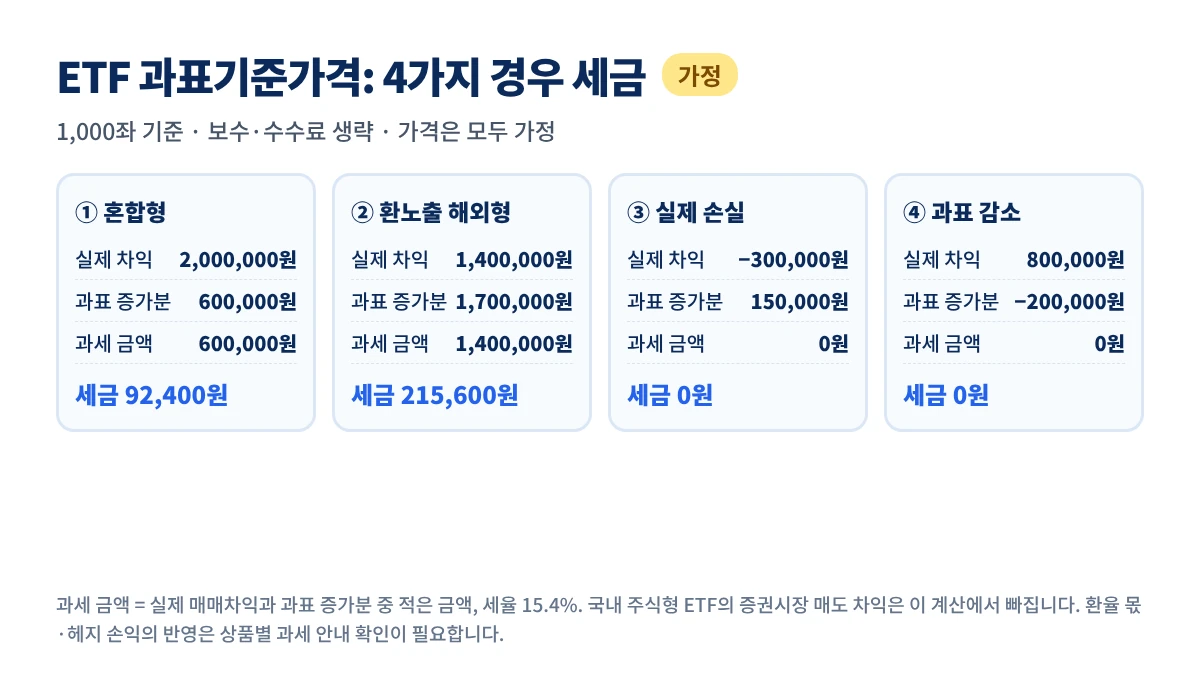
모두 1,000좌를 한 번에 사서 한 번에 판 경우입니다. 보유 중 분배는 없고, 보수·매매수수료는 생략했습니다.
| 경우(가정) | 매수가 / 매수 과표 | 매도가 / 매도 과표 | 실제 매매차익 | 과표 증가분 | 과세 금액 | 세금(15.4%) |
|---|---|---|---|---|---|---|
| ① 혼합형, 과표 < 실제 | 10,000 / 10,000 | 12,000 / 10,600 | 2,000,000원 | 600,000원 | 600,000원 | 92,400원 |
| ② 환노출 해외형, 과표 > 실제 | 10,100 / 10,000 | 11,500 / 11,700 | 1,400,000원 | 1,700,000원 | 1,400,000원 | 215,600원 |
| ③ 실제 손실, 과표 증가 | 10,000 / 9,900 | 9,700 / 10,050 | −300,000원 | 150,000원 | 0원 | 0원 |
| ④ 실제 이익, 과표 감소 | 10,000 / 10,000 | 10,800 / 9,800 | 800,000원 | −200,000원 | 0원 | 0원 |
①은 국내 주식이 오른 몫 1,400원이 과표에서 빠진 경우입니다. 차익 200만원 전부에 매겼다면 308,000원이지만, 실제 세금은 92,400원(소득세 84,000원 + 지방소득세 8,400원)입니다.
②는 매수 때 시장가격이 과표보다 100원 비쌌던 경우입니다. 과표는 1,700원 올랐지만 실제 차익은 1,400원이어서 140만원에 세금 215,600원(196,000원 + 19,600원)이 붙습니다.
③은 손해를 보고 팔았기 때문에 과표가 올랐어도 적은 쪽이 음수가 되어 세금이 없습니다. ④는 혼합형에서 국내 주식만 오르고 해외 채권이 내린 경우로, 실제로는 80만원 이익이어도 과세 금액은 0원입니다.
같은 날 매도한 ETF는 하나의 과세단위로 계산한다는 단서가 있지만(시행규칙 제13조⑥), ④의 음수를 다른 ETF 이익과 상계하는 범위는 해석이 갈립니다. 여러 ETF를 같은 날 정리할 때는 증권사 세금 안내 확인이 필요합니다.
환노출·환헤지 ETF, 환차익도 과표에 들어갈까
해외 주식을 담은 국내 상장 ETF는 해외 자산 가격과 환율이 함께 기준가격에 반영됩니다. 시행령 제26조의2④의 제외 목록에는 외화 자산의 환율 손익이 없어, 조문 구조상 환율 몫도 과표에 남습니다.
같은 해외 지수를 따르는 두 상품을 가정해 보겠습니다. 1,000좌를 10,000원에 사서 지수가 10% 오르고 원·달러 환율이 5% 오른 뒤 팔았고, 과표는 시장가격과 같이 움직였다고 둡니다.
| 구분(가정) | 매도가 | 과세 금액 | 그중 환율 몫 | 세금(15.4%) |
|---|---|---|---|---|
| 환노출형 | 11,550원 | 1,550,000원 | 550,000원 | 238,700원 |
| 환헤지형(헤지 비용 생략) | 11,000원 | 1,000,000원 | 0원 | 154,000원 |
환노출형은 세금이 84,700원 더 많습니다. 원화로 번 돈이 그만큼 많기 때문이며, 환율이 내렸다면 반대로 환차손만큼 과세 금액이 줄어듭니다.
환헤지형은 선물환 같은 통화 파생상품으로 환율 변동을 줄입니다. 제외 목록의 파생상품은 국내 상장 증권 대상 장내파생상품이어서, 통화 파생 손익은 조문 구조상 과표에 남는 것으로 보입니다.
헤지 수단·비용과 실제 헤지 비율은 상품마다 다르므로 투자설명서의 운용 전략과 과세 안내 확인이 필요합니다. 두 상품의 투자대상·환헤지·총보수를 나란히 놓고 보려면 ETF 비교 계산기에 입력해 볼 수 있습니다.
해외 증시에서 직접 사는 경우와의 세금·환전 차이는 미국 주식 직접 투자 vs 국내 상장 미국 지수 ETF에 있습니다.
원천징수 내역 대조하는 순서
증권사가 매도할 때 15.4%를 떼므로 직접 신고할 일은 없습니다. 다만 세금이 예상과 다르면 아래 순서로 대조해 볼 수 있습니다.
- 매매내역에서 매수·매도 체결가와 좌수를 확인합니다. 여러 번 샀다면 이동평균 매수가로 맞춥니다.
- 매매내역이나 세금 내역의 과표기준가 항목에서 매수·매도 때 ETF 과표기준가격을 찾습니다.
- 1좌당 과표 증가분과 실제 차익을 각각 구해 적은 쪽을 고릅니다.
- 적은 쪽에 좌수를 곱하고 보수·수수료 차감 여부를 확인한 뒤 15.4%를 곱합니다.
- 보유 중 분배가 있었다면 매수 과표 대신 분배 직후 과표로 다시 계산합니다.
ETF별 과표기준가격은 운용사 상품 정보 화면이나 증권사 ETF 정보에서 볼 수 있다는 안내가 많습니다. 어느 날짜의 과표를 적용하는지는 조문에 ‘매수 시·매도 시’로만 돼 있어 증권사 안내 확인이 필요합니다.
ETF 과표기준가격과 금융소득종합과세
그 밖의 ETF를 팔아 생긴 과세 금액은 예금 이자, 주식 배당금, ETF 분배금과 합쳐 연 2천만원 기준을 판단합니다. 이때 들어가는 금액은 실제 차익이 아니라 적은 쪽으로 계산된 과세 금액입니다.
| 항목(가정) | 금액 |
|---|---|
| 다른 이자·배당 | 15,000,000원 |
| 혼합형 5,000좌 매도(경우 ① 구조) 실제 차익 | 10,000,000원 |
| 같은 매도의 과세 금액 | 3,000,000원 |
| 2천만원 판단 금액 | 15,000,000 + 3,000,000 = 18,000,000원 |
| ETF 매도 원천징수 | 462,000원 |
실제 차익으로 더하면 2,500만원이라 넘는 것처럼 보이지만, 과세 금액 기준으로는 1,800만원입니다. 다른 소득이 원천징수된 것이라면 이 해는 원천징수로 과세가 끝납니다(소득세법 제14조③6).
반대로 환노출형이나 채권형처럼 실제 차익 대부분이 과표에 잡히는 상품을 크게 정리하면 한 해에 기준을 넘기 쉽습니다. 넘었을 때 세금이 얼마나 늘어나는지는 금융소득종합과세 계산에서 이어서 볼 수 있습니다.
자주 하는 실수와 예외
- 실제 차익 × 15.4%로 세금을 예상하는 실수: ETF 과표기준가격 증가분이 더 작으면 그 금액에만 과세됩니다.
- 과표가 더 많이 올랐으니 세금도 더 낼 것이라는 오해: 과세 금액은 실제 차익을 넘지 않습니다.
- 환헤지형이면 환율과 무관하게 세금이 같다는 생각: 조문 구조상 헤지 손익과 비용도 과표에 반영될 수 있습니다.
- 분배 후 기준 재설정을 빼먹는 실수: 분배가 있었다면 매수 과표 대신 분배 직후 과표를 씁니다.
- 국내주식형에 같은 계산을 적용하는 실수: 국내주식형은 증권시장 매도 차익이 이 계산에서 빠집니다.
- 배당을 재투자해 분배를 미루는 국내 주식 ETF를 국내주식형으로 여기는 실수: 이런 상품은 국내주식형 범위에서 제외됩니다(시행령 제26조의2⑤2).
자주 묻는 질문
Q1. ETF 과표기준가격은 기준가격(NAV)과 같은 건가요?
A. 아닙니다. 기준가격에서 국내 상장 주식 손익처럼 과세하지 않는 손익을 뺀 가격입니다(시행규칙 제13조①2). 해외 주식만 담은 상품은 두 값이 비슷하게 움직이고, 국내 주식이 섞일수록 차이가 커집니다.
Q2. 손해를 보고 팔았는데 세금이 나올 수 있나요?
A. 매도 차익에 대해서는 실제 매매차익이 음수면 적은 쪽도 음수여서 과세 금액이 0원입니다. 보유 중 받은 분배금은 매도 손익과 별개로 과세되어 15.4%가 원천징수될 수 있습니다.
Q3. 국내 상장 해외 ETF의 환차익도 세금 대상인가요?
A. 조문 구조상 해외 자산의 환율 변동 손익은 과표에서 빠지는 목록에 없어 과세 금액에 들어갑니다. 상품별 처리는 투자설명서의 과세 안내로 확인할 수 있습니다.
Q4. 과표기준가격은 어디서 확인하나요?
A. 운용사 상품 정보 화면이나 증권사 매매·세금 내역의 과표기준가 항목에서 확인하는 경우가 많습니다. 조회 메뉴와 적용 날짜는 이용하는 증권사 안내 확인이 필요합니다.
Q5. 과표 증가분이 실제 차익보다 크면 세금을 더 내나요?
A. 아닙니다. 둘 중 적은 금액이 과세 금액이라 실제 차익까지만 과세됩니다(시행규칙 제13조③). 위 경우 ②가 그 예입니다.
Q6. 같은 ETF를 여러 번 사면 과표는 어떻게 계산하나요?
A. 같은 계좌에서 같은 종류 ETF를 2회 이상 샀다면 매수 과표는 이동평균법으로 계산합니다(시행규칙 제13조⑥). 매수할 때마다 과표 합계를 좌수 합계로 나눈 값입니다.
결론
ETF 과표기준가격은 그 밖의 국내 상장 ETF를 팔 때 과세 금액을 정하고, 실제 매매차익과 과표 증가분 중 적은 쪽에 15.4%가 붙습니다. 국내 주식 손익은 빠지고 해외 자산과 환율 몫은 남는다는 점이 두 값을 가릅니다.
세금이 예상과 다르면 체결가·과표·좌수·분배 여부를 순서대로 대조해 보세요. 과세 금액은 연 2천만원 판단에도 들어가므로 큰 매도 전에는 그해 다른 이자·배당과 함께 계산해 두면 판단이 쉽습니다.
공식 근거: 국가법령정보센터 소득세법 제14조·제17조·제129조, 소득세법 시행령 제26조의2, 소득세법 시행규칙 제13조, 지방세법 제103조의13 (확인 기준일 2026년 11월 8일)