증권사 파산 주식·예수금은 어떻게 될까|예탁결제원 보관과 예금자보호 1억원 구분
증권사 파산 주식은 증권사 재산이 아니라 내 이름으로 등록된 자산이라 돌려받는 구조입니다. 예수금은 별도예치 우선 지급과 예금자보호 1억원 두 장치로 나뉩니다. 보호 제외 항목과 가정 계좌 계산 예시를 정리했습니다.
증권사 파산 주식은 증권사 재산이 아니라 내 이름으로 등록된 자산이라 돌려받는 구조입니다. 예수금은 별도예치 우선 지급과 예금자보호 1억원 두 장치로 나뉩니다. 보호 제외 항목과 가정 계좌 계산 예시를 정리했습니다.
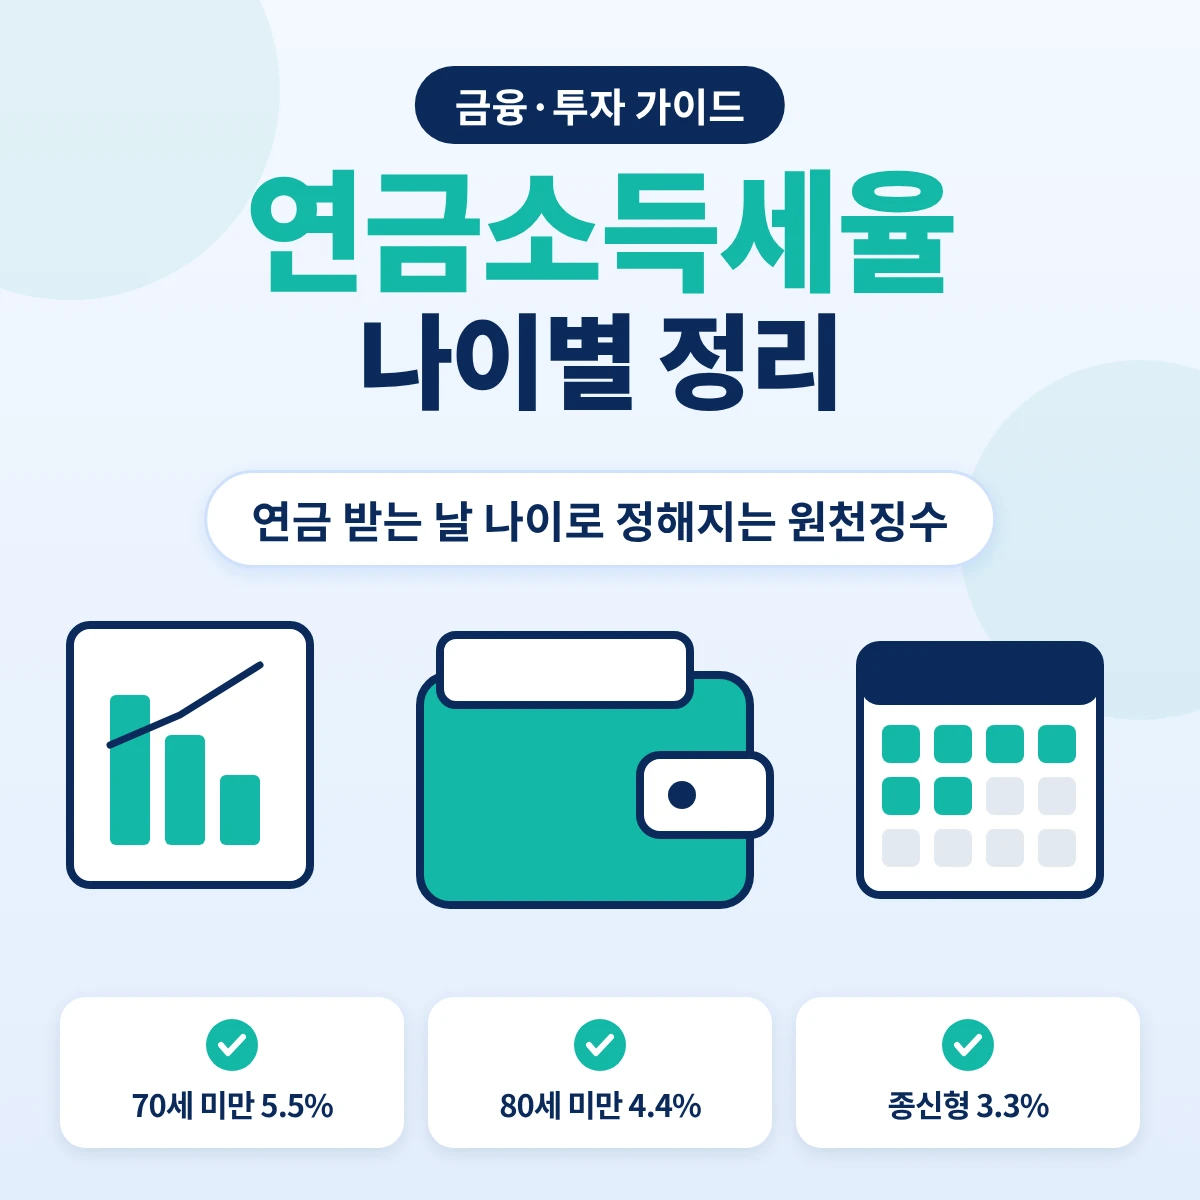
연금소득세율 나이별 기준은 연금 받는 날 나이로 70세 미만·80세 미만·80세 이상 3단계이고, 종신형은 2026년 지급분부터 지방소득세 포함 3.3%입니다. 월 100만원 가정 원천징수액과 퇴직금 재원이 다른 이유를 정리했습니다.
공모주 청약 방법을 계좌·청약·배정 확인 순서로 정리했습니다. 일반청약 물량의 절반 이상을 나누는 균등배정, 청약 수량에 따른 비례배정, 청약증거금과 환불액 계산을 가정 예시로 보여 드립니다.
비상장주식 양도세는 판 날이 속한 반기 말일부터 2개월 안에 예정신고합니다. 중소기업 소액주주 10%와 그 외 세율, 직접 신고하는 증권거래세, K-OTC 비과세 조건, 매매가를 가정한 계산 예시를 법령 기준으로 정리했습니다.

대출 일부상환 만기단축과 월 상환액 줄이기 중 어느 쪽이 남은 이자를 더 줄이는지, 2억원·연 4.0%·30년 대출을 5년 뒤 3천만원 갚는 가정으로 총이자·단축 기간·원금균등의 경우까지 계산했습니다.
커버드콜 ETF 세금은 분배금 재원에 따라 달라집니다. 배당과 옵션 프리미엄의 과세 구분, 국내형·해외형·연금계좌 차이, 같은 10만원 분배금의 원천징수 계산(가정)과 거래내역으로 과세 비율 확인하는 법을 정리했습니다.
달러예금 손익분기 환율은 현재 환율에 원화·달러 세후 금리 차이와 살 때·팔 때 환전 스프레드를 반영해 구합니다. 공식 유도 과정과 1,400원 가정 사례 6가지, 기간별 차이, 1,400만원 금액 검산까지 정리했습니다.
개인투자용 국채 청약은 1인 1개 전용계좌를 만든 뒤 발행일 7영업일 전부터 3영업일 전까지 신청합니다. 최소 10만원·연 2억원 한도와, 경쟁 시 300만원 우선 배정 후 남는 물량을 나누는 계산 예시(가정)를 정리했습니다.
적금 이자 계산 월 50만원 1년 기준 연 3.5% 가정이면 세전 113,750원, 세후 96,233원입니다. 월 10만·30만·100만원까지 금리 3구간 세후 이자와 만기 수령액, 이자소득세·지방소득세와 원 미만 처리를 표로 정리했습니다.
정기예금 1억 이자는 연 3.0% 가정 시 세전 300만원, 이자소득세·지방소득세를 떼면 253만8천원입니다. 1천만·3천만·5천만·1억원을 가정 금리 3가지로 나눈 세후 이자표와 10원 미만 처리, 예금자보호·금융소득 2천만원 확인점을 정리했습니다.