통장 압류 생계비|예금 250만원 압류금지 범위와 범위변경 신청
통장 압류 생계비는 생계비계좌 예금과 현금, 다른 예금을 합쳐 250만원까지 압류가 금지됩니다. 잔액별 보호 금액과 월급 압류 계산, 이미 묶인 통장의 범위변경 신청, 2027년 1월 관리계좌 변경까지 가정 예시로 정리했습니다.
통장 압류 생계비는 생계비계좌 예금과 현금, 다른 예금을 합쳐 250만원까지 압류가 금지됩니다. 잔액별 보호 금액과 월급 압류 계산, 이미 묶인 통장의 범위변경 신청, 2027년 1월 관리계좌 변경까지 가정 예시로 정리했습니다.
계좌 지급정지 해제는 명의인이 공고일 기준 2개월 안에 이의제기를 하는 것이 기본 경로입니다. 이의제기 사유 3가지와 서류, 피해자 통보 후 2개월 해제 보류, 전자금융거래 제한이 함께 풀리는 경우를 가정 일정으로 정리했습니다.
금리인하요구권 조건은 대출 뒤 취업·승진·재산 증가·신용평점 상승 등 신용상태가 나아진 경우입니다. 대상 금융회사와 10영업일 결과 통지 기한, 거절될 수 있는 경우, 0.3·0.5%p 인하 시 이자 감소 계산을 정리했습니다.
퇴직연금 중도인출 조건은 DC형·IRP에만 있고 주택구입·전세·6개월 요양 의료비·파산·개인회생·재난 피해로 한정됩니다. DB형이 안 되는 이유, 중간정산과 차이, 사유별 세금 차이를 가정 계산 예시로 함께 정리했습니다.
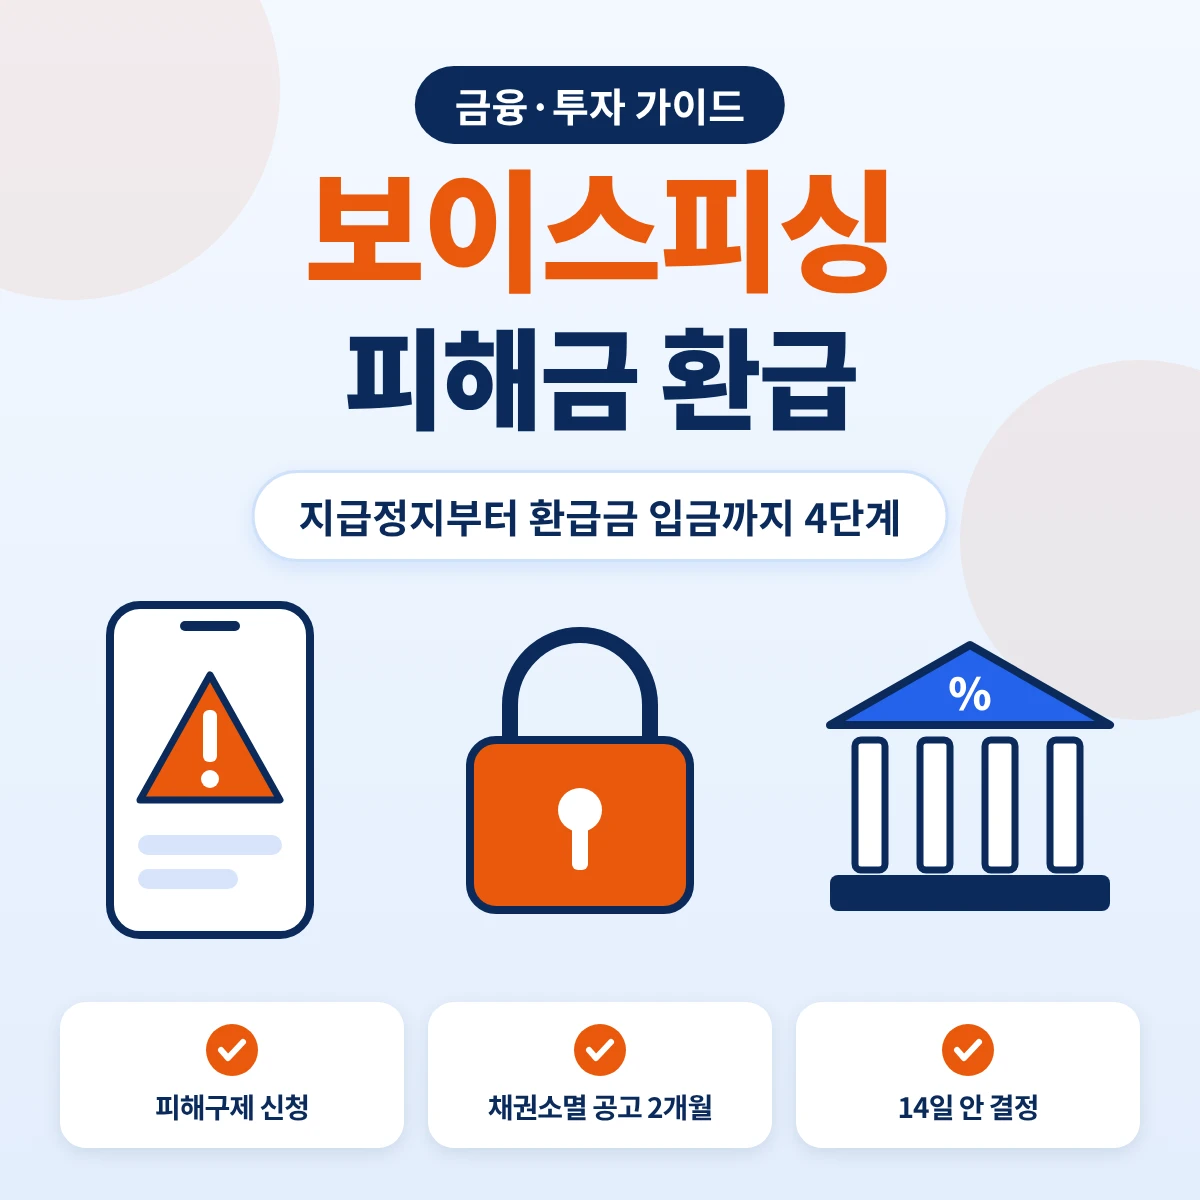
보이스피싱 피해금 환급은 지급정지·피해구제 신청 뒤 채권소멸 공고 2개월, 소멸 후 14일 안 결정을 거쳐 입금됩니다. 남은 잔액이 부족할 때 피해자별로 나눠 받는 계산 예시와 대상에서 제외되는 경우를 정리했습니다.
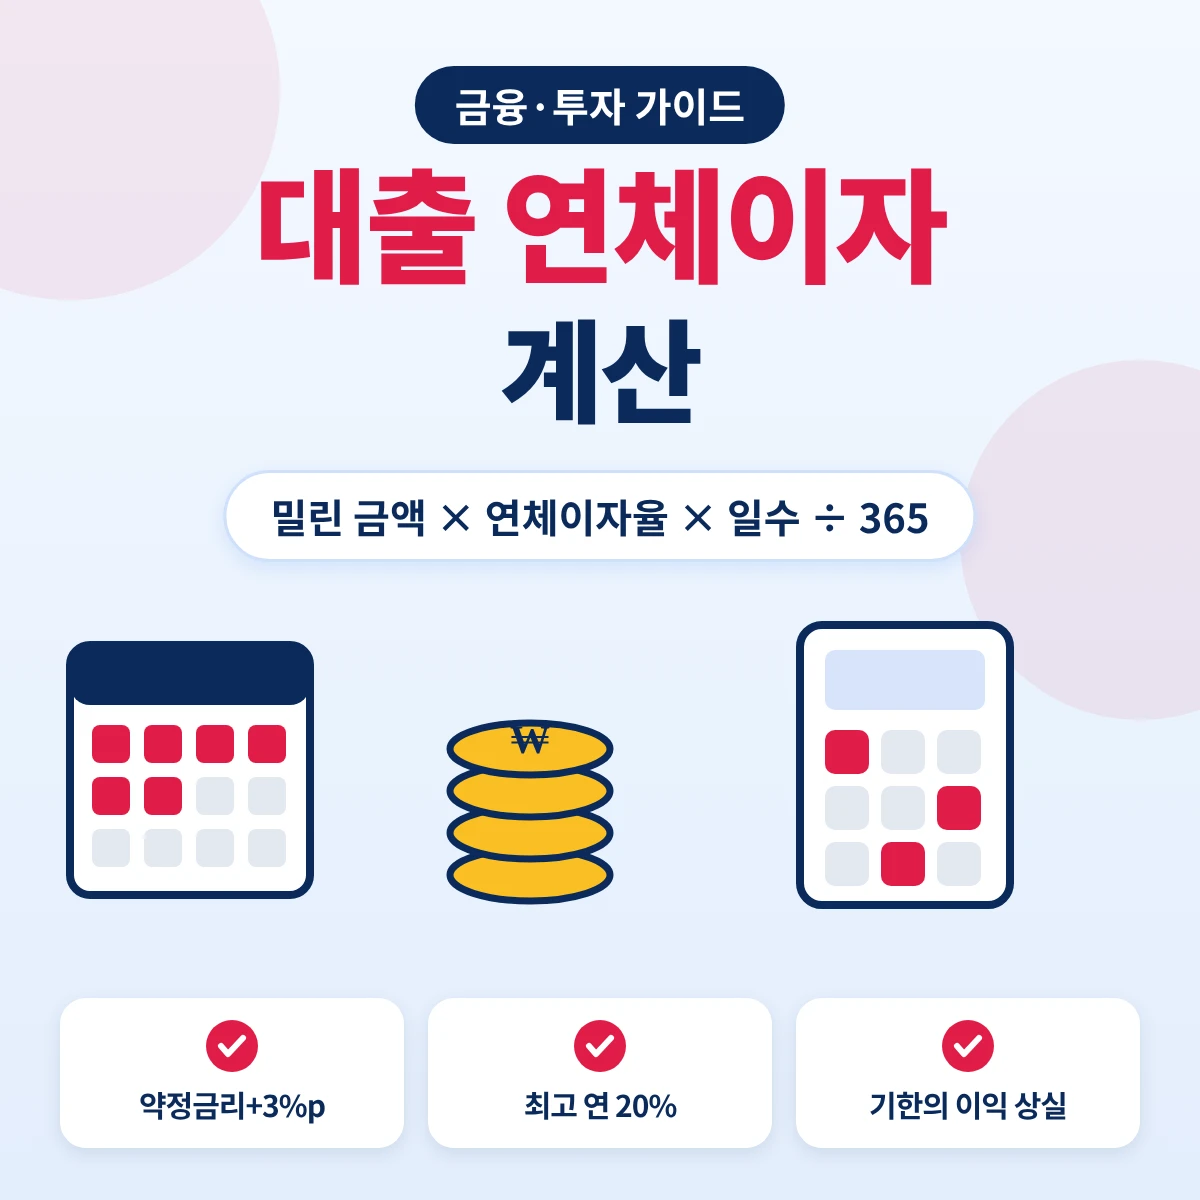
대출 연체이자 계산은 연체된 금액에 연체이자율과 연체일수를 곱해 365로 나눕니다. 연체이자율 상한은 약정금리+3%p이고, 기한의 이익 상실 전후로 이자가 붙는 금액이 어떻게 달라지는지 30일 가정 예시로 나눠 비교했습니다.
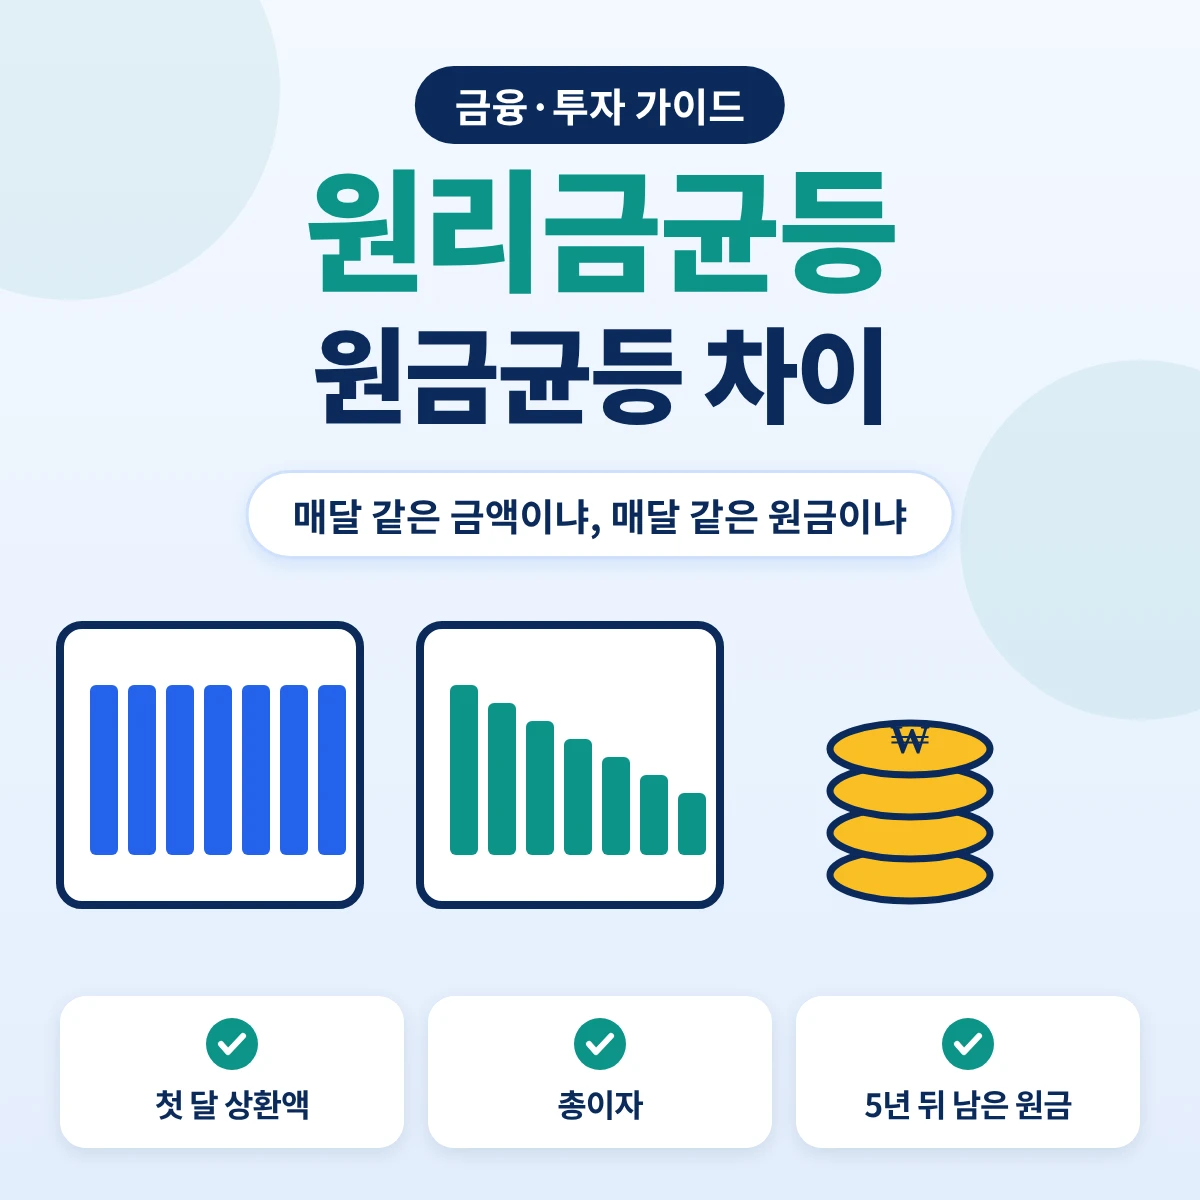
원리금균등 원금균등 차이를 원금 1억원·10년, 2억원·30년 가정으로 계산했습니다. 첫 달·마지막 달 상환액과 총이자, 월 상환액이 뒤바뀌는 회차, 5년 뒤 남은 원금, 만기일시상환까지 표로 비교하고 고르는 기준을 정리했습니다.
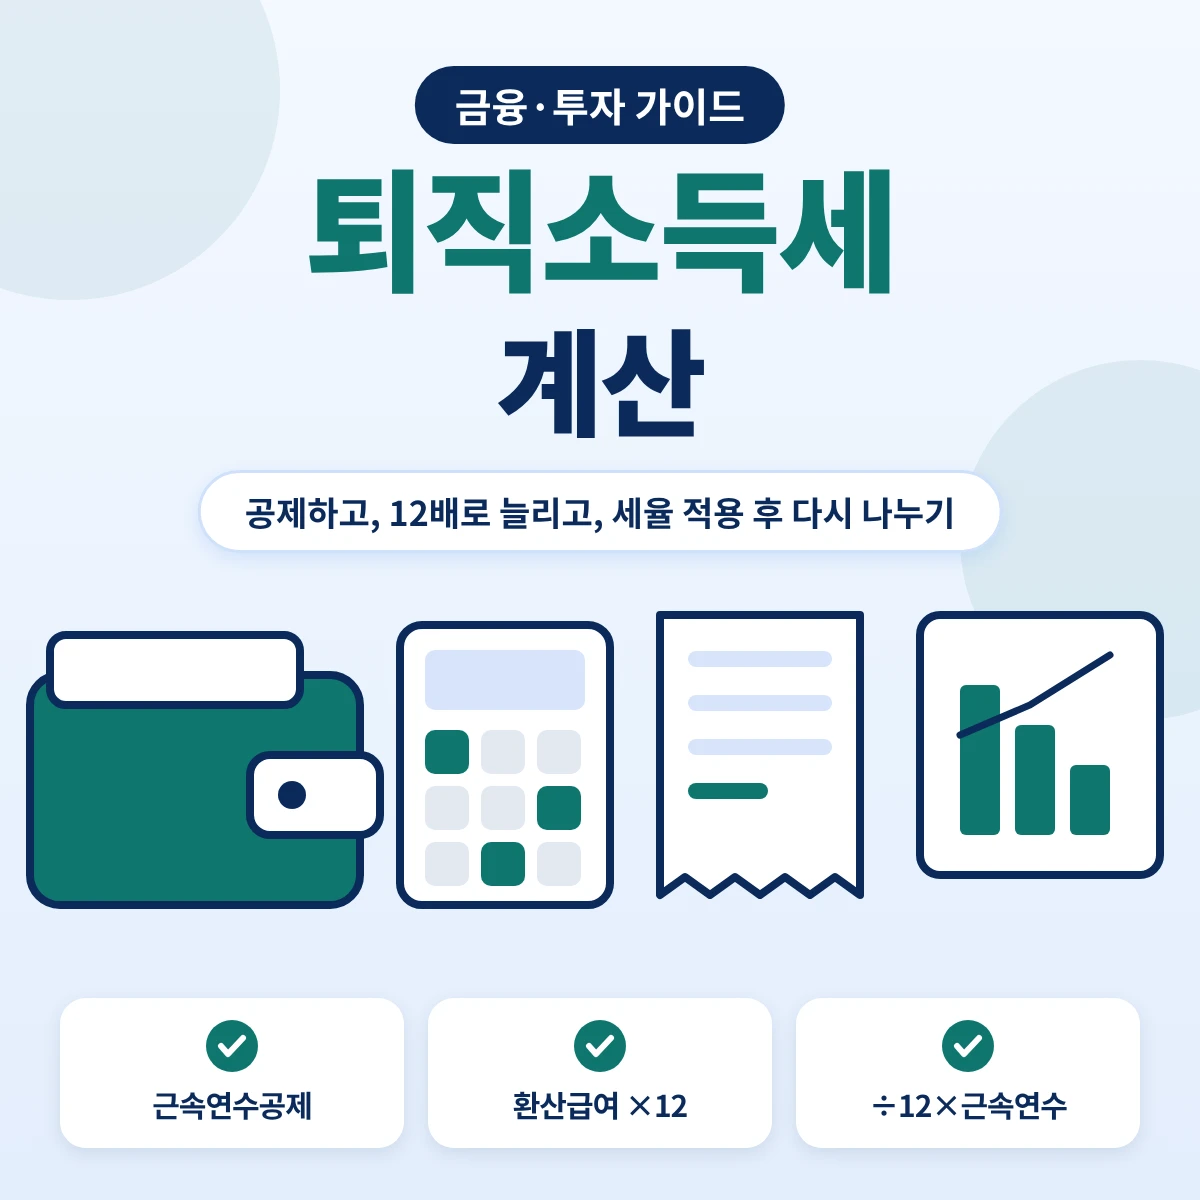
퇴직소득세 계산은 근속연수공제를 빼고 12배로 환산한 급여에서 환산급여공제를 뺀 뒤 세율을 적용하고 다시 12로 나눠 근속연수를 곱합니다. 근속 10년·25년 예시와 지방소득세, IRP 연금수령 감면을 정리했습니다.
주식 증여 평가는 증여일 하루 종가가 아니라 증여일 전후 각 2개월 거래소 종가의 평균으로 합니다. 가정 종가로 본 평가액·증여세 계산, 최대주주 20% 할증 판단, 3개월 신고기한과 1년 내 매도 주의점을 정리했습니다.
해외금융계좌 신고는 해외 금융회사 계좌 잔액 합계가 매월 말일 중 하루라도 5억원을 넘으면 다음 해 6월에 합니다. 국내 증권사 해외주식이 빠지는 근거, 가정 수치로 본 월말 잔액 계산, 공동명의 처리와 과태료·감경 구조를 정리했습니다.