퇴직소득세 계산은 퇴직금에서 근속연수공제를 빼고, 1년치 급여로 환산해 환산급여공제를 뺀 뒤, 세율을 적용하고 다시 12로 나눠 근속연수를 곱하는 순서입니다.
이 방식 때문에 퇴직금을 한 번에 받아도 높은 세율 구간이 그대로 적용되지 않는 구조입니다. 근속 10년·퇴직금 5,000만원 가정이면 지방소득세를 합쳐 748,000원, 퇴직금의 약 1.50%입니다.
아래에서 단계표, 공제 구간표, 가정 수치 예시 2가지, IRP로 옮겨 연금으로 받을 때 줄어드는 비율까지 차례로 정리했습니다.
핵심 요약
- 퇴직소득금액은 퇴직금 합계에서 비과세소득을 뺀 금액(소득세법 제22조③)
- 근속연수공제를 빼고 근속연수로 나눠 12를 곱한 금액이 환산급여, 여기서 환산급여공제를 뺀 것이 과세표준(소득세법 제48조①, 제14조⑥)
- 과세표준에 기본세율 6~45%를 적용한 뒤 12로 나누고 근속연수를 곱한 금액이 퇴직소득 산출세액(소득세법 제55조②)
- 근속연수는 1년 미만 끝수를 1년으로 올려 셈(소득세법 제48조①)
- 지방소득세는 같은 방식으로 계산해 결과적으로 소득세의 10% 수준(지방세법 제92조④)
- 퇴직금을 IRP 등 연금계좌로 옮기면 세금이 연금외수령 때까지 미뤄지고, 연금으로 받으면 원래 세금의 70%·60%·50%만 원천징수(소득세법 제146조②, 제129조①5의3)
퇴직소득세 계산 순서 한눈에 보기
퇴직소득세는 근로소득과 합치지 않고 따로 계산합니다(소득세법 제14조①). 순서는 아래 8단계입니다.
| 단계 | 계산 | 근거 |
|---|---|---|
| ① 퇴직소득금액 | 퇴직금 합계 − 비과세소득 | 소득세법 제22조③ |
| ② 근속연수공제 | 근속연수별 공제표(아래 표) | 소득세법 제48조①1 |
| ③ 환산급여 | (① − ②) ÷ 근속연수 × 12 | 소득세법 제48조① |
| ④ 환산급여공제 | 환산급여 구간별 공제표(아래 표) | 소득세법 제48조①2 |
| ⑤ 과세표준 | ③ − ④ | 소득세법 제14조⑥ |
| ⑥ 환산산출세액 | ⑤ × 기본세율(6~45%) | 소득세법 제55조②1 |
| ⑦ 퇴직소득 산출세액 | ⑥ ÷ 12 × 근속연수 | 소득세법 제55조②2 |
| ⑧ 지방소득세 | ⑤ × 표준세율(0.6~4.5%) ÷ 12 × 근속연수 | 지방세법 제91조②, 제92조④ |
③에서 퇴직금을 “1년치 급여” 크기로 바꾸고, ⑦에서 다시 근속연수만큼 나눠 담는 구조입니다. 한 해에 몰린 소득에 높은 누진세율이 붙지 않도록 하는 장치입니다.
출발점인 세전 퇴직금은 퇴직금 계산기로 확인할 수 있습니다(세금은 계산하지 않음). 평균임금 계산법과 DB형·DC형 차이는 퇴직금 계산 방법에 정리했습니다.
근속연수공제와 근속연수 세는 법
근속연수공제는 오래 일할수록 커지며, 2023년 1월 1일 이후 퇴직자부터 아래 표가 적용됩니다(소득세법 제48조①1, 2022.12.31 개정 부칙 제13조).
| 근속연수 | 공제액 | 예시 |
|---|---|---|
| 5년 이하 | 100만원 × 근속연수 | 3년 → 300만원 |
| 5년 초과 10년 이하 | 500만원 + 200만원 × (근속연수 − 5) | 10년 → 1,500만원 |
| 10년 초과 20년 이하 | 1,500만원 + 250만원 × (근속연수 − 10) | 15년 → 2,750만원 |
| 20년 초과 | 4,000만원 + 300만원 × (근속연수 − 20) | 25년 → 5,500만원 |
근속연수는 일을 시작한 날(중간정산을 받았다면 그 지급일 다음 날)부터 퇴직한 날까지입니다. 퇴직급여 산정에서 빠진 기간은 제외합니다(소득세법 시행령 제105조①).
1년 미만 끝수는 1년으로 봅니다(소득세법 제48조①). 9년 3개월을 일했다면 근속연수는 10년입니다.
퇴직소득금액이 근속연수공제보다 적으면 퇴직소득금액만큼만 공제해 세금이 0원이 됩니다(소득세법 제48조②). 근속 3년에 퇴직금 250만원이라면 공제 300만원보다 적어 세금이 없습니다(가정).
환산급여와 환산급여공제
환산급여는 (퇴직소득금액 − 근속연수공제) ÷ 근속연수 × 12입니다. 여기서 아래 구간표의 공제를 뺍니다(소득세법 제48조①2).
| 환산급여 | 환산급여공제 |
|---|---|
| 800만원 이하 | 환산급여 전액 |
| 800만원 초과 7,000만원 이하 | 800만원 + 800만원 초과분의 60% |
| 7,000만원 초과 1억원 이하 | 4,520만원 + 7,000만원 초과분의 55% |
| 1억원 초과 3억원 이하 | 6,170만원 + 1억원 초과분의 45% |
| 3억원 초과 | 1억5,170만원 + 3억원 초과분의 35% |
환산급여가 800만원 이하이면 공제 후 과세표준이 0원이라 세금이 생기지 않습니다. 환산급여가 클수록 공제 비율이 낮아져 과세표준이 빠르게 커집니다.
세율을 적용하고 12로 나눠 근속연수를 곱한다
과세표준에는 종합소득과 같은 기본세율을 적용합니다(소득세법 제55조①).
| 과세표준 | 세율 |
|---|---|
| 1,400만원 이하 | 6% |
| 1,400만원 초과 5,000만원 이하 | 84만원 + 1,400만원 초과분의 15% |
| 5,000만원 초과 8,800만원 이하 | 624만원 + 5,000만원 초과분의 24% |
| 8,800만원 초과 1억5,000만원 이하 | 1,536만원 + 8,800만원 초과분의 35% |
| 1억5,000만원 초과 3억원 이하 | 3,706만원 + 1억5,000만원 초과분의 38% |
| 3억원 초과 5억원 이하 | 9,406만원 + 3억원 초과분의 40% |
| 5억원 초과 10억원 이하 | 1억7,406만원 + 5억원 초과분의 42% |
| 10억원 초과 | 3억8,406만원 + 10억원 초과분의 45% |
소득세법 제55조②는 퇴직소득 산출세액을 “1. 해당 과세기간의 퇴직소득과세표준에 제1항의 세율을 적용하여 계산한 금액 2. 제1호의 금액을 12로 나눈 금액에 근속연수를 곱한 금액”의 순서로 계산한다고 정합니다.
지방소득세도 같은 과세표준에 소득세율의 10분의 1인 표준세율(0.6~4.5%)을 적용한 뒤 12로 나눠 근속연수를 곱합니다(지방세법 제91조②, 제92조①④). 그래서 결과는 소득세의 10%와 같아집니다.
퇴직소득세 계산 예시 2가지, 실효세율은 얼마일까
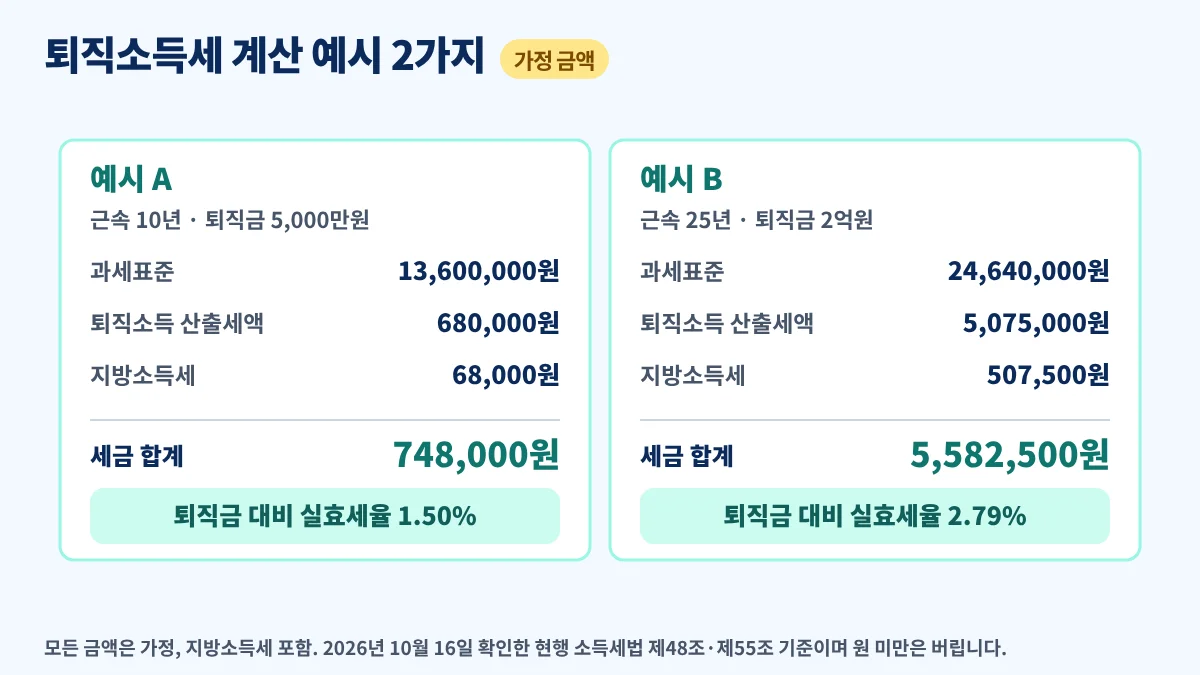
아래는 퇴직소득세 계산 순서를 보여 주기 위한 가정입니다. 비과세소득·중간정산·같은 해 다른 퇴직소득은 없고, 각 단계에서 원 미만은 버린다고 가정했습니다.
| 단계 | 예시 A: 9년 3개월 근무·퇴직금 5,000만원 | 예시 B: 25년 근무·퇴직금 2억원 |
|---|---|---|
| 근속연수 | 10년(1년 미만 올림) | 25년 |
| ① 퇴직소득금액 | 50,000,000원 | 200,000,000원 |
| ② 근속연수공제 | 15,000,000원 | 55,000,000원 |
| ③ 환산급여 | 42,000,000원 | 69,600,000원 |
| ④ 환산급여공제 | 28,400,000원 | 44,960,000원 |
| ⑤ 과세표준 | 13,600,000원 | 24,640,000원 |
| ⑥ 환산산출세액 | 816,000원 | 2,436,000원 |
| ⑦ 퇴직소득 산출세액 | 680,000원 | 5,075,000원 |
| ⑧ 지방소득세 | 68,000원 | 507,500원 |
| 세금 합계 | 748,000원 | 5,582,500원 |
| 실효세율(합계 ÷ 퇴직금) | 1.50% | 2.79% |
예시 A의 환산급여는 3,500만원 ÷ 10 × 12 = 4,200만원입니다. 공제 2,840만원(800만원 + 3,400만원의 60%)을 빼면 과세표준 1,360만원, 6% 세율로 816,000원입니다.
이 816,000원을 12로 나눠 10을 곱한 680,000원이 퇴직소득 산출세액입니다. 지방소득세 68,000원을 더하면 748,000원입니다.
예시 B의 환산급여는 1억4,500만원 ÷ 25 × 12 = 6,960만원입니다. 과세표준 2,464만원에 세율을 적용하면 84만원 + 1,064만원의 15% = 2,436,000원입니다.
이를 12로 나눠 25를 곱한 5,075,000원이 산출세액이고, 지방소득세를 더한 합계는 5,582,500원입니다. 예시 B는 2012년 이전 근속분에 관한 경과 규정을 반영하지 않은 단순 가정입니다.
근속연수가 1년 짧으면 세금은 얼마나 달라질까
예시 A를 1년 미만 올림 없이 9년으로 계산한다고 가정하면 근속연수공제는 1,300만원, 환산급여는 약 4,933만원으로 커집니다. 이때 산출세액은 915,000원, 지방소득세 포함 1,006,500원입니다.
같은 퇴직금이라도 퇴직소득세 계산에서는 근속연수가 길수록 공제가 커지고 환산급여가 작아져 세금이 줄어듭니다. 퇴직일에 따라 근속연수 끝수가 바뀌는지 회사 퇴직금 산정 기간과 함께 확인해 볼 만합니다.
IRP로 옮겨 연금으로 받으면 퇴직소득세가 줄어든다
퇴직금이 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되면, 또는 받은 날부터 60일 안에 연금계좌에 넣으면 연금외수령 전까지 퇴직소득세를 떼지 않습니다(소득세법 제146조②). 이미 떼었다면 환급을 신청할 수 있습니다.
지방소득세도 같은 경우 특별징수를 미룹니다(지방세법 제103조의16①). 이렇게 미뤄진 세금을 이연퇴직소득세라고 합니다(소득세법 시행령 제202조의2①).
| 연금 실제 수령연차 | 연금으로 받을 때 원천징수세율 |
|---|---|
| 10년 이하 | 연금외수령 원천징수세율의 70% |
| 10년 초과 20년 이하 | 연금외수령 원천징수세율의 60% |
| 20년 초과 | 연금외수령 원천징수세율의 50% |
근거는 소득세법 제129조①5의3이며, “연금외수령 원천징수세율”은 한꺼번에 꺼냈다고 가정한 세액을 꺼낸 금액으로 나눈 비율입니다(소득세법 시행령 제187조의3②).
예시 B의 2억원을 모두 IRP로 옮겨, 운용수익 없이 연금 실제 수령연차 10년 이내에 연금으로 받는다고 가정해 보겠습니다. 소득세는 5,075,000원의 70%인 3,552,500원 수준입니다.
지방소득세 10%를 더하면 3,907,750원으로, 일시금으로 받을 때의 5,582,500원보다 1,674,750원 적습니다.
연금수령한도, 연금 실제 수령연차 세는 법, 한도를 넘겨 꺼낼 때의 세금은 연금수령한도 계산에서 자세히 다뤘습니다.
IRP에 본인이 추가로 넣는 돈의 세액공제는 퇴직금 이전과 별개입니다. 납입액별 공제 금액은 연금저축·IRP 세액공제 계산을 참고하세요.
퇴직소득세 계산 전에 확인할 것
- 회사가 퇴직금을 줄 때 퇴직소득세를 원천징수하고(소득세법 제146조①), 지방소득세는 그 10%를 함께 특별징수합니다(지방세법 제103조의13①).
- 같은 해에 이미 받은 퇴직소득의 원천징수영수증을 내면 합산해 다시 정산합니다(소득세법 제148조①).
- 임원은 퇴직소득 한도를 넘는 금액이 근로소득으로 바뀔 수 있습니다(소득세법 제22조③). 이 글의 예시는 일반 근로자 가정입니다.
- 2013년 전에 입사한 장기 근속자는 근속기간 구분에 따른 경과 규정이 있는지 원천징수영수증의 계산 내역으로 확인하세요.
- 원 단위 끝수 처리 방식에 따라 실제 세액은 이 글의 예시와 몇 원~몇십 원 다를 수 있습니다.
자주 묻는 질문
Q1. 퇴직소득세 계산은 어떤 순서로 하나요?
A. 퇴직소득금액 → 근속연수공제 → 환산급여 → 환산급여공제 → 과세표준 → 기본세율 적용 → ÷12×근속연수 순서입니다(소득세법 제48조①, 제55조②). 지방소득세는 소득세의 10% 수준입니다.
Q2. 퇴직금 5,000만원이면 세금이 얼마인가요?
A. 근속연수에 따라 크게 달라집니다. 근속 10년 가정이면 소득세 680,000원과 지방소득세 68,000원, 합계 748,000원입니다.
Q3. 근속연수 1년 미만은 어떻게 세나요?
A. 1년 미만 끝수는 1년으로 봅니다(소득세법 제48조①). 9년 3개월이면 10년으로 계산합니다.
Q4. 지방소득세는 따로 계산해야 하나요?
A. 같은 과세표준에 표준세율을 적용하고 12로 나눠 근속연수를 곱합니다(지방세법 제92조④). 결과는 퇴직소득세의 10%와 같고, 회사가 원천징수할 때 함께 떼어 갑니다.
Q5. 퇴직금을 IRP로 받으면 세금을 안 내나요?
A. 세금이 사라지는 것이 아니라 연금외수령 전까지 미뤄집니다(소득세법 제146조②). 연금으로 받으면 원래 세금의 70%(10년 이하)·60%(10년 초과 20년 이하)·50%(20년 초과)만 원천징수합니다.
Q6. 중간정산을 받은 적이 있으면 근속연수는 언제부터 세나요?
A. 중간정산 지급일의 다음 날부터 퇴직일까지로 셉니다(소득세법 시행령 제105조①). 같은 해에 이미 받은 퇴직소득이 있으면 합산 정산 규정도 확인하세요.
결론
퇴직소득세 계산은 공제 → 12배 환산 → 세율 → 근속연수로 다시 배분하는 순서만 알면 직접 따라 할 수 있습니다. 가정한 예시에서 실효세율은 근속 10년·5,000만원 1.50%, 근속 25년·2억원 2.79%였습니다.
직접 한 퇴직소득세 계산 결과는 회사가 주는 퇴직소득 원천징수영수증의 근속연수·과세표준과 맞춰 보세요. 연금으로 나눠 받을 계획이라면 연금계좌 이전 기한 60일과 감면 비율도 함께 확인해 두면 됩니다.
공식 근거(일반 텍스트 링크): 국가법령정보센터 소득세법 제14조·제22조·제48조·제55조·제129조·제146조·제148조, 소득세법 시행령 제105조·제187조의3·제202조의2, 지방세법 제91조·제92조·제103조의13·제103조의16