명의도용 대출 확인|내 신용정보 조회·신고·정보제공 중지·정정 순서
명의도용 대출 확인은 본인 신용정보 열람으로 시작합니다. 신용조회 사실 통지와 정보제공 중지 요건, 금융회사·수사기관 신고, 법정 절차와 금융권 자율 서비스 차이, 정정청구 후 15일 시정요청 기한(가정 예시)을 정리했습니다.
명의도용 대출 확인은 본인 신용정보 열람으로 시작합니다. 신용조회 사실 통지와 정보제공 중지 요건, 금융회사·수사기관 신고, 법정 절차와 금융권 자율 서비스 차이, 정정청구 후 15일 시정요청 기한(가정 예시)을 정리했습니다.
불법사금융 대출 무효는 경우마다 범위가 다릅니다. 업자의 연 60% 초과·성착취 요구 등은 원금·이자 전부 무효, 미등록 업자는 이자만, 등록 업자는 법정 상한 초과분만 무효입니다. 적용 시점과 이미 낸 돈 반환을 정리했습니다.
지급명령 이의신청은 송달받은 날부터 2주 안에 해야 하고 늘릴 수 없는 불변기간입니다. 첫날을 빼고 세는 기한 계산 예시(가정), 신청 방법, 이의 후 소송 절차, 이의하지 않으면 확정돼 강제집행으로 이어지는 구조를 정리했습니다.
할부항변권은 할부로 산 물건·서비스에 문제가 생겼을 때 남은 할부금을 거절하는 권리입니다. 카드 할부는 할부가격 20만원 이상이 기준이고, 카드사 회신 7영업일과 7일 철회와의 차이를 날짜 예시(가정)로 정리했습니다.
빚 소멸시효는 민법상 10년, 상행위 채권은 5년이고 판결·지급명령으로 확정되면 10년이 됩니다. 청구·압류·승인으로 시효가 다시 시작되는 경우와 날짜 계산 예시(가정), 채권자변동정보로 완성 여부를 확인하는 경로를 정리했습니다.
보증인 책임 범위는 원금·이자·지연손해금까지이고, 서면에 적은 보증 최고액이 한도입니다. 연대보증과 일반 보증 차이, 보증기간 3년, 채권자 통지의무, 대신 갚은 뒤 구상권을 계산 예시(가정)로 정리했습니다. 금융회사 연대보증 제한도 함께 봤습니다.
연체 기록 삭제 기간은 다 갚은 날부터 연체한 기간과 1년 중 짧은 기간이 기본이고, 신용평점 산정용 기록은 최장 5년입니다. 7년 규정, 등록 전 통지, 정정 청구와 상환일별 날짜 계산을 법령 기준으로 정리했습니다.
개인회생 채무조정 차이를 신청 대상, 채무 한도, 변제기간, 감면 방식, 재산, 보증인, 신용 기록으로 비교했습니다. 금융회사 채무조정 요청과 신용회복위원회, 법원 개인회생·파산의 조문과 청산가치 계산 예시를 함께 정리했습니다.
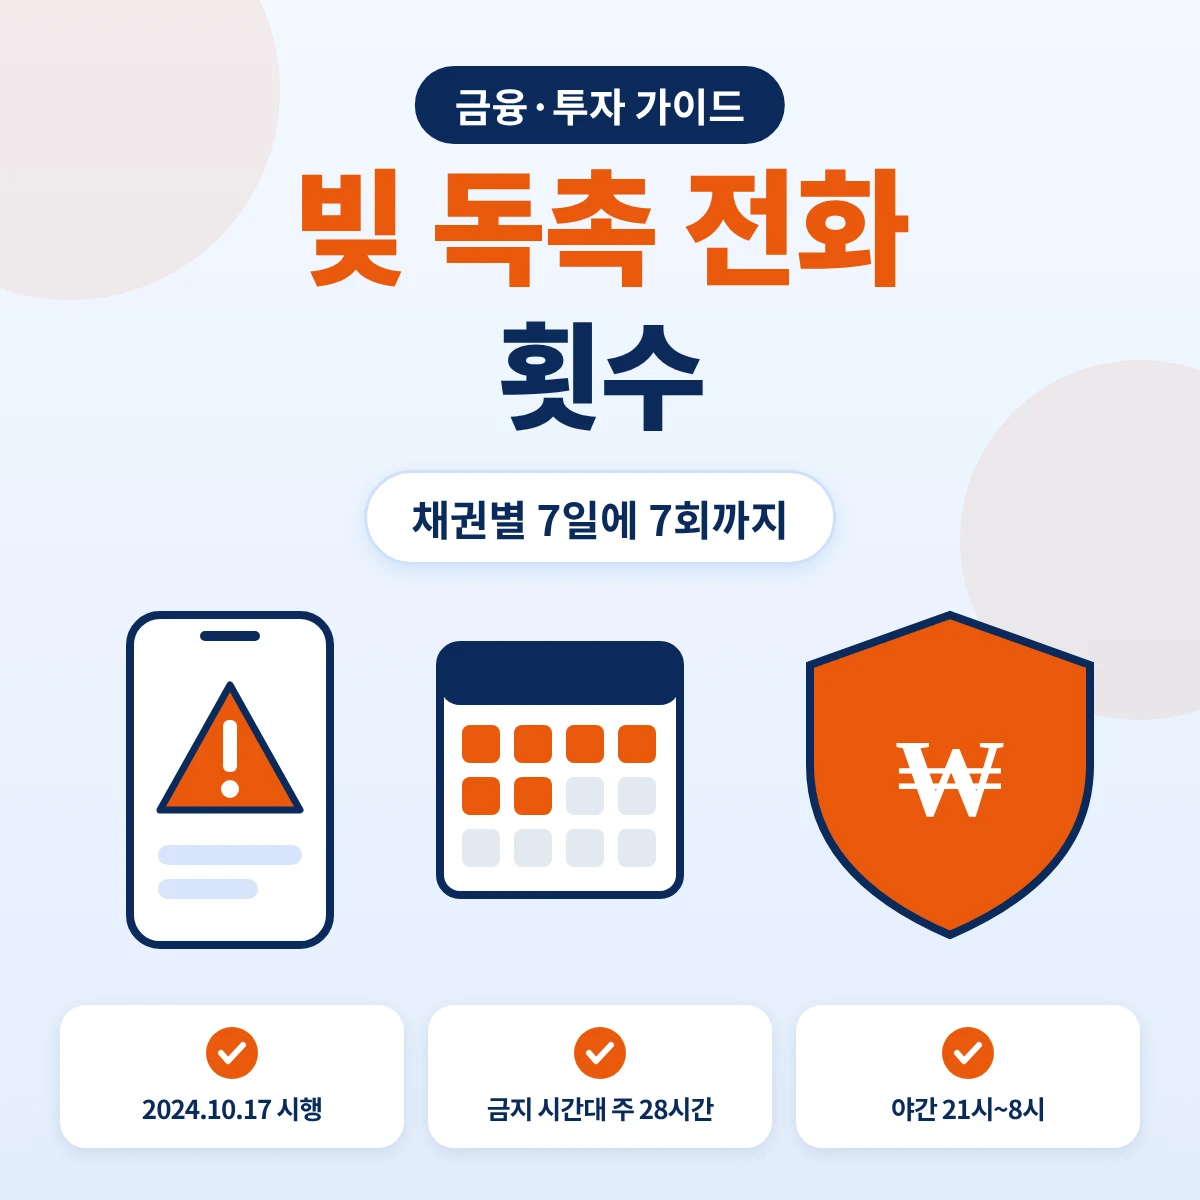
빚 독촉 전화 횟수는 금융회사·대부업체의 개인 대출이면 채권별로 7일에 7회까지입니다. 횟수에서 빠지는 연락, 밤 9시~아침 8시 연락과 가족·직장 연락 기준, 주 28시간 연락 제한 요청과 신고처를 날짜 예시로 정리했습니다.
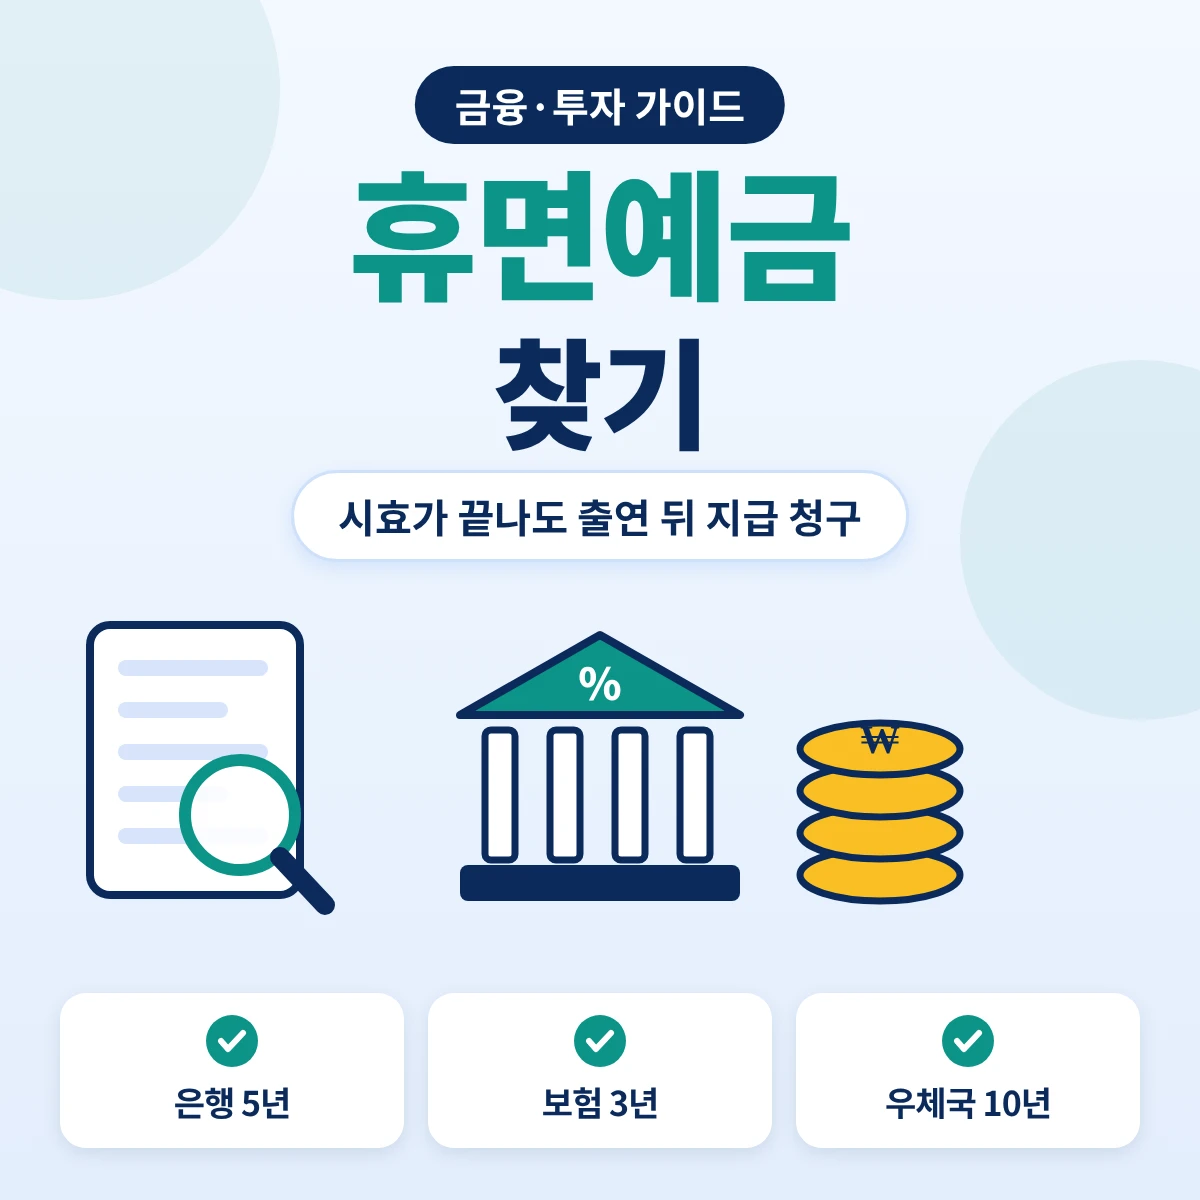
휴면예금 찾기는 시효가 끝난 예금·보험금이 금융회사에 남았는지, 휴면계정에 출연됐는지부터 나눠 봅니다. 은행 5년·보험 3년·우체국 10년 기준과 시효 완성일 계산, 출연 통지 30만원, 출연 뒤 지급 청구 근거를 정리했습니다.