예금담보대출 중도해지 비교|급전이 필요할 때 줄어드는 이자와 대출 이자 계산
예금담보대출 중도해지 비교는 예금을 깨서 줄어드는 세후 이자와 같은 기간 대출 이자를 맞대 보면 됩니다. 1,000만원 예금, 6개월 시점 500만원 가정 예시로 세금 15.4%를 반영한 두 비용과 손익분기 대출금리를 계산했습니다.
예금담보대출 중도해지 비교는 예금을 깨서 줄어드는 세후 이자와 같은 기간 대출 이자를 맞대 보면 됩니다. 1,000만원 예금, 6개월 시점 500만원 가정 예시로 세금 15.4%를 반영한 두 비용과 손익분기 대출금리를 계산했습니다.
통장 압류 생계비는 생계비계좌 예금과 현금, 다른 예금을 합쳐 250만원까지 압류가 금지됩니다. 잔액별 보호 금액과 월급 압류 계산, 이미 묶인 통장의 범위변경 신청, 2027년 1월 관리계좌 변경까지 가정 예시로 정리했습니다.
연금저축 IRP 차이를 가입 자격, 세액공제 한도 600만·900만원과 공제율, 위험자산 70% 한도, 중도인출 사유, 퇴직금 이전과 계좌 간 이체 요건으로 비교하고 내 상황별로 확인할 기준을 표로 함께 정리했습니다.
ETF 괴리율은 시장가격이 1주당 순자산가치보다 얼마나 높거나 낮은지 나타낸 비율입니다. 가정 수치로 본 계산법, 해외 자산 ETF에서 커지는 이유, 추적오차와 다른 점, 사기 전에 확인할 항목과 유동성공급자의 역할을 함께 정리했습니다.
가상자산 거래소 파산 때 원화 예치금은 은행 등 관리기관이 이용자 청구에 따라 우선 지급합니다. 코인은 분리 보관·콜드월렛 80% 기준이 있지만 우선 반환 조항은 따로 없습니다. 지급 절차, 가정 계산, 남겨 둘 기록을 정리했습니다.
국채 vs 예금, 원금을 지켜 주는 근거부터 다릅니다. 국가가 갚는 국채와 1억원까지 보호되는 예금의 차이, 이자 세금, 만기 전 매도·중도해지 결과를 가정 숫자로 비교하고 개인투자용국채 분리과세 요건도 정리했습니다.
레버리지 ETF 장기 보유 시 누적 수익률이 지수의 2배와 달라지는 이유를 하루 배율 구조로 설명합니다. 10일·200일 횡보와 꾸준한 상승·하락 가정 경로로 2배·인버스 결과를 계산하고 관련 고시 조문을 정리했습니다.
금 ETF 세금은 국내 상장이면 매매차익이 배당소득 15.4%, 해외 상장이면 250만원 공제 뒤 22% 양도소득세로 갈립니다. 현물·선물 금 ETF, KRX 금시장, 금통장 세금을 한 표로 비교하고 손익분기 계산 예시를 정리했습니다.
채권 세후 수익률은 받은 이자와 가격 차이에서 세금·수수료를 빼고 투입 금액으로 나눠 구합니다. 표면금리와 매수수익률 차이, 이자만 15.4% 과세되는 구조, 만기 보유·중도 매도·할인채 계산 예시와 예금 환산 금리를 정리했습니다.
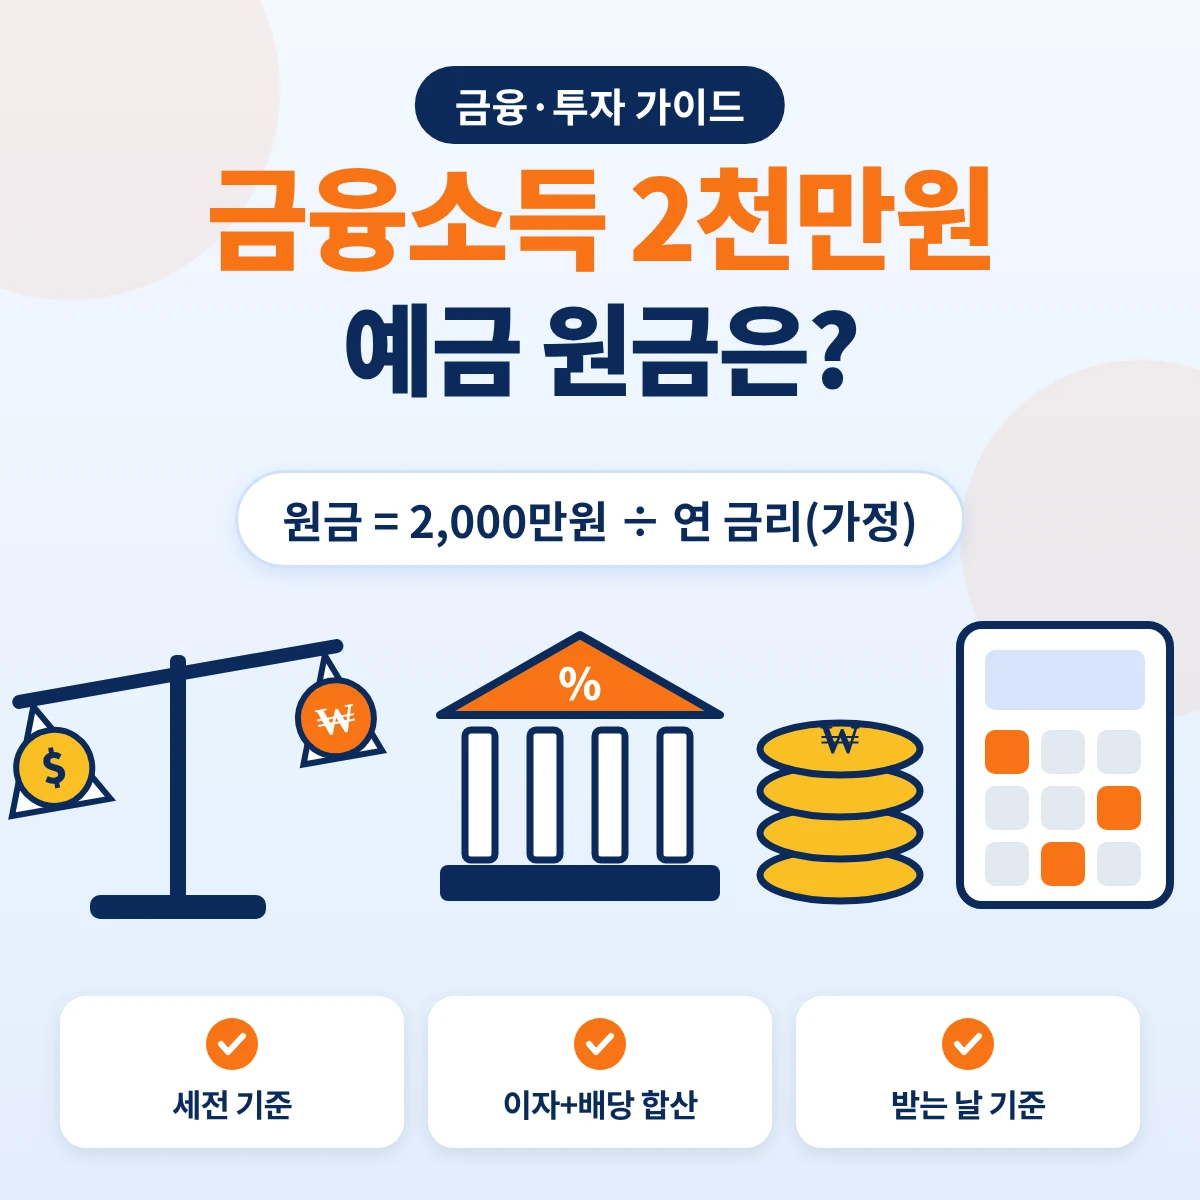
금융소득 2천만원은 세전 이자·배당 합계 기준입니다. 연 2~5% 가정 금리별로 이자 2천만원이 되는 예금 원금, 배당이 있을 때 줄어드는 여유, 합산에서 빠지는 계좌와 만기 이자의 귀속연도를 조문으로 정리했습니다.