금 ETF 세금은 어느 시장에 상장된 ETF인지에 따라 갈립니다.
국내 증시에 상장된 금 ETF는 현물·선물 기초 모두 팔아서 남긴 차익이 배당소득으로 15.4% 원천징수되고, 해외 증시에 상장된 금 ETF는 한 해 차익에서 250만원을 뺀 뒤 22% 양도소득세를 직접 신고하는 구조입니다.
반면 KRX 금시장에서 금을 사고판 차익은 소득세법의 과세 대상으로 열거돼 있지 않고, 금통장 차익은 배당소득 15.4%입니다.
다섯 가지 방식의 세금을 한 표로 비교하고, 같은 이익에서 국내 상장과 해외 상장의 세금이 뒤바뀌는 지점을 계산했습니다.
핵심 요약
- 국내 상장 금 ETF(현물·선물 기초): 매매차익·분배금 모두 배당소득, 14% + 지방소득세 1.4% = 15.4% 원천징수
- 국내 상장 금 ETF의 과세 금액은 과세표준기준가격 기준 차익과 실제 매매가 기준 차익 중 적은 금액
- 해외 상장 금 ETF: 매매차익은 한 해 해외주식 손익과 합산해 250만원 공제 뒤 20% + 지방소득세 2% = 22%, 다음 해 5월 확정신고
- 같은 이익 기준으로 약 833만원보다 적으면 해외 상장, 많으면 국내 상장의 세금이 적음(금융소득종합과세 영향 제외)
- KRX 금시장: 개인 투자자의 금 매매차익은 소득세 과세 대상으로 열거돼 있지 않음, 매매 중 부가가치세 면제, 실물 인출 때 10%
- 금통장: 파생결합증권이라 차익이 배당소득 15.4%
금 ETF 세금, 3가지 금 ETF를 먼저 구분하자
금 ETF라고 불러도 세금 기준으로는 세 가지로 나뉩니다. 가르는 기준은 “어느 나라 시장에 상장됐는가”이고, 현물이냐 선물이냐는 국내 상장 ETF 안에서는 세금 구조를 바꾸지 않습니다.
| 구분 | 무엇을 담나 | 매매차익 소득 구분 | 세율 | 세금을 내는 방식 |
|---|---|---|---|---|
| 국내 상장 금 현물 ETF | 금 현물(금지금) | 배당소득 | 15.4% | 팔 때 원천징수 |
| 국내 상장 금 선물 ETF | 금 선물 등 파생상품 | 배당소득 | 15.4% | 팔 때 원천징수 |
| 해외 상장 금 ETF | 상품마다 다름 | 양도소득(국외주식등) | 250만원 공제 뒤 22% | 다음 해 5월 직접 신고 |
어떤 ETF가 금 현물을 담는지, 선물을 쓰는지, 환헤지를 하는지는 법령이 아니라 상품마다 정합니다. 투자설명서의 “투자대상”과 “과세” 항목에서 확인하세요.
국내 상장 금 ETF 세금: 현물·선물 모두 배당소득 15.4%
국내 상장 ETF는 세법상 집합투자기구이고, 집합투자기구로부터 받는 이익은 배당소득입니다(소득세법 제17조①5, 소득세법 시행령 제26조의2①).
국내 주식형 ETF만 매매차익이 사실상 과세되지 않는 이유는, 펀드가 담은 국내 상장 주식의 매매·평가 손익을 이익에서 빼 주기 때문입니다.
빼 주는 손익은 집합투자기구가 취득한 국내 상장 증권, 벤처기업 주식, 그리고 그 상장 증권을 대상으로 하는 장내파생상품의 거래·평가 손익으로 한정돼 있습니다(소득세법 시행령 제26조의2④).
금 현물이나 금 선물은 이 목록에 없으므로, 조문 구조상 그 손익은 과세 대상 이익에 들어갑니다.
그래서 금 현물 ETF든 금 선물 ETF든 국내 상장이라면 금 ETF 세금은 같은 방식으로 계산됩니다. 펀드 안에서 금을 사고판 거래 자체에 세금이 없더라도, 투자자가 ETF를 팔아 생긴 이익은 별개로 배당소득이 됩니다.
| 항목 | 내용 | 근거 |
|---|---|---|
| 소득 구분 | 배당소득(집합투자기구로부터의 이익) | 소득세법 제17조①5 |
| 세율 | 소득세 14% + 지방소득세(소득세의 10%) = 15.4% | 소득세법 제129조①2나, 지방세법 제103조의13① |
| 과세 금액 | 과세표준기준가격 기준 차익과 실제 매매가 기준 차익 중 적은 금액 | 소득세법 시행규칙 제13조③ |
| 여러 번 샀을 때 | 같은 계좌의 매수 과세표준기준가격은 이동평균법 | 소득세법 시행규칙 제13조⑥ |
| 보수·수수료 | 이익에서 뺀 금액 기준 | 소득세법 시행령 제26조의2⑥ |
| 분배금 | 배당소득 15.4% | 소득세법 제17조①5 |
| 금융소득 2,000만원 | 매매차익·분배금 모두 합산 | 소득세법 제14조③6 |
과세표준기준가격과 “적은 금액” 계산 구조는 ETF 종류별 세금 정리에서 다른 ETF 유형과 함께 자세히 설명했습니다.
국내 금 ETF 세금 계산 예시
아래는 계산 방식을 보여 주기 위한 가정입니다. 일반 위탁계좌, 중간 분배 없음, 매매 수수료는 넣지 않았고 원 단위 반올림입니다.
| 구분 | 실제 매매가 기준 차익 | 과세표준기준가격 기준 차익(가정) | 과세 금액(적은 쪽) | 소득세 14% | 지방소득세 | 세금 합계 |
|---|---|---|---|---|---|---|
| 경우 ① | 3,000,000원 | 3,000,000원 | 3,000,000원 | 420,000원 | 42,000원 | 462,000원 |
| 경우 ② | 3,000,000원 | 2,800,000원 | 2,800,000원 | 392,000원 | 39,200원 | 431,200원 |
과세표준기준가격 기준 차익은 상품과 환율, 보수에 따라 달라지는 값이라 여기서는 가정으로만 넣었습니다. 실제 원천징수액은 거래내역의 매도 체결·세금 내역에서 확인할 수 있습니다.
해외 상장 금 ETF 세금: 250만원 공제 뒤 22%
해외 증시에 상장된 금 ETF는 국내 ETF와 달리 팔 때 세금을 떼지 않습니다. 일반적으로 해외주식과 같은 국외주식등 양도소득으로 보아, 한 해 손익을 모아 다음 해 5월에 직접 신고하는 구조로 안내됩니다.
| 항목 | 내용 | 근거 |
|---|---|---|
| 소득 구분 | 양도소득(외국 시장 상장 주식등) | 소득세법 제94조①3다, 시행령 제157조의3 |
| 기본공제 | 주식등 양도소득에서 연 250만원 | 소득세법 제103조①2 |
| 세율 | 소득세 20% + 지방소득세 2% = 22% | 소득세법 제104조①12나, 지방세법 제103조의3①12나 |
| 손익 합산 | 같은 해 주식등 양도손익끼리 합산 | 소득세법 제102조① |
| 신고 | 예정신고 없이 다음 해 5월 1일~31일 확정신고 | 소득세법 제105조①, 제110조① |
| 분배금 | 배당소득(원천징수) | 소득세법 제17조①5·6 |
| 금융소득 2,000만원 | 매매차익은 양도소득이라 합산하지 않음, 분배금만 합산 | 소득세법 제14조③6 |
다만 해외 상장 금 ETF 중에는 회사 형태가 아닌 신탁 형태로 만들어진 상품도 있습니다.
세법의 “주식등”은 주식 또는 출자지분을 말하므로(소득세법 제88조), 상품의 법적 형태에 따라 판단이 달라질 수 있어 신고 전에 거래 증권사의 양도소득 자료와 관할 세무서 안내를 확인하는 것이 안전합니다.
차익은 원화로 계산하므로 금값이 그대로여도 환율이 오르면 과세 대상 이익이 생길 수 있습니다. 해외주식 양도세의 원화 환산과 신고 순서는 해외주식 양도소득세 계산 방법에 정리했습니다.
같은 이익이면 세금은 얼마나 다를까
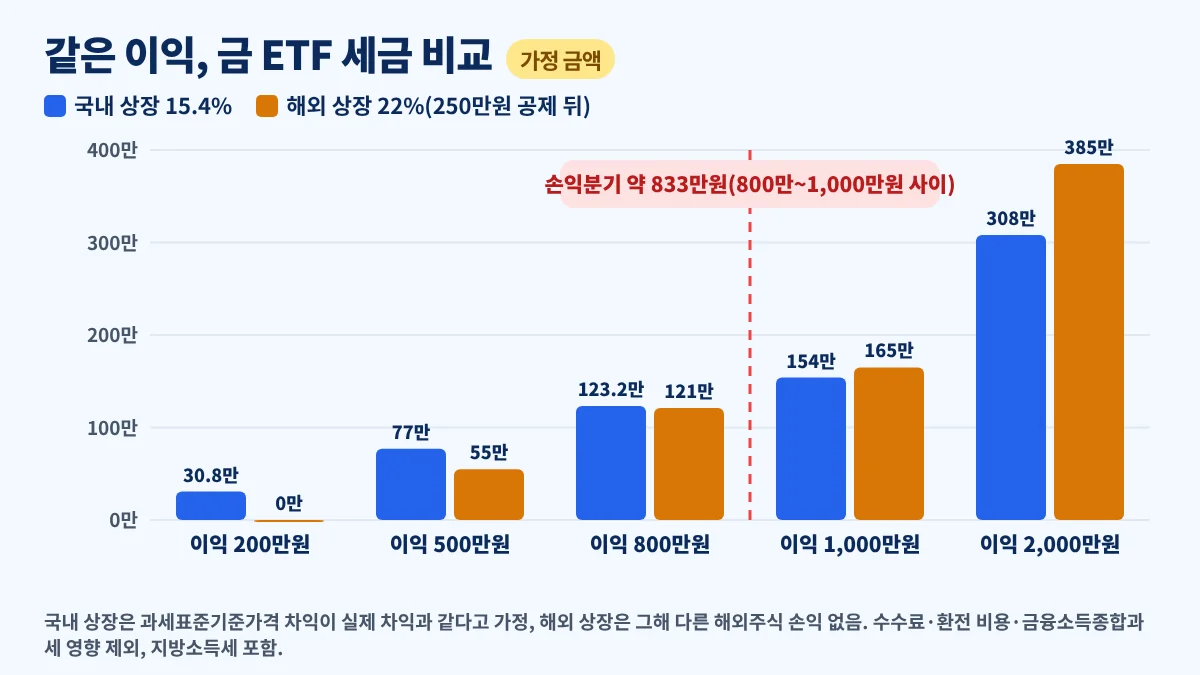
같은 이익을 냈다고 가정하고 국내 상장 금 ETF와 해외 상장 금 ETF의 금 ETF 세금을 비교했습니다. 가정은 다음과 같습니다.
- 국내 상장: 과세 금액 = 실제 차익(과세표준기준가격 차익이 같다고 가정), 세율 15.4%
- 해외 상장: 그해 다른 해외주식 손익 없음, 250만원 공제 뒤 22%
- 매매 수수료·환전 비용·금융소득종합과세 영향은 넣지 않음, 원 단위 반올림
| 한 해 이익(가정) | 국내 상장 금 ETF 세금 | 해외 상장 금 ETF 세금 | 세금이 적은 쪽 |
|---|---|---|---|
| 2,000,000원 | 308,000원 | 0원 | 해외 상장 |
| 5,000,000원 | 770,000원 | 550,000원 | 해외 상장 |
| 8,000,000원 | 1,232,000원 | 1,210,000원 | 해외 상장 |
| 10,000,000원 | 1,540,000원 | 1,650,000원 | 국내 상장 |
| 20,000,000원 | 3,080,000원 | 3,850,000원 | 국내 상장 |
두 세금이 같아지는 이익은 0.154 × 이익 = 0.22 × (이익 − 250만원)을 풀면 나옵니다. 이익 = 55만원 ÷ 0.066 ≈ 8,333,333원, 즉 약 833만원입니다.
다만 이 비교는 세금만 본 것입니다. 국내 상장 쪽 이익은 금융소득 2,000만원 판단에 들어가 다른 이자·배당이 많으면 종합과세로 세금이 더 커질 수 있고, 해외 상장 쪽은 환전 비용과 신고 부담이 따로 있습니다.
KRX 금시장·금통장과 비교한 금 ETF 세금
금에 투자하는 방법을 ETF 밖으로 넓히면 세금 구조가 한 번 더 갈립니다. 다섯 가지 방식을 한 표로 정리했습니다.
| 구분 | 매매차익 소득세 | 분배·보유 중 세금 | 부가가치세 | 금융소득 2,000만원 합산 |
|---|---|---|---|---|
| 국내 금 현물 ETF | 배당소득 15.4% | 분배금 15.4% | 없음 | 합산 |
| 국내 금 선물 ETF | 배당소득 15.4% | 분배금 15.4% | 없음 | 합산 |
| 해외 상장 금 ETF | 양도소득 250만원 공제 뒤 22% | 분배금 배당소득 | 없음 | 매매차익은 합산 안 함 |
| KRX 금시장 | 개인 투자자는 과세 대상으로 열거돼 있지 않음 | 없음 | 매매 중 면제, 실물 인출 때 10% | 해당 없음 |
| 금통장 | 배당소득 15.4% | 없음 | 상품 조건에 따라 다름 | 합산 |
KRX 금시장의 매매차익에 소득세가 없는 이유는 별도의 비과세 조항이 있어서가 아닙니다.
소득세법은 양도소득 과세 대상을 토지·건물, 부동산에 관한 권리, 주식등, 기타자산, 파생상품등, 신탁 수익권으로 나열하는데(소득세법 제94조①), 금은 이 목록에 없습니다.
이 설명은 개인 투자자가 KRX 금시장에서 금을 사고파는 경우 기준입니다. 금 매매를 사업으로 하는 개인사업자나 법인은 사업소득·법인세 기준으로 따로 따져야 하므로, 이 글의 비교 범위에 넣지 않았습니다.
흔히 근거로 언급되는 조세특례제한법 제126조의7은 소득세가 아니라 부가가치세 특례입니다.
KRX 금시장에서 거래되는 순도 1만분의 9999 이상 금지금의 공급에 부가가치세를 면제하는 조문입니다(조세특례제한법 제126조의7①, 같은 법 시행령 제121조의7①).
금통장은 은행 등이 발행하는 금적립계좌로, 법령상 금 가격에 연동되는 파생결합증권입니다(자본시장과 금융투자업에 관한 법률 시행령 제7조②1).
그래서 차익이 배당소득이 됩니다(소득세법 제17조①5의2, 시행령 제26조의3①1).
수입시기와 계산 예시는 금통장(골드뱅킹) 세금 정리에서 따로 다뤘습니다.
실물 금으로 꺼내면 붙는 세금은 따로다
금 ETF는 금 실물을 받는 상품이 아니므로 투자자가 사고파는 단계에 부가가치세가 없습니다. 부가가치세는 금이라는 재화가 공급될 때 붙는 세금이라, 매매차익에 붙는 소득세와는 별개로 봐야 합니다.
KRX 금시장에서 산 금을 보관기관에서 실물로 인출하면, 인출을 재화의 공급으로 보아 보관기관이 부가가치세 10%를 받습니다(조세특례제한법 제126조의7④, 부가가치세법 제30조).
이때 기준 금액은 인출 시점 시세가 아니라 이동평균법으로 구한 평균 매수단가 × 인출 수량입니다(조세특례제한법 시행령 제121조의7⑨).
| 단계 | 소득세(매매차익) | 부가가치세 |
|---|---|---|
| KRX 금시장에서 사고팔기 | 과세 대상으로 열거돼 있지 않음 | 면제 |
| KRX 금시장에서 산 금 실물 인출 | 해당 없음 | 평균단가 × 수량의 10% |
| 국내·해외 금 ETF 사고팔기 | 15.4% 또는 22% | 없음 |
인출 단위와 평균단가 계산 예시, 골드바를 사업자에게서 살 때의 부가가치세는 골드바 부가가치세와 KRX 금시장 인출 세금에서 숫자로 정리했습니다.
금 ETF 세금 확인 전에 볼 것
같은 금 투자라도 세금은 상장 시장, 상품 구조, 계좌 종류, 그해 다른 소득에 따라 달라집니다. 거래 전에 아래 항목을 확인해 두면 예상과 다른 세금을 줄일 수 있습니다.
| 확인할 항목 | 왜 필요한가 |
|---|---|
| 상장 시장(국내·해외) | 배당소득 15.4%인지, 양도소득 22%인지가 여기서 갈림 |
| 기초자산(현물·선물)과 환헤지 | 과세표준기준가격 움직임과 수익 구조에 영향, 투자설명서 확인 |
| 그해 이자·배당 합계 | 국내 금 ETF 이익이 2,000만원 판단에 들어감 |
| 그해 해외주식 손익 | 해외 상장 금 ETF 손익과 합산해 250만원 공제 |
| 해외 상장 ETF의 법적 형태 | 신탁형 등은 신고 전 과세 구분 확인 |
| 계좌 종류 | ISA·연금계좌는 과세 시점과 세율이 다름 |
ISA나 연금저축·IRP에 국내 상장 금 ETF를 담으면 매매차익에 바로 15.4%가 빠지지 않고 계좌 규칙에 따라 과세됩니다.
자주 묻는 질문
Q1. 금 ETF 세금은 얼마인가요?
A. 국내 상장 금 ETF는 매매차익과 분배금이 배당소득이라 15.4%가 원천징수됩니다. 해외 상장 금 ETF는 한 해 해외주식 손익과 합쳐 250만원을 공제한 뒤 22%를 다음 해 5월에 신고·납부하는 구조입니다.
Q2. 금 현물 ETF와 금 선물 ETF는 세금이 다른가요?
A. 국내 상장이라면 같습니다. 금 현물과 금 선물 모두 소득세법 시행령 제26조의2④의 과세 제외 손익 목록에 없어 조문 구조상 매매차익이 배당소득 15.4%로 과세됩니다.
상품별 과세 유형은 투자설명서에서 확인하세요.
Q3. KRX 금시장 매매차익에는 왜 세금이 없나요?
A. 개인 투자자 기준으로, 소득세법이 양도소득 과세 대상으로 나열한 자산(제94조①)에 금이 없기 때문입니다. 조세특례제한법 제126조의7은 부가가치세 면제 조항이며, 금 매매차익 비과세를 따로 적은 조항은 없습니다.
사업으로 반복 매매하는 경우 등은 세무서 확인이 필요합니다.
Q4. 해외 상장 금 ETF 이익도 금융소득종합과세에 들어가나요?
A. 매매차익은 양도소득이라 이자·배당 2,000만원 계산에 들어가지 않습니다. 분배금이 있다면 배당소득이므로 합산 대상입니다.
Q5. 이익이 얼마일 때 국내 상장과 해외 상장 세금이 같아지나요?
A. 다른 해외주식 손익이 없고 과세 금액이 실제 차익과 같다고 가정하면, 한 해 이익 약 833만원에서 같아집니다. 그보다 적으면 해외 상장, 많으면 국내 상장의 세금이 적습니다.
수수료·환전 비용·종합과세 영향은 뺀 계산입니다.
Q6. 금 ETF를 실물 금으로 바꿀 때 부가가치세가 붙나요?
A. 금 ETF를 사고파는 단계에는 부가가치세가 없습니다.
실물 인출 때 부가가치세 10%가 붙는 구조는 KRX 금시장에서 산 금을 보관기관에서 꺼내는 경우이며(조세특례제한법 제126조의7④), 기준 금액은 이동평균 매수단가 × 수량입니다.
결론
금 ETF 세금은 상장 시장으로 먼저 갈립니다. 국내 상장 금 ETF는 현물·선물 구분 없이 배당소득 15.4%가 팔 때 빠지고, 해외 상장 금 ETF는 250만원 공제 뒤 22%를 다음 해 5월에 신고하는 구조입니다.
KRX 금시장은 매매차익 소득세가 없지만 실물로 꺼내면 부가가치세 10%가 붙고, 금통장은 배당소득 15.4%입니다. 예상 이익 규모와 그해 다른 금융소득, 실물 인출 계획을 함께 놓고 비교해 보세요.
다음에 읽을 글: 골드바 부가가치세와 KRX 금시장 인출 세금 · ETF 종류별 세금 정리
공식 근거(일반 텍스트 링크): 국가법령정보센터 소득세법 제14조·제17조·제88조·제94조·제102조·제103조·제104조·제105조·제110조·제129조, 소득세법 시행령 제26조의2·제26조의3·제157조의3, 소득세법 시행규칙 제13조, 지방세법 제103조의3·제103조의13, 조세특례제한법 제126조의7, 같은 법 시행령 제121조의7, 부가가치세법 제30조, 자본시장과 금융투자업에 관한 법률 시행령 제7조