적금 중도해지하면 이자는 얼마나 받을까? 7개월 차 해지 예시로 계산
적금 중도해지 이자는 약정금리가 아니라 상품설명서의 중도해지이율로 계산됩니다. 월 30만원 적금을 7개월 차에 해지하는 예시로 이율 가정별 이자와 세금, 해지 전에 확인할 점을 정리했습니다.
적금 중도해지 이자는 약정금리가 아니라 상품설명서의 중도해지이율로 계산됩니다. 월 30만원 적금을 7개월 차에 해지하는 예시로 이율 가정별 이자와 세금, 해지 전에 확인할 점을 정리했습니다.
대출 거치기간을 두면 그동안 이자만 내고 원금은 줄지 않습니다. 2억원·연 4%·20년 예시로 거치 없음, 거치 1년, 거치 3년의 월 상환액과 총이자 차이를 원리금균등·원금균등 방식으로 계산했습니다.
해외주식을 팔아 생긴 수익은 1년 동안의 양도소득을 합쳐 250만원을 뺀 뒤 양도소득세 20%와 지방소득세 2%를 더한 22%로 계산합니다. 수익 500만원·1,000만원·3,000만원 예시, 손실 상계, 환율 반영 방법, 다음 해 5월 신고까지 소득세법 원문 기준으로 정리했습니다.
정기예금 6개월 vs 1년, 1,000만원 기준 세후 이자를 금리 시나리오 5가지로 비교했습니다. 금리가 같으면 6개월 두 번이 약간 많지만, 6개월 금리가 낮거나 6개월 뒤 금리가 내려가면 1년이 많을 수 있습니다.
전세대출 이자 월 50만원이면 대출금은 얼마일까요? 매달 이자만 내는 만기일시상환 기준 공식(월 이자×12÷연 금리)으로 금리 3.0~5.0%별 원금과 월 30만~70만원 역산표를 정리했습니다.
예금자보호 1억원은 금융회사 한 곳에 맡긴 원금과 이자를 합쳐 계산합니다. 같은 은행 여러 계좌, 대출이 있을 때, 여러 금융회사 분산, 연금저축·IRP 별도 한도와 보호되지 않는 상품을 사례로 정리했습니다.
연금저축 세액공제는 연금저축 600만원, IRP 포함 900만원까지 납입액의 12%(총급여 5,500만원 이하 15%)입니다. 지방소득세를 더한 실제 절감액과 납입 방식별 계산, ISA 전환 추가 한도를 예시로 정리했습니다.
자녀 증여세 비과세 한도는 정확히는 증여재산공제로, 성년 자녀 5천만원·미성년 자녀 2천만원을 10년 동안 합쳐 적용합니다. 부모·조부모 증여, 혼인·출산 1억원 추가공제, 1억원 증여 시 세금 계산을 단계별로 정리했습니다.
전세대출 원리금 상환액 소득공제는 무주택 세대주가 갚은 원금과 이자의 40%를 연 400만원까지 근로소득에서 빼 줍니다. 주택·대출 시점·입금 계좌 요건, 개인 차입 조건, 청약저축과 합산 한도를 계산 예시로 정리했습니다.
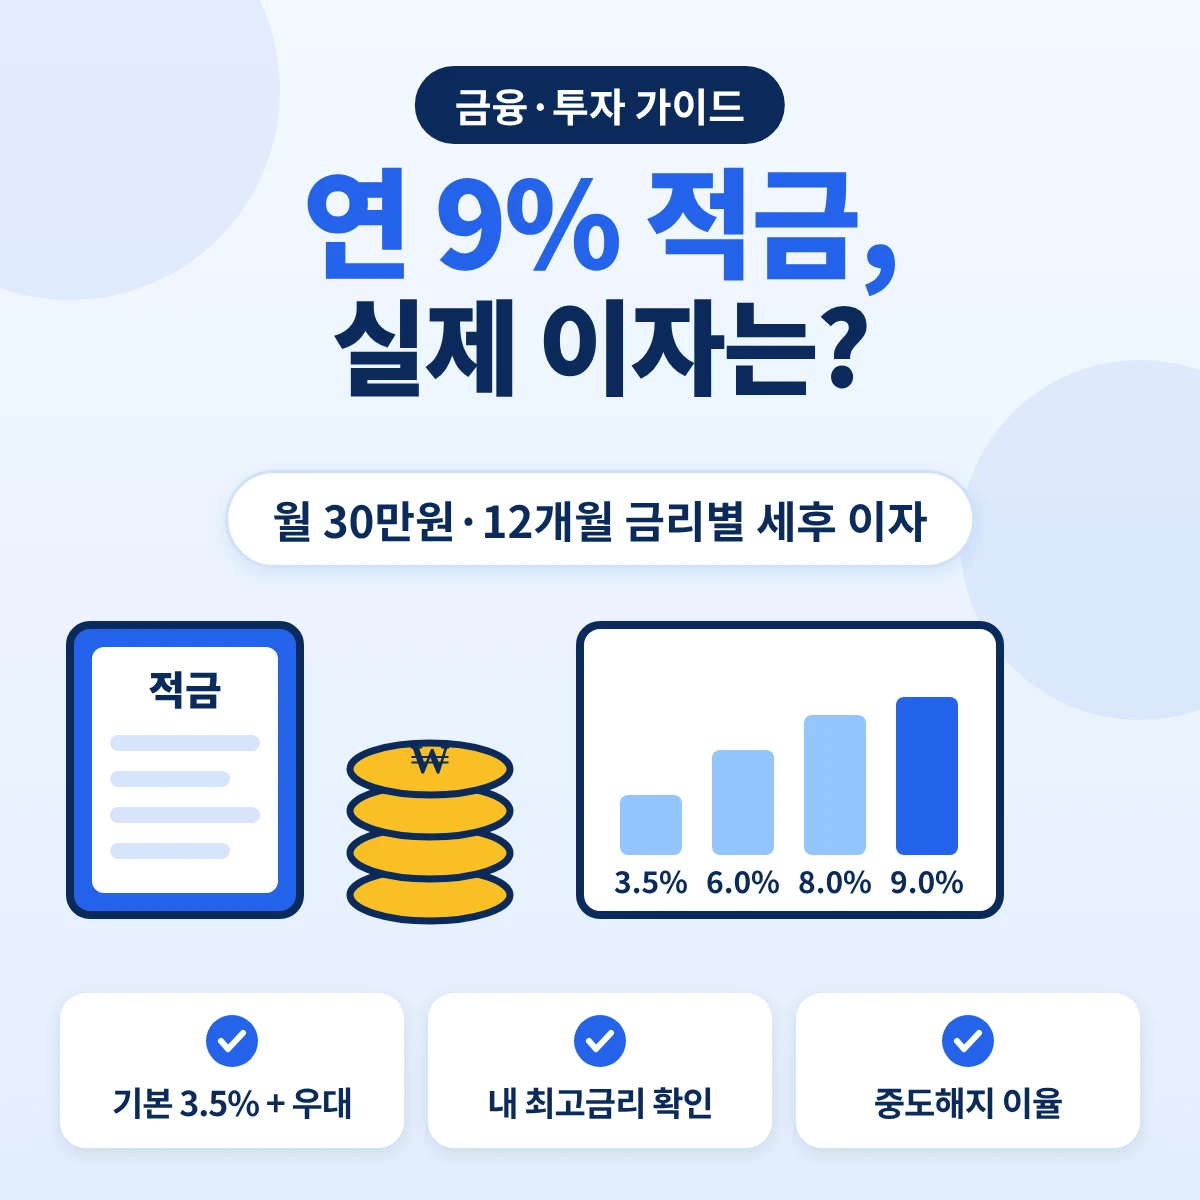
우리금융 다함께 적금 2는 기본 연 3.50%에 우대 최대 5.50%p를 더해 연 9.00%입니다. 우대조건별 금리, 월 30만원 12개월 세후 이자, 중도해지·만기 후 이율을 공식 상품설명서 기준으로 정리했습니다.